
Poor performance in trading offers no valuable lessons and can only lead to incorrect learning.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 11, 2026
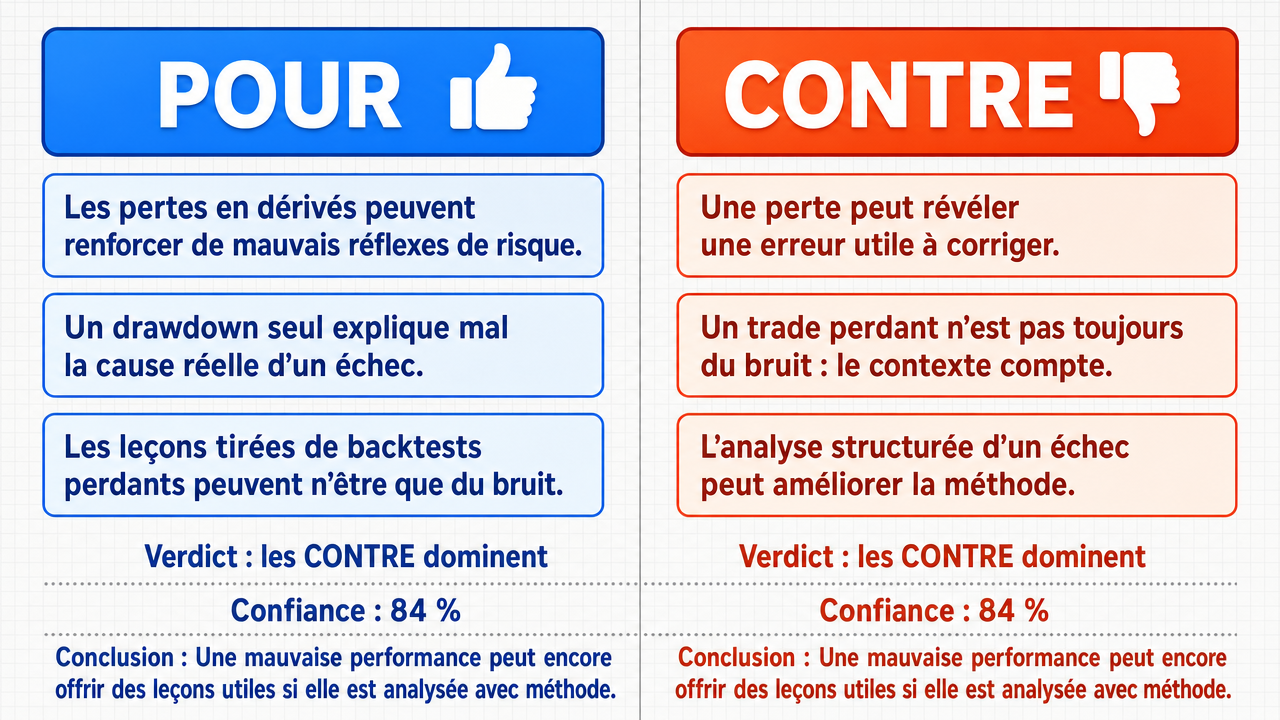
Verdict : probablement FAUX (84%)
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■Sur les marchés dérivés , une mauvaise performance crée des boucles de rétroaction négatives qui déforment systématiquement la perception du risque plutôt que de l’améliorer ; les traders particuliers en options qui subissent des pertes abandonnent souvent les modèles de tarification basés sur la volatilité et adoptent des fallacies de reconnaissance de motifs , en confondant des résultats aléatoires avec une véritable compréhension du marché.
- ■Les drawdowns sont des événements scalaires qui ne peuvent pas hiérarchiser des explications rivales, donc toute « leçon » tirée des tests rétrospectifs est du bruit ajusté plutôt qu’une connaissance authentique ; la règle de filtrage ou de stop-loss est construite sur la même fenêtre qui a produit la perte, sans confirmation hors-échantillon .
❌ Arguments ANTI clés :
- ■L’affirmatif commet une erreur de substitution de proxy en assimilant l’erreur psychologique du trader particulier à la valeur informationnelle inhérente à une perte ; une mauvaise transaction reste un point de donnée discret sur le comportement du marché, et la qualité de la leçon dépend de la méthodologie appliquée, non de la perte elle-même.
- ■La prétention que les pertes sont indiscernables entre une déficience de compétence et du bruit de marché repose sur une taxonomie incomplète ; une troisième catégorie — défaillance structurelle ou mécanique comme des gaps de liquidité, un glissement d’exécution , ou un décalage de paramètres du modèle lors de changements de régime — fournit une information distincte et exploitable que ni l’erreur de compétence ni le hasard pur ne peuvent expliquer.
💭 Conclusion : Faux — l’affirmation selon laquelle une mauvaise performance en trading n’offre aucune leçon précieuse et ne peut que produire un apprentissage incorrect a été rejetée par le juge avec une confiance de 84 %. La partie gagnante a démontré que l’argument de l’affirmatif confond l’observateur (les traders particuliers qui mal interprètent les pertes) avec l’observé (la perte elle-même en tant que point de donnée), commettant une erreur de substitution de proxy. La partie adverse a également mis en évidence une taxonomie incomplète dans le cas de l’affirmatif en introduisant des modes de défaillance structurelle et mécanique — gaps de liquidité, glissement d’exécution , décalages de paramètres lors de changements de régime — comme une troisième source d’information que ni la déficience de compétence ni le hasard pur ne peuvent expliquer. Bien que l’affirmatif ait soulevé une préoccupation légitime concernant le surajustement des filtres à la même fenêtre qui a généré la perte, le juge a jugé cette critique insuffisante pour surpasser le point plus général selon lequel une analyse disciplinée de la mauvaise performance peut produire des insights authentiques, validés hors-échantillon . Le verdict repose donc sur la reconnaissance que la valeur pédagogique d’une perte dépend du cadre analytique qui lui est appliqué, et non de la perte isolée.
🔬 Résultat DeepResearch : probablement FAUX ❌ (84%)
Assertion : Une mauvaise performance en trading n’offre aucune leçon précieuse et ne peut que conduire à un apprentissage erroné.
Modèles participants : deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 conclu VRAI, 1 conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par camp : VRAI=0.00, FAUX=0.84
🏅 Changement de score des modèles :
minimax-m3 💬👁️: +8
✅ Arguments PRO :
- ■Sur les marchés dérivés , une mauvaise performance crée des boucles de rétroaction négatives qui déforment systématiquement la perception du risque plutôt que de l’améliorer ; les traders particuliers en options qui subissent des pertes abandonnent souvent les modèles de tarification basés sur la volatilité et adoptent des fallacies de reconnaissance de motifs , en confondant des résultats aléatoires avec une véritable compréhension du marché. deepseek-v3.2 💬
- ■Les drawdowns sont des événements scalaires qui ne peuvent pas hiérarchiser des explications rivales, donc toute « leçon » tirée des tests rétrospectifs est du bruit ajusté plutôt qu’une connaissance authentique ; la règle de filtrage ou de stop-loss est construite sur la même fenêtre qui a produit la perte, sans confirmation hors-échantillon . deepseek-v3.2 💬
❌ Arguments ANTI :
- ■L’affirmatif commet une erreur de substitution de proxy en assimilant l’erreur psychologique du trader particulier à la valeur informationnelle inhérente à une perte ; une mauvaise transaction reste un point de donnée discret sur le comportement du marché, et la qualité de la leçon dépend de la méthodologie appliquée, non de la perte elle-même. gemma-4-26b-a4b-it 💬👁️
- ■La prétention que les pertes sont indiscernables entre une déficience de compétence et du bruit de marché repose sur une taxonomie incomplète ; une troisième catégorie — défaillance structurelle ou mécanique comme des gaps de liquidité, un glissement d’exécution , ou un décalage de paramètres du modèle lors de changements de régime — fournit une information distincte et exploitable que ni l’erreur de compétence ni le hasard pur ne peuvent expliquer. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux — l’affirmation selon laquelle une mauvaise performance en trading n’offre aucune leçon précieuse et ne peut que produire un apprentissage erroné a été rejetée par le juge avec une confiance de 84 %. La partie gagnante a démontré que l’argument de l’affirmatif confond l’observateur (les traders particuliers qui mal interprètent les pertes) avec l’observé (la perte elle-même en tant que point de donnée), commettant une erreur de substitution de proxy. La partie adverse a également mis en évidence une taxonomie incomplète dans le cas de l’affirmatif en introduisant des modes de défaillance structurelle et mécanique — gaps de liquidité, glissement d’exécution, décalages de paramètres lors de changements de régime — comme une troisième source d’information que ni la déficience de compétence ni le hasard pur ne peuvent expliquer. Bien que l’affirmatif ait soulevé une préoccupation légitime concernant le surajustement des filtres à la même fenêtre qui a généré la perte, le juge a jugé cette critique insuffisante pour surpasser le point plus général selon lequel une analyse disciplinée de la mauvaise performance peut produire des insights authentiques, validés hors-échantillon. La décision repose donc sur la reconnaissance que la valeur pédagogique d’une perte dépend du cadre analytique qui lui est appliqué, et non de la perte isolée.
📋 Faits PRO :
• Les traders particuliers en options abandonnent fréquemment les modèles de tarification basés sur la volatilité après des pertes et adoptent des fallacies de reconnaissance de motifs sans validité statistique.
• Un drawdown est un événement scalaire, ce qui signifie que l’espace des filtres ou règles de stop-loss compatibles n’est pas unique, compliquant toute « leçon » unique en son genre.
• Les filtres ou règles ajustés sur la même fenêtre qui a produit la perte manquent de confirmation hors-échantillon, soulevant des préoccupations de surajustement.
📋 Faits ANTI :
• Une perte est un point de donnée discret sur le comportement du marché dont la valeur informationnelle est indépendante de la réaction psychologique d’un trader particulier.
• Les défaillances structurelles ou mécaniques — y compris les gaps de liquidité, le glissement d’exécution, et le décalage de paramètres lors de changements de régime — constituent une troisième catégorie distincte de causalité de la perte, au-delà de la déficience de compétence et du bruit aléatoire.
• La qualité pédagogique d’un mauvais trade dépend de la méthodologie appliquée, non de la perte isolée.
| Face-off | Modèle VRAI | Modèle FAUX | Moyenne μ VRAI | Moyenne μ FAUX | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.435 | 0.426 | 8 | 2 | VRAI | FAUX | 84% |
Les termes techniques, abréviations et concepts spécifiques au domaine suivants sont référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] Backtest — Dans la transcription, désigne le test d'une stratégie de trading sur des données historiques ; le débatteur soutient que les "leçons" en découlant sont du "bruit ajusté" car les filtres sont ajustés sur la fenêtre même qui a généré la perte, sans confirmation hors-échantillon.
[2] Échec de référence — Mentionné avec les drawdowns comme un "mécanisme principal pour valider ou rejeter une hypothèse" en trading quantitatif, lorsqu'une stratégie sous-performe par rapport à son indice de référence.
[3] Changement de coût d'emprunt — Listé dans le débat comme l'une des diagnoses mutuellement incompatibles qu'une période perdante pourrait attribuer, aux côtés des ruptures de régime de volatilité, écarts de liquidité, mauvaise tarification du skew, erreur de données ou simple variance.
[4] Dérivés — Instruments financiers tels que options et contrats à terme dont la valeur dérive d’un actif sous-jacent ; le débat se concentre sur les marchés de dérivés où une mauvaise performance crée des boucles de rétroaction négatives déformant la perception du risque.
[5] Drawdowns — Décrit dans le débat comme "un événement scalaire" et "une donnée sous-déterminée" — une baisse du pic au creux compatible avec plusieurs explications mutuellement incompatibles (rupture de régime de volatilité, écart de liquidité, mauvaise tarification du skew, changement de coût d'emprunt, erreur de données ou variance).
[6] Glissement d'exécution — Cité dans le débat à la fois comme un point de donnée discret qu'une perte peut révéler sur les conditions du marché et comme une troisième catégorie distincte de cause de perte (une "défaillance structurelle ou mécanique") au-delà du déficit de compétence ou du bruit.
[7] Bruit ajusté — Terme du débatteur pour ce que représentent en réalité les "leçons" du backtest : des motifs extraits d'une seule fenêtre historique sans confirmation hors-échantillon, et qui ne constituent donc pas une connaissance.
[8] Contrats à terme — Listés avec les options comme un dérivé complexe sur lequel les traders particuliers peuvent développer des croyances superstitieuses après des pertes.
[9] Greeks — Sensibilités (delta, gamma, vega, theta) utilisées dans la tarification des dérivés ; le débat cite "des malentendus fondamentaux sur les Greeks" comme un danger lorsque les traders renforcent des stratégies à effet de levier défectueuses.
[10] Volatilité implicite — La volatilité utilisée pour le prix d'une option ; le débatteur soutient que comparer la volatilité réalisée à la volatilité implicite rend le "bruit" une variable statistique quantifiable plutôt qu'une boîte noire.
[11] Produits à effet de levier — Instruments utilisant du capital emprunté pour amplifier les rendements ; le débat note que dans ces produits "de petites erreurs se cumulent rapidement", poussant les traders à renforcer des stratégies défectueuses.
[12] Écart de liquidité — Listé dans le débat comme une possible diagnosis pour une seule période perdante et comme un exemple de "défaillance structurelle ou mécanique" distincte du déficit de compétence ou du bruit de probabilité.
[13] Liquidité du marché — Cité dans le débat comme une des informations (avec la volatilité et le glissement d'exécution) qu'une perte reste une "donnée discrète" à propos de, peu importe comment le trader l'interprète psychologiquement.
[14] Mismatch des paramètres du modèle — Cause citée de perte lors de changements de régime, classée dans le débat comme une "défaillance structurelle ou mécanique" plutôt qu'une erreur de compétence ou une réalisation de probabilité défavorable.
[15] Boucles de rétroaction négatives — Dans la revendication de l'affirmatif, une mauvaise performance sur les marchés de dérivés crée ces boucles, qui "déforment systématiquement la perception du risque plutôt que de l'améliorer."
[16] Options — Contrats dérivés donnant le droit d'acheter ou de vendre à un prix spécifié ; le débat cite des traders particuliers abandonnant les modèles de tarification basés sur la volatilité après des pertes au profit de fallacies de reconnaissance de motifs.
[17] Hors-échantillon — Désigne le test d'une hypothèse sur des données non utilisées pour l'ajuster ; le débatteur soutient qu'étant donné que les filtres sont ajustés sur la fenêtre même qui a généré la perte, "aucune confirmation hors-échantillon n'existe dans l'opération elle-même."
[18] Fallacies de reconnaissance de motifs — Erreurs cognitives où les traders croient avoir identifié des motifs de marché significatifs à partir de résultats aléatoires ; le débat cite ces fallacies adoptées par des traders particuliers après des trades perdants.
[19] Trading quantitatif — Le contexte dans lequel le débatteur présente les drawdowns comme "le mécanisme principal pour valider ou rejeter une hypothèse", avec des pertes utilisées pour appliquer des filtres de volatilité ou des mécanismes de stop-loss.
[20] Volatilité réalisée — La volatilité historique effective d’un sous-jacent ; le débat soutient que comparer la volatilité réalisée à la volatilité implicite utilisée pour le prix rend le bruit quantifiable plutôt qu’indistinguable d’un déficit de compétence.
[21] Changements de régime — Modifications des conditions de marché sous-jacentes (par ex. régimes de volatilité) ; cités dans le débat comme l’environnement où des mismatches de paramètres du modèle peuvent entraîner des pertes.
[22] Traders particuliers — Participants individuels non professionnels ; le débat cite des preuves que, après des trades perdants, ils "abandonnent fréquemment les modèles de tarification basés sur la volatilité" au profit de fallacies de reconnaissance de motifs.
[23] Mauvaise tarification du skew — Une mauvaise tarification dans la courbe de volatilité (différentielle de volatilité implicite entre strikes) ; listé dans le débat comme une possible diagnosis pour une seule période perdante.
[24] Mécanisme de stop-loss — Ordre automatique destiné à limiter les pertes ; cité dans le débat comme un exemple de solution qu’un desk pourrait mettre en place après l’échec d’une stratégie en cas de crise de liquidité.
[25] Exécution de la stratégie — La mise en œuvre d’une stratégie de trading ; le débat présente "une mauvaise exécution de la stratégie (déficit de compétence)" comme une branche possible de causes de perte, en contraste avec le bruit et les défaillances mécaniques.
[26] Structure de terme — La relation entre les prix (ou rendements) des dérivés et leurs échéances ; le débat cite "des malentendus fondamentaux sur... la structure de terme" comme un danger lorsque les traders renforcent des stratégies à effet de levier défectueuses.
[27] Donnée sous-déterminée — La caractérisation d'une dépréciation par le débatteur : un seul point de données compatible avec plusieurs explications mutuellement incompatibles, de sorte que le bureau doit « sélectionner » l'une parmi un ensemble de candidats plutôt que de « lire » la perte.
[28] Cassure de régime de volatilité — Une rupture ou un changement dans le régime de volatilité prédominant ; mentionné dans le débat comme l'une des diagnoses possibles pour une période de perte unique.
[29] Volatilité — Le degré de variation d'un prix de trading dans le temps ; le débat aborde les modèles de tarification basés sur la volatilité, les filtres de volatilité, la volatilité implicite vs. réalisée, et les cassures de régime de volatilité.
[30] Filtre de volatilité — Une règle qui filtre ou ajuste le trading en fonction des niveaux de volatilité ; cité dans le débat comme un exemple de solution qu'un bureau pourrait mettre en œuvre après l'échec d'une stratégie en période de crise de liquidité.
Les tableaux de données financières suivants ont été référencés lors des échanges du débat :
| Nombre de paramétrisations essayées (N) | Sharpe maximum obtainable à partir de bruit pur (annualisé) |
|---|---|
| 10 | 0,96 |
| 100 | 1,36 |
| 1 000 | 1,66 |
| 10 000 | 1,92 |
Légende : Rapport de Sharpe maximum attendu parmi N essais indépendants d'une stratégie à zéro avantage, utilisant l'approximation asymptotique sqrt(2 ln N / T) multipliée par sqrt(252), avec T = 1 260 observations quotidiennes (cinq ans). Le Sharpe est annualisé et sans unité ; N est un nombre de spécifications candidates. Méthode selon Bailey, Borwein, López de Prado et Zhu, "La Probabilité de Surajustement du Backtest", Journal of Computational Finance (2016).
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous ses droits sur sa plateforme, ses flux de travail agentiques, et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l'utilisation des rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas un conseil financier, d'investissement, juridique ou fiscal. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.