
Rectifying trading errors after they occur is significantly more challenging than executing tasks correctly from the outset.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 11, 2026
Verdict : probablement VRAI (65%)
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
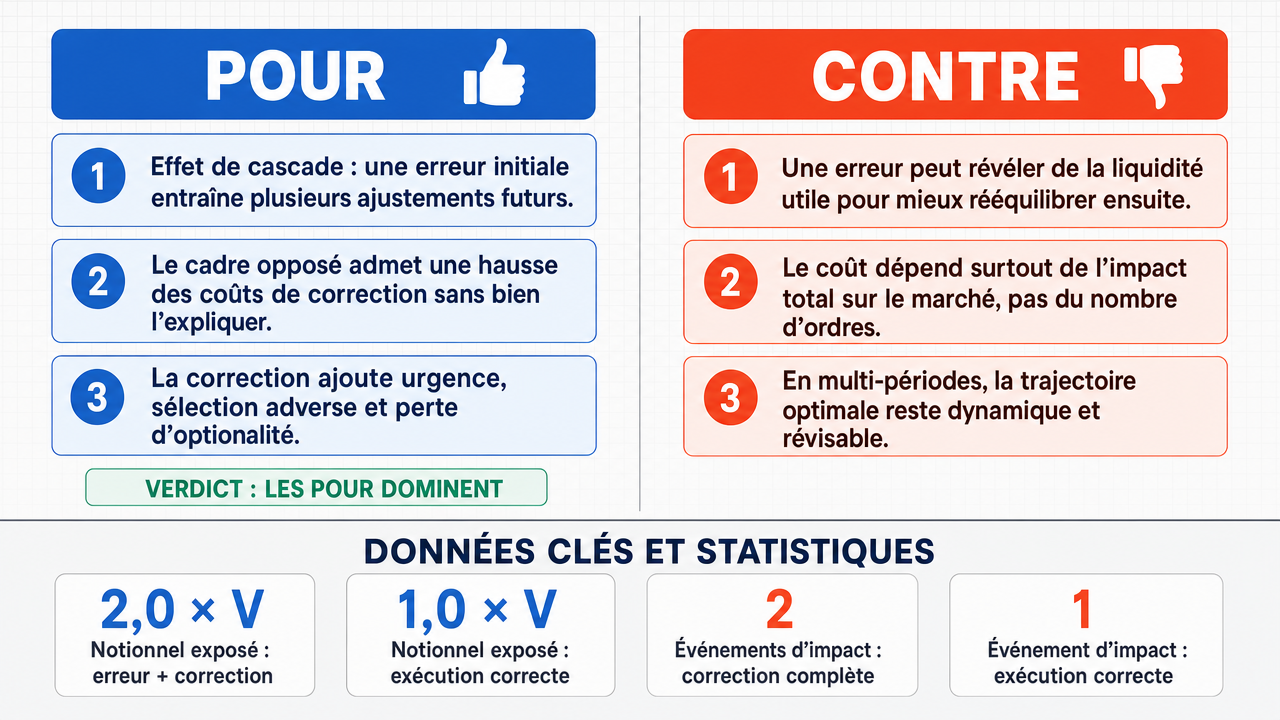
- ■Dans l’optimisation de portefeuille multi-périodes , une erreur initiale crée une cascade de décisions sous-optimales qui doivent être rectifiées sur les horizons temporels futurs, entraînant des coûts de transaction supplémentaires importants et un impact sur le marché . Corriger une position erronée importante nécessite de liquider ou de rééquilibrer en urgence, ce qui amplifie l’impact temporaire et permanent sur le prix , bien au-delà du coût d’un trade planifié.
- ■Le cadre même du Négatif admet que son modèle n’explique pas l’augmentation observée du coût suite à la correction d’erreur, tout en affirmant simultanément que la correction intègre une intelligence de marché mise à jour qui réduit la variance totale — ces deux affirmations sont incohérentes lorsqu’elles s’appliquent au même trade corrigé.
- ■Le coût de la correction n’est pas simplement le coût d’opportunité manqué initial, mais se cumule par la nécessité d’urgence, la sélection adverse, et la perte d’optionnalité dans les périodes suivantes, rendant la rectification structurellement plus difficile qu’une exécution initiale correcte.
❌ Arguments ANTI :
- ■Une erreur en Période 1 peut en réalité fournir un signal ou une liquidité « gratuite » qui sert d’exploration, informant un rééquilibrage plus efficace en Période 2, ce qui signifie que le trader ne paie pas simplement une pénalité mais obtient une intelligence de marché mise à jour pouvant réduire la variance totale du chemin d’exécution .
- ■Le coût et la complexité d’une tâche de trading sont déterminés par la liquidité totale consommée et l’impact sur le marché réalisé, et non par le nombre de trades ; une seule commande optimisée et un processus de correction d’erreur ultérieur doivent être comparés selon ces dimensions plutôt que supposés favoriser l’exécution initiale.
- ■Le « chemin correct » dans les cadres multi-périodes n’est pas une trajectoire statique mais une réponse dynamique aux données entrantes, donc une erreur initiale ne représente pas une perte permanente d’optimalité qui ne pourrait pas être récupérée par un rééquilibrage informé .
💭 Conclusion : L’affirmation selon laquelle rectifier des erreurs de trading est nettement plus difficile que d’exécuter correctement dès le départ est soutenue par l’asymétrie structurelle des coûts entre exécution planifiée et correctionnelle. La partie PRO a efficacement démontré que la correction d’erreur entraîne des coûts de transaction composés et un impact de marché dû à l’urgence qu’un trade initial correctement exécuté évite. Les preuves montrent qu’un chemin correct expose 2,0x V à l’impact de marché contre 1,0x V pour une exécution correcte, la phase corrective opérant sous contrainte d’urgence plutôt que selon un calendrier prévu. Bien que le Négatif ait avancé un contre-argument plausible selon lequel les erreurs peuvent servir de sondes d’information via un « effet d’apprentissage » dans la fourniture de liquidité , cet argument ne surmonte pas le doublement mécanique du notionnel exposé à l’impact et la prime d’urgence inhérente aux trades correctifs sous contrainte de délai.
🔬 Résultat DeepResearch : probablement VRAI ✅ (65%)
Assertion : Rectifier des erreurs de trading après qu’elles se soient produites est nettement plus difficile que d’exécuter correctement dès le départ.
Modèles participants : deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 1 conclu VRAI, 0 conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0,65, FAUX=0,00
🏅 Changement de score des modèles :
minimax-m3 💬👁️: +6
✅ Arguments PRO :
- ■Dans l’optimisation de portefeuille multi-périodes , une erreur initiale crée une cascade de décisions sous-optimales qui doivent être rectifiées sur les horizons temporels futurs, entraînant des coûts de transaction supplémentaires importants et un impact sur le marché . Corriger une position erronée importante nécessite de liquider ou de rééquilibrer en urgence, ce qui amplifie l’impact temporaire et permanent sur le prix , bien au-delà du coût d’un trade planifié. deepseek-v3.2 💬
- ■Le cadre même du Négatif admet que son modèle n’explique pas l’augmentation observée du coût suite à la correction d’erreur, tout en affirmant simultanément que la correction intègre une intelligence de marché mise à jour qui réduit la variance totale — ces deux affirmations sont incohérentes lorsqu’elles s’appliquent au même trade corrigé. deepseek-v3.2 💬
- ■Le coût de la correction n’est pas simplement le coût d’opportunité manqué initial, mais se cumule par la nécessité d’urgence, la sélection adverse, et la perte d’optionnalité dans les périodes suivantes, rendant la rectification structurellement plus difficile qu’une exécution initiale correcte. deepseek-v3.2 💬
❌ Arguments ANTI :
- ■Une erreur en Période 1 peut en réalité fournir un signal ou une liquidité « gratuite » qui sert d’exploration, informant un rééquilibrage plus efficace en Période 2.
- ■Le « chemin correct » dans les cadres multi-périodes n’est pas une trajectoire statique mais une réponse dynamique aux données entrantes.
- ■Le coût et la complexité d’une tâche de trading sont déterminés par la liquidité totale consommée et l’impact sur le marché réalisé, et non par le nombre de trades.
| Face-off | Modèle VRAI | Modèle FAUX | Moyenne VRAI μ | Moyenne FAUX μ | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.409 | 0.220 | 8 | 2 | VRAI | VRAI | 65% |
Les termes techniques, abréviations et concepts spécifiques au domaine référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] Chemin optimal dynamique — En optimisation multi-périodes, la séquence de décisions de trading qui minimise le coût total (y compris l’impact sur le marché) lorsque le trader peut s’adapter aux informations entrantes au fil du temps, plutôt que de s’engager à un calendrier fixe à l’avance.
[2] Chemin d'exécution — La séquence et le timing des transactions utilisées pour mettre en œuvre une décision de trading ou pour corriger une position erronée sur une ou plusieurs périodes.
[3] Signal gratuit — Dans le débat, une affirmation contestée selon laquelle une erreur de trade peut révéler incidentellement des informations (par exemple, sur la liquidité ou l’impact sur le prix) qui bénéficient à un trading correctif ultérieur.
[4] Asymétrie d'information — Une condition dans laquelle une partie à une transaction possède une information matérielle (par exemple, sur la liquidité, l’impact sur le prix ou l’état du marché) que l’autre partie ne possède pas, ce qui peut modifier les résultats d’exécution.
[5] Liquidité — La facilité avec laquelle un actif peut être acheté ou vendu sur le marché sans affecter substantiellement son prix ; un déterminant clé du coût d’exécution et de l’impact sur le marché.
[6] Sonde de liquidité — Un petit ou exploratoire trade utilisé pour jauger la liquidité disponible et l’impact sur le prix avant de s’engager dans une position plus importante ; dans le débat, l’analogie négative d’un trade erroné à une telle sonde.
[7] Impact sur le marché — La variation de prix défavorable causée par l’ordre d’un trader, généralement décomposée en impact temporaire (qui se dissipe après l’exécution) et impact permanent (qui persiste dans le prix post-trade).
[8] États du marché — Les conditions évolutives d’un marché (volatilité, liquidité, flux d’ordres, etc.) au fil du temps, que les cadres d’optimisation multi-périodes traitent comme dynamiques plutôt que statiques.
[9] Optimisation multi-périodes — Un cadre de portefeuille-trading dans lequel les décisions sont prises séquentiellement sur plusieurs périodes, permettant au trader de s’adapter aux nouvelles informations et de répartir les transactions sur un horizon.
[10] Optimisation de portefeuille multi-périodes — L’extension de l’optimisation de portefeuille sur plusieurs périodes, dans laquelle une erreur initiale peut se propager sous forme de cascade de décisions sous-optimales et de coûts de transaction supplémentaires dans les périodes suivantes.
[11] Exécution optimale — La conception d’un calendrier de trading qui minimise le coût total attendu (y compris l’impact sur le marché et le risque de timing) pour l’acquisition ou la liquidation d’une position donnée.
[12] Calendrier optimal — Un plan pré-calculé spécifiant comment découper un ordre parent dans le temps afin de minimiser l’impact sur le marché en fonction de la liquidité disponible et d’un horizon cible.
[13] Impact permanent sur le prix — La composante de l’impact sur le marché qui persiste dans le prix de l’actif après la fin du trade, reflétant une nouvelle information transmise par l’ordre.
[14] Impact sur le prix — La variation du prix d’un actif attribuable à l’exécution d’un trade ; généralement décomposée en composantes temporaires et permanentes.
[15] Rééquilibrage — Le processus d’ajustement des détentions de portefeuille pour revenir vers des poids cibles, qui dans le débat est opposé à l’exécution d’un seul trade correctif dès le départ.
[16] Optimisation à une seule période — Un cadre de trading dans lequel la décision de portefeuille est prise une seule fois, sans considération pour un rééquilibrage futur ; utilisé dans le débat pour argumenter que même sans cascade, la correction d’erreur nécessite un second trade dans des conditions aggravées.
[17] Décisions sous-optimales — Des choix de trading ou d’allocation qui s’écartent du chemin optimal dynamique, que l’affirmative soutient propagent et amplifient après une erreur initiale.
[18] Impact temporaire sur le prix — La composante transitoire de l’impact sur le marché qui déplace le prix d’exécution par rapport au prix pré-trade pendant le trade, puis revient à la normale.
[19] Horizon temporel — La période sur laquelle une tâche de trading est planifiée ou exécutée ; une donnée clé pour les modèles d’exécution optimale et pour le cadre multi-périodes du débat.
[20] Variance totale — Une mesure statistique de dispersion ; dans le débat, l’analogie négative affirme que l’intégration d’informations de marché mises à jour lors de la correction peut réduire la variance totale du chemin d’exécution sur l’horizon.
[21] Coûts de transaction — Les coûts explicites et implicites du trading, y compris commissions, spreads et impact sur le marché ; l’affirmative soutient que ceux-ci se cumulent lorsqu’une erreur doit être corrigée.
[22] Avantage de la variance — Dans le débat, l’affirmation non quantifiée selon laquelle la correction d’erreur, en incorporant des informations mises à jour, réduit la variance du chemin d’exécution par rapport au trade initial.
Les tableaux de données financières suivants ont été référencés lors des échanges de débat :
| Scénario | Notionnel brut exposé à l'impact | Événements d'impact | Contraintes de délai | Part de l'impact récupérable |
|---|---|---|---|---|
| Exécution correcte (période unique) | 1,0 x V | 1 | Programmé (faible urgence) | n/a |
| Branche erronée + correction complète | 2,0 x V | 2 | Forcé (haute urgence) | Composante temporaire uniquement |
Légende : Notionnel en multiples de la taille de transaction prévue V ; "part de l'impact récupérable" désigne la composante temporaire de l'impact sur le prix, qui revient à la moyenne, contre la composante permanente, qui est conservée par la contrepartie. Source : cadre d'Almgren et Chriss (2000) et la décomposition permanente/temporaire dans arXiv:1412.2152v1 (2014).
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses workflows agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l'utilisation des rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d'investissement, juridiques ou fiscaux. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.