
Rising oil prices in Q4 2026 will be a primary driver of a broader financial market correction.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 22, 2026
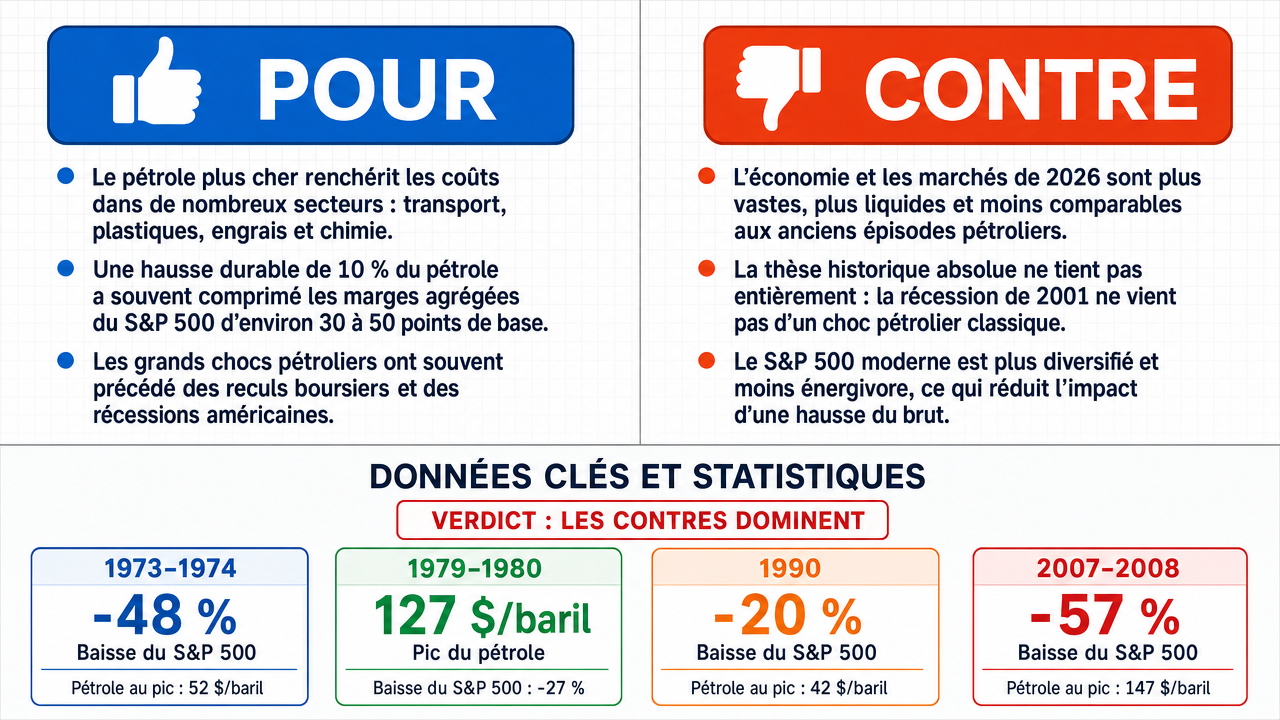
Verdict
Verdict : probablement FAUX (68%)
Rapport Web : https://solsicefinance.com/public/debates/rising-oil-prices-in-q4-2026-will-be-a-primary-driver-of-a-b-7ba4cc011805
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■La hausse des prix du pétrole agit comme un choc de coût universel dans tous les secteurs car le pétrole brut est une matière première pour la pétrochimie , les plastiques, les engrais, les produits pharmaceutiques et l’asphalte, faisant cascade des coûts d’entrée à travers les chaînes d’approvisionnement et comprimant les marges des entreprises.
- ■Pour chaque augmentation soutenue de 10 % des prix du pétrole, les marges opérationnelles agrégées du S&P 500 se contractent historiquement d’environ 30 à 50 points de base , fournissant un canal de compression des marges quantifiable reliant le pétrole à la performance boursière.
- ■Le bilan historique montre que chaque récession américaine depuis 1973 a été précédée par une hausse du prix du pétrole, suggérant un lien empirique robuste entre les chocs pétroliers et les corrections de marché plus larges.
❌ Arguments ANTI clés :
- ■La position affirmative commet une fallacie de l’échelle en extrapolant d’un marché qui était une fraction de sa taille actuelle ; l’univers d’investissement , la profondeur de liquidité , et la composition institutionnelle du S&P 500 ont connu des changements tectoniques depuis les années 1970, l’indice étant désormais dominé par des secteurs moins énergivores.
- ■La prétention universelle selon laquelle chaque récession américaine depuis 1973 a été précédée par une hausse du prix du pétrole est falsifiée logiquement par la récession de 2001 (poussée par la bulle Internet durant une période de prix de l’énergie stables ou en baisse) et celle de 2020 (déclenchée par les confinements liés au COVID-19 et précédée d’un effondrement historique des prix du pétrole, non d’une hausse).
- ■La résilience structurelle du marché en 2026 — incluant une liquidité plus profonde, une composition sectorielle diversifiée, et des cadres de politique monétaire évolués — signifie que la volatilité des prix du pétrole sera absorbée plutôt que transmise à une correction plus large.
💭 Conclusion : Faux. La partie négative a contrecarré l’affirmation centrale historique en argumentant que la composition moderne du S&P 500 , la profondeur de liquidité, et la répartition sectorielle diffèrent fondamentalement de l’économie industrielle énergivore des décennies précédentes. Les preuves concernant la réduction de l’intensité énergétique sectorielle (par exemple, Technologies de l’Information à -85 %, Services Financiers à -90 %) et la faible bêta énergétique des secteurs technologiques soutiennent l’argument du changement structurel. Bien que l’affirmative ait proposé un mécanisme plausible d’inflation par poussée de coûts , la partie négative a démontré que la capacité de production excédentaire reste mince et que le tableau de bêta énergétique contient des instabilités paramétriques qui affaiblissent ses propres conclusions. La nature composite de l’affirmation — exigeant à la fois une hausse des prix du pétrole en Q4 2026 et qu’ils soient un moteur principal de correction — affaiblit encore la confiance, car le débat n’a pas établi la prémisse directionnelle avec des preuves suffisantes.
🔬 Résultat DeepResearch : probablement FAUX ❌ (68%)
Assertion : La hausse des prix du pétrole au Q4 2026 sera un moteur principal d’une correction plus large du marché financier.
Modèles participants : deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 conclu VRAI, 1 conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.68
🏅 Changement de score du modèle :
minimax-m3 💬👁️ : +7
✅ Arguments PRO :
- ■La hausse des prix du pétrole agit comme un choc de coût universel dans tous les secteurs car le pétrole brut est une matière première pour la pétrochimie , les plastiques, les engrais, les produits pharmaceutiques et l’asphalte, faisant cascade des coûts d’entrée à travers les chaînes d’approvisionnement et comprimant les marges des entreprises. deepseek-v4-pro 💬
- ■Pour chaque augmentation soutenue de 10 % des prix du pétrole, les marges opérationnelles agrégées du S&P 500 se contractent historiquement d’environ 30 à 50 points de base , fournissant un canal de compression des marges quantifiable reliant le pétrole à la performance boursière. deepseek-v4-pro 💬
- ■Le bilan historique montre que chaque récession américaine depuis 1973 a été précédée par une hausse du prix du pétrole, suggérant un lien empirique robuste entre les chocs pétroliers et les corrections de marché plus larges. deepseek-v4-pro 💬
❌ Arguments ANTI :
- ■La position affirmative commet une fallacie de l’échelle en extrapolant d’un marché qui était une fraction de sa taille actuelle ; l’univers d’investissement , la profondeur de liquidité , et la composition institutionnelle du S&P 500 ont connu des changements tectoniques depuis les années 1970, l’indice étant désormais dominé par des secteurs moins énergivores. gemma-4-26b-a4b-it 💬👁️
- ■La prétention universelle selon laquelle chaque récession américaine depuis 1973 a été précédée par une hausse du prix du pétrole est falsifiée logiquement par la récession de 2001 (poussée par la bulle Internet durant une période de prix de l’énergie stables ou en baisse) et celle de 2020 (déclenchée par les confinements liés au COVID-19 et précédée d’un effondrement historique des prix du pétrole, non d’une hausse). gemma-4-26b-a4b-it 💬👁️
- ■La résilience structurelle du marché en 2026 — incluant une liquidité plus profonde, une composition sectorielle diversifiée, et des cadres de politique monétaire évolués — signifie que la volatilité des prix du pétrole sera absorbée plutôt que transmise à une correction plus large. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux. La partie négative a miné la revendication historique centrale de l’affirmative en argumentant que la composition moderne du S&P 500, la profondeur de liquidité et la répartition sectorielle diffèrent fondamentalement de l’économie industrielle énergivore des décennies passées. Les preuves sur la réduction de l’intensité énergétique sectorielle (par exemple, Technologies de l’Information à -85 %, Services Financiers à -90 %) et la faible bêta énergétique des secteurs technologiques soutiennent l’argument du changement structurel. Bien que l’affirmative ait proposé un mécanisme plausible d’inflation par poussée de coûts , la partie négative a démontré que la capacité de production excédentaire reste mince et que le tableau de bêta énergétique contient des instabilités paramétriques qui affaiblissent ses propres conclusions. La nature composite de l’affirmation — exigeant à la fois que les prix du pétrole augmentent en Q4 2026 et qu’ils soient un moteur principal de correction — affaiblit encore la confiance, car le débat n’a pas établi la prémisse directionnelle avec des preuves suffisantes.
📋 Faits PRO :
• Le pétrole brut sert de matière première pour la pétrochimie, les plastiques, les engrais, les produits pharmaceutiques et l’asphalte.
• La hausse des prix du pétrole comprime les marges opérationnelles des entreprises en augmentant les coûts d’entrée que les entreprises ne peuvent pas entièrement répercuter sur les consommateurs.
• L’affirmative affirme que chaque récession américaine depuis 1973 a été précédée par une hausse du prix du pétrole.
📋 Faits ANTI :
• L’univers d’investissement, la profondeur de liquidité et la composition institutionnelle du S&P 500 ont connu une mutation tectonique depuis les années 1970, l’indice étant désormais dominé par des secteurs moins énergivores.
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne μ VRAI | Moyenne μ FAUX | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.524 | 0.204 | 6 | 2 | VRAI | FAUX | 68% |
Les termes techniques, abréviations et concepts spécifiques au domaine référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l’entrée correspondante ci-dessous.
[1] points de base — bps — Unité de mesure équivalant à 1/100e de pourcentage, utilisée dans la transcription pour quantifier la contraction des marges d’exploitation du S&P 500 (environ 30–50 bps) après une augmentation soutenue de 10 % du prix du pétrole.
[2] bbl — barils — Unité de volume pour le pétrole brut, utilisée dans la transcription sous la forme « 147 $/bbl » pour indiquer des dollars par baril.
[3] pétrole Brent — Référence de prix du pétrole brut utilisée dans la transcription dans un scénario hypothétique où les prix passeraient de 85 à 110 dollars au quatrième trimestre 2026.
[4] faible capital — Désignation pour des modèles commerciaux nécessitant un investissement en capital relativement faible, utilisée dans la transcription pour caractériser les secteurs modernes du S&P 500 comme ayant une exposition directe à l’énergie inférieure à celle des entreprises industrielles des années 1970.
[5] biens de consommation discrétionnaire — Classification sectorielle du marché identifiée dans la transcription comme l’un des secteurs où la compression des marges due à la hausse des prix du pétrole est concentrée.
[6] inflation par la poussée des coûts — Mécanisme économique décrit dans la transcription où la hausse des coûts d’entrée (comme le pétrole) se propage dans les chaînes d’approvisionnement, augmentant simultanément les prix à la consommation et comprimant les marges des entreprises.
[7] confinements liés à la COVID-19 — Restrictions liées à la pandémie de 2020 citées par la partie négative comme le déclencheur de la récession de 2020, qui a été précédée par un effondrement historique des prix du pétrole plutôt qu’une hausse, contredisant l’affirmation universelle de l’affirmative.
[8] profondeur de liquidité — Mesure de la liquidité du marché mentionnée dans la transcription comme faisant partie des différences structurelles entre le marché des années 1970 et celui de 2026.
[9] bulle Internet — La bulle spéculative des années 1990 fin des années 1990 / début 2000 dans le secteur technologique, citée par la partie négative comme cause de la récession de 2001, qui s’est produite durant une période de stabilité ou de baisse des prix de l’énergie, contredisant l’affirmation universelle de l’affirmative.
[10] bénéfice par action — EPS — Indicateur de rentabilité représentant le profit net d’une entreprise divisé par ses actions en circulation, mentionné dans la transcription comme étant réduit d’environ 3–5 % en raison de la compression des marges suite à une hausse hypothétique du prix du pétrole.
[11] révisions des bénéfices — Ajustements à la baisse des prévisions de bénéfices des entreprises, décrits dans la transcription comme ayant historiquement précédé des corrections boursières.
[12] embargo — Interdiction officielle de commerce, mentionnée dans la transcription dans le contexte de l’embargo pétrolier de 1973–74 comme un choc historique du prix du pétrole.
[13] bêta énergétique — Mesure de la sensibilité du prix d’un actif ou d’un secteur aux mouvements des prix de l’énergie, utilisée dans la transcription pour argumenter que les secteurs modernes numériques et de services ont un bêta énergétique direct inférieur à celui des entreprises industrielles des années 1970.
[14] intensité énergétique — Mesure de la consommation d’énergie par rapport à la production économique, utilisée dans la transcription pour contraster la forte intensité énergétique des secteurs industriels des années 1970 avec la moindre intensité énergétique des secteurs modernes.
[15] correctifs boursiers — Baisse des prix des actions, mentionnée dans la transcription comme étant déclenchée par des révisions à la baisse des bénéfices suite à la compression des marges liée au pétrole.
[16] baisses de marché — Diminutions de la valeur des actions par rapport à un pic antérieur, citées dans la transcription comme dépassant 20 % lors de chocs pétroliers historiques tels que 1973–74, 1979–80, 1990 et 2007–08.
[17] fallacie de l’échelle — Erreur logique mentionnée dans la transcription comme la tentative présumée de l’affirmative d’appliquer des schémas historiques d’un marché plus petit et moins liquide à un marché plus grand et plus liquide aujourd’hui, sans faire correspondre les anciennes variables aux nouvelles contraintes structurelles.
[18] matière première — Matière première utilisée dans les processus industriels, mentionnée dans la transcription comme l’un des usages du pétrole brut au-delà du carburant de transport, notamment dans la pétrochimie, les plastiques, les engrais, les produits pharmaceutiques et l’asphalte.
[19] secteur financier — Secteur économique comprenant les banques et institutions financières, mentionné dans la transcription comme la cause immédiate de la crise de 2008, distincte de la hausse du prix du pétrole.
[20] pic de la guerre du Golfe — La hausse du prix du pétrole en 1990 liée à la guerre du Golfe, citée dans la transcription comme l’un des chocs pétroliers historiques ayant précédé une récession.
[21] secteurs industriels — Classification sectorielle du marché identifiée dans la transcription comme l’un des secteurs où la compression des marges due à la hausse des prix du pétrole est concentrée.
[22] composition institutionnelle — Composition des investisseurs institutionnels et des entités cotées dans un marché, mentionnée dans la transcription comme ayant connu un changement tectonique depuis les années 1970.
[23] univers d’investissement — Ensemble total des opportunités d’investissement disponibles pour les investisseurs, mentionné dans la transcription comme ayant considérablement augmenté depuis les années 1970.
[24] choc de la Révolution iranienne — La hausse du prix du pétrole de 1979–80 liée à la Révolution iranienne, citée dans la transcription comme l’un des chocs pétroliers historiques ayant précédé une récession.
[25] macroéconomique — Relatif à l’économie dans son ensemble, utilisé dans la transcription pour décrire l’impact économique global de la hausse du prix du pétrole de 2007–08.
[26] compression des marges — Réduction des marges bénéficiaires d’exploitation, décrite dans la transcription comme se produisant lorsque les entreprises ne peuvent pas répercuter entièrement la hausse des coûts liés au pétrole sur les consommateurs sans détruire la demande.
[27] matériaux — Classification sectorielle du marché identifiée dans la transcription comme l’un des secteurs où la compression des marges due à la hausse des prix du pétrole est concentrée.
[28] resserrement monétaire — Actions de la banque centrale visant à augmenter les taux d’intérêt ou à réduire la masse monétaire, citées dans la transcription comme l’un des canaux de transmission par lesquels la hausse des prix du pétrole pourrait déclencher une correction des marchés financiers.
[29] chocs pétroliers — Changements soudains et importants des prix du pétrole, mentionnés dans la transcription comme des précurseurs historiques des récessions, bien que la partie négative conteste la universalité de ce schéma.
[30] marges d’exploitation — Indicateur de rentabilité mesurant le revenu d’exploitation en pourcentage du chiffre d’affaires, mentionné dans la transcription comme se contractant d’environ 30 à 50 points de base sur deux trimestres après une hausse soutenue de 10 % du prix du pétrole.
[31] peak-to-trough — Une mesure de la baisse du point le plus haut au point le plus bas, utilisée dans le transcript pour décrire la chute de 57 % du S&P 500 lors de la crise pétrolière et financière de 2008.
[32] pétrochimie — Produits chimiques dérivés du pétrole, mentionnés dans le transcript comme l'une des industries en aval affectées par la hausse des prix du pétrole brut.
[33] cause immédiate — La cause directe ou immédiate d’un événement, utilisée dans le transcript pour décrire le rôle du secteur financier dans la crise de 2008 comme distinct de la montée des prix du pétrole.
[34] T4 2026 — Quatrième trimestre 2026 — La période du quatrième trimestre de l’année civile 2026, période spécifiée dans l’affirmation du débat durant laquelle la hausse des prix du pétrole est censée entraîner une correction du marché financier.
[35] récession — Une baisse significative de l’activité économique. L’affirmative affirme que chaque récession américaine depuis 1973 a été précédée par une hausse des prix du pétrole ; la négative conteste cette universalité, citant les récessions de 2001 et 2020 comme contre-exemples.
[36] S&P 500 — Standard & Poor’s 500 — Un indice boursier américain regroupant 500 grandes capitalisations, référencé dans le transcript comme la référence pertinente pour mesurer les pertes, la compression des marges et l’impact sur les bénéfices.
[37] chaînes d’approvisionnement — Réseaux d’organisations et de processus impliqués dans la production et la distribution de biens, mentionnés dans le transcript comme le conduit par lequel la hausse des prix du pétrole se propage en une inflation plus large par la poussée des coûts.
[38] transports — Une classification sectorielle du marché identifiée dans le transcript comme l’un des secteurs où la compression des marges due à la hausse des prix du pétrole est concentrée.
Les tableaux de données financières suivants ont été référencés lors des échanges du débat :
| Épisode de choc pétrolier | Pic du prix du pétrole | Drawdown du S&P 500 | Début de la récession |
|---|---|---|---|
| Embargo 1973–74 | 52 $/bbl (USD 2024) | -48% | Nov 1973 |
| Crise iranienne 1979–80 | 127 $/bbl (USD 2024) | -27% | Jan 1980 |
| Guerre du Golfe 1990 | 42 $/bbl (USD 2024) | -20% | Juil 1990 |
| Hausse des prix 2007–08 | 147 $/bbl (nominal) | -57% | Déc 2007 |
Légende : Chocs majeurs des prix du pétrole et pertes du S&P 500 de peak à trough associées. Les prix du pétrole en USD ajustés à l’inflation de 2024 sauf 2007–08 (nominal). Les pertes sont mesurées du pic avant choc au creux. Source : Federal Reserve Economic Data (), datation des récessions NBER, indices S&P Dow Jones.
| Secteur | Intensité énergétique (par rapport à 1973) | Bêta énergétique projeté pour 2026 |
|---|---|---|
| Technologies de l'information | -85% | 0.15 |
| Services financiers | -90% | 0.05 |
| Consommation discrétionnaire | -40% | 0.45 |
| Santé | -60% | 0.20 |
| Industriels | -15% | 0.75 |
Légende : Évaluation comparative de la dépendance énergétique des secteurs et de leur sensibilité projetée aux fluctuations des prix du pétrole brut. L’intensité énergétique représente la réduction des besoins directs en carburant/matières premières par rapport à la référence de 1973. Le bêta énergétique indique la sensibilité estimée des bénéfices sectoriels à une variation de 10 % des prix du pétrole.
| Secteur | Part de l’entrée directe de pétrole | Part totale (directe + indirecte) de pétrole |
|---|---|---|
| Transports & Entrepôts | 18,2% | 22,7% |
| Fabrication | 2,8% | 8,4% |
| Agriculture & Extraction | 6,1% | 11,3% |
| Construction | 3,4% | 7,9% |
| Commerce de gros & détail | 1,5% | 5,6% |
| Technologies de l'information | 0,3% | 2,1% |
Légende : Part des coûts pétroliers en pourcentage de la production totale de l’industrie, basée sur les tableaux d’input-output de référence du BEA 2017. Part directe = produits pétroliers et charbon comme intrant intermédiaire direct. La part totale inclut les coûts pétroliers indirects intégrés chez les fournisseurs en amont. Source : Bureau of Economic Analysis, Données des comptes input-output.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous ses droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l’utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l’utilisation des rapports pour entraîner des modèles d’IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d’investissement, juridiques ou fiscaux. La société n’est pas un conseiller financier réglementé. Les résultats générés par IA peuvent contenir des erreurs ; l’utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.