
Rocket Lab will achieve $5 to $10 billion in annual revenue within the years 2031 to 2036.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 18, 2026
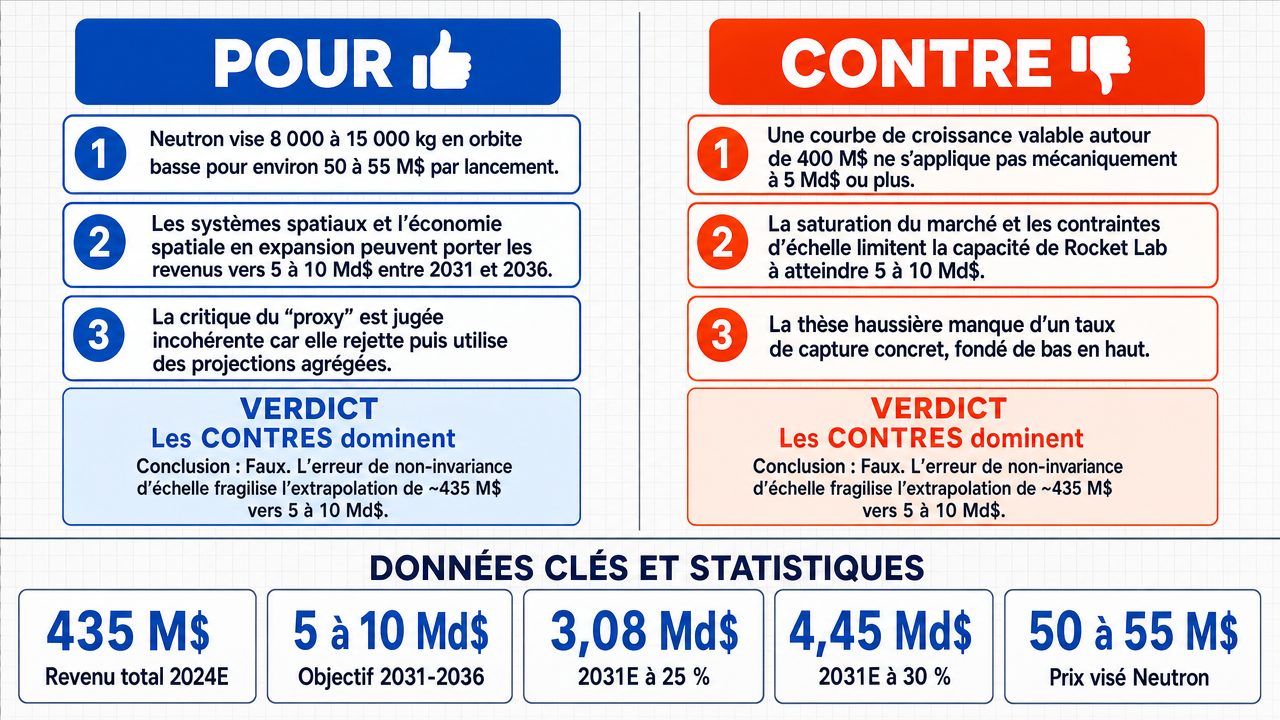
Verdict
Verdict : probablement FAUX (72%)
Rapport Web : https://solsicefinance.com/public/debates/rocket-lab-will-achieve-5-to-10-billion-in-annual-revenue-wi-0fa5c7f6aff3
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■La fusée Neutron de Rocket Lab, dont le premier lancement est prévu en 2025, est conçue pour transporter 8 000 à 15 000 kg vers la LEO à un prix projeté d’environ 50 à 55 millions de dollars par lancement, répondant directement au marché de la constellation de moyenne capacité (par exemple, le projet Kuiper d’Amazon avec 3 236 satellites, les architectures LEO proliférées par SDA , et les cycles de remplacement de Starlink ).
- ■Le segment en plein essor des Systèmes Spatiaux , combiné à l’expansion de l’économie spatiale, propulsera le chiffre d’affaires à 5–10 milliards de dollars d’ici 2031–2036, en présentant la cible comme une extrapolation linéaire d’une courbe de croissance établie plutôt qu’un saut spéculatif.
- ■L’argument de l’opposant sur la « substitution d’erreur de proxy » est incohérent en soi : il affirme simultanément que les projections globales ne peuvent déterminer le chiffre d’affaires d’une seule entreprise tout en affirmant que l’affirmatif considère les projections globales comme une preuve pour le chiffre spécifique de Rocket Lab — ces deux propositions ne peuvent pas être vraies en même temps.
❌ Arguments ANTI clés :
- ■L’affirmatif commet une fallace d’invariance de l’échelle : une courbe de croissance établie à une échelle de revenus d’environ 400 millions de dollars n’est pas invariante lorsqu’on l’applique à un objectif de 5 milliards de dollars, et les contraintes de mise à l’échelle empêcheront l’extrapolation linéaire que suppose l’affirmatif.
- ■La saturation du marché et les contraintes de mise à l’échelle empêcheront Rocket Lab d’atteindre la fourchette de 5 à 10 milliards de dollars, car l’entreprise fait face à des limites structurelles quant à la rapidité de sa croissance.
- ■La position de l’affirmatif est logiquement incohérente car elle ne fournit qu’une croissance du marché de haut en bas , sans une prémisse de taux de capture de bas en haut , laissant un écart explicatif massif sur la façon dont le chiffre d’affaires spécifique de Rocket Lab est dérivé de la croissance globale du marché.
💭 Conclusion : Faux. L’argument le plus fort de la partie négative — la fallace d’invariance de l’échelle — sape directement la revendication centrale de l’affirmatif selon laquelle la courbe de croissance de Rocket Lab , à partir d’une base de revenus d’environ 400 millions de dollars, peut être extrapolée linéairement pour atteindre un objectif de 5 à 10 milliards de dollars. L’affirmatif n’a pas réussi à fournir une prémisse de part de marché ou de taux de capture de bas en haut reliant les projections de l’économie spatiale globale à un chiffre d’affaires spécifique de Rocket Lab, laissant un écart explicatif critique. La critique logique de la partie négative est plus rigoureuse et cohérente avec les preuves. Parce que l’affirmation est composée (atteindre 5–10 milliards de dollars ET dans la fenêtre 2031–2036), aucune des sous-affirmations n’a été soutenue de manière indépendante et complète par les preuves de l’affirmatif.
🔬 Résultat DeepResearch : probablement FAUX ❌ (72%)
Assertion : Rocket Lab atteindra 5 à 10 milliards de dollars de revenus annuels entre 2031 et 2036.
Modèles participants : deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 concluants VRAI, 1 concluant FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.72
🏅 Changement de score du modèle :
minimax-m3 💬👁️: +7
✅ Arguments PRO :
- ■La fusée Neutron de Rocket Lab, dont le premier lancement est prévu en 2025, est conçue pour transporter 8 000 à 15 000 kg vers la LEO à un prix projeté d’environ 50 à 55 millions de dollars par lancement, répondant directement au marché de la constellation de capacité moyenne (par exemple, le projet Kuiper d’Amazon avec 3 236 satellites, les architectures LEO proliférées par SDA , et les cycles de remplacement de Starlink ). deepseek-v4-pro 💬
- ■Le segment en plein essor des Systèmes Spatiaux , combiné à l’expansion de l’économie spatiale, propulsera le chiffre d’affaires à 5–10 milliards de dollars d’ici 2031–2036, en présentant la cible comme une extrapolation linéaire d’une courbe de croissance établie plutôt qu’un saut spéculatif. deepseek-v4-pro 💬
- ■L’argument de l’opposant sur la « substitution d’erreur de proxy » est incohérent en soi : il affirme simultanément que les projections globales ne peuvent déterminer le chiffre d’affaires d’une seule entreprise tout en affirmant que l’affirmatif considère les projections globales comme une preuve pour le chiffre spécifique de Rocket Lab — ces deux propositions ne peuvent pas être vraies en même temps. deepseek-v4-pro 💬
❌ Arguments ANTI :
- ■L’affirmatif commet une fallace d’invariance de l’échelle : une courbe de croissance établie à une échelle de revenus d’environ 400 millions de dollars n’est pas invariante lorsqu’on l’applique à un objectif de 5 milliards de dollars, et les contraintes de mise à l’échelle empêcheront l’extrapolation linéaire que suppose l’affirmatif. gemma-4-26b-a4b-it 💬👁️
- ■La saturation du marché et les contraintes de mise à l’échelle empêcheront Rocket Lab d’atteindre la fourchette de 5 à 10 milliards de dollars, car l’entreprise fait face à des limites structurelles quant à la rapidité de sa croissance. gemma-4-26b-a4b-it 💬👁️
- ■La position de l’affirmatif est logiquement incohérente car elle ne fournit qu’une croissance du marché de haut en bas , sans une prémisse de taux de capture de bas en haut , laissant un écart explicatif massif sur la façon dont le chiffre d’affaires spécifique de Rocket Lab est dérivé de la croissance globale du marché. gemma-4-26b-a4b-it 💬👁️
- ■Une projection de marché globale ne peut, en soi, déterminer le chiffre d’affaires d’une seule entreprise ; l’affirmatif ne parvient pas à établir la variable de part de marché nécessaire pour traduire le marché total adressable en chiffre d’affaires spécifique de Rocket Lab. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux. L’argument le plus fort de la partie négative — la fallace d’invariance de l’échelle — sape directement la revendication centrale de l’affirmatif selon laquelle la courbe de croissance de Rocket Lab à partir d’un socle de revenus d’environ 400 millions de dollars peut être extrapolée linéairement pour atteindre un objectif de 5 à 10 milliards de dollars. L’affirmatif n’a pas réussi à fournir une prémisse de part de marché ou de taux de capture de bas en haut reliant les projections de l’économie spatiale globale à un chiffre d’affaires spécifique de Rocket Lab, laissant un écart explicatif critique. La critique logique de la partie négative est plus rigoureuse et cohérente avec les preuves. Parce que l’affirmation est composée (atteindre 5–10 milliards de dollars ET dans la fenêtre 2031–2036), aucune des sous-affirmations n’a été soutenue de manière indépendante et complète par les preuves de l’affirmatif.
📋 Faits PRO :
• La fusée Neutron de Rocket Lab est conçue pour transporter 8 000 à 15 000 kg vers l’orbite terrestre basse.
• Le prix projeté de Neutron est d’environ 50 à 55 millions de dollars par lancement.
• Le projet Kuiper d’Amazon prévoit de déployer 3 236 satellites.
• L’échelle de revenus actuelle de Rocket Lab mentionnée dans le débat est d’environ 400 millions de dollars.
📋 Faits ANTI :
• Une courbe de croissance établie à une échelle de revenus d’environ 400 millions de dollars n’est pas invariante lorsqu’on l’applique à un objectif de 5 milliards de dollars.
• Les projections de marché globales ne peuvent, en soi, déterminer le chiffre d’affaires d’une seule entreprise sans une variable de part de marché.
• L’affirmatif a fourni des chiffres de croissance du marché de haut en bas sans une prémisse de taux de capture pour Rocket Lab.
| Face-off | Modèle VRAI | Modèle FAUX | Moyenne μ VRAI | Moyenne μ FAUX | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.681 | 0.247 | 6 | 2 | VRAI | FAUX | 72% |
Les termes techniques, abréviations et concepts spécifiques au domaine référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] bottom-up — analyse ascendante — Une approche analytique qui construit une prévision à partir de données de composants individuels (par exemple, la capture projetée de contrats spécifiques par une entreprise) plutôt que des totaux de marché agrégés.
[2] cadence — cadence de lancement — La fréquence ou le rythme auquel un véhicule de lancement effectue des missions sur une période donnée, généralement exprimée en lancements par an.
[3] capital intensity — Une mesure de la quantité d'investissement en capital fixe nécessaire par unité de revenu ou de production ; les industries à forte intensité de capital nécessitent de gros investissements initiaux en équipements et infrastructures.
[4] capture-rate — taux de capture de marché — La part ou le pourcentage d'un marché total qu'une seule entreprise est projetée à gagner, utilisée dans la modélisation des revenus ascendante pour traduire la taille du marché en revenu au niveau de l'entreprise.
[5] constellation-deployment — déploiement de constellation de satellites — Le processus de lancement et de positionnement d'un grand nombre de satellites en orbite pour former un réseau opérationnel, comme ceux fournissant des services de broadband ou de communication.
[6] economic friction — Résistance ou inefficacité dans l'activité économique résultant de facteurs tels que la concurrence, les exigences en capital, la réglementation ou les contraintes liées à l'échelle qui ralentissent la croissance ou augmentent les coûts.
[7] fallacy of non-invariance of scale — Une erreur logique dans laquelle un modèle de croissance, une relation ou une tendance observée à une échelle (par exemple, une petite startup) est supposée rester inchangée lorsqu'elle est extrapolée à une échelle beaucoup plus grande (par exemple, une entreprise de plusieurs milliards de dollars).
[8] global space economy — L'activité économique mondiale agrégée générée par le secteur spatial, incluant les services de lancement, la fabrication de satellites, les systèmes au sol et les applications en aval.
[9] growth curve — Une trajectoire décrivant comment une métrique telle que le revenu augmente au fil du temps, souvent utilisée pour projeter la performance future à partir de données historiques.
[10] heavy-lift — véhicule de lancement lourd — Une catégorie de véhicule de lancement capable de livrer de lourdes charges utiles (typiquement la classe de masse la plus lourde) en orbite, en distinguant des véhicules de moyenne et petite capacité.
[11] hypersonic — Se référant à des vitesses proches ou supérieures à environ Mach 5 (cinq fois la vitesse du son), pertinent pour les véhicules d'essai suborbitaux et certaines applications de défense.
[12] incumbents — entreprises incumbentes — Entreprises établies qui détiennent déjà des positions dominantes sur un marché, bénéficiant souvent d'échelle, de reconnaissance de marque et de relations clients existantes, ce qui constitue des barrières à l'entrée pour de nouveaux acteurs.
[13] investable universe — L'ensemble des opportunités d'investissement ou des marchés/clients accessibles qu'une entreprise peut réellement poursuivre, ce qui limite la croissance potentielle de l'entreprise.
[14] kg — kilogrammes — Unité de masse utilisée dans le débat pour spécifier la capacité de charge utile en orbite (par exemple, 8 000–15 000 kg en orbite terrestre basse).
[15] launch revenue — Revenus tirés des services de lancement, généralement calculés comme le nombre de lancements multiplié par le prix par lancement.
[16] LEO — orbite terrestre basse — Une zone orbitale relativement proche de la surface de la Terre (généralement en dessous de 2 000 km d'altitude), couramment utilisée pour les constellations de satellites, l'observation de la Terre et la Station spatiale internationale.
[17] linear extrapolation — Méthode de prévision qui prolonge une tendance linéaire à partir de données observées dans le futur, en supposant que le même taux de changement continue.
[18] market-share — part de marché — Le pourcentage des ventes totales dans un marché donné capturé par une entreprise particulière, une variable clé reliant la taille du marché global au revenu de l'entreprise.
[19] medium-lift — véhicule de lancement de moyenne capacité — Catégorie de véhicule de lancement avec une capacité de charge utile comprise entre petite et lourde capacité, positionnée dans le débat comme le segment ciblé par Neutron.
[20] orders of magnitude — Manière logarithmique d'exprimer des différences d'échelle, où chaque ordre de grandeur représente une augmentation ou une diminution d'un facteur de dix.
[21] proliferated LEO architectures — architectures proliferées en orbite terrestre basse — Architectures de satellites militaires ou gouvernementaux comprenant un grand nombre de petits satellites répartis en orbite terrestre basse, comme référencé pour l'Agence de développement spatial américaine.
[22] replacement cycles — cycles de remplacement de satellites — La nécessité périodique de lancer de nouveaux satellites pour remplacer ceux vieillissants ou désactivés dans une constellation existante, générant une demande récurrente de lancement.
[23] Space Systems segment — Une division commerciale de Rocket Lab (comme référencé dans le débat) couvrant les produits et services spatiaux hors lancement tels que les composants de satellites et le matériel spatial.
[24] suborbital — Se réfère à une trajectoire de vol atteignant l'espace mais ne réalisant pas la vitesse nécessaire pour compléter une orbite complète autour de la Terre, couramment utilisée pour des missions de test hypersoniques.
[25] top-down — analyse descendante — Une approche analytique qui commence par une figure globale du marché ou de l'économie et descend pour estimer la part d'une entreprise, contrairement à une approche ascendante basée sur des données au niveau de l'entreprise.
[26] marché total adressable — marché total adressable (TAM) — La totalité de l'opportunité de revenus disponible pour un produit ou un service si une entreprise atteignait 100 % de part de marché, utilisée comme plafond dans les prévisions de revenus.
Les tableaux de données financières suivants ont été référencés lors des échanges de débat :
| Segment | Chiffre d'affaires 2023 | Chiffre d'affaires 2024E | Chiffre d'affaires 2031E (CAGR 25%) | Chiffre d'affaires 2031E (CAGR 30%) |
|---|---|---|---|---|
| Systèmes spatiaux | 239 M$ | 320 M$ | 1,53 Mds$ | 2,17 Mds$ |
| Services de lancement | 87 M$ | 115 M$ | 0,55 Md$ | 0,78 Md$ |
| Combiné (avec Neutron) | 326 M$ | 435 M$ | 3,08 Mds$ | 4,45 Mds$ |
Légende : Revenus de Rocket Lab par segment, réels (2023) et estimés (2024E), avec deux scénarios de croissance jusqu'en 2031. Les revenus de lancement de Neutron sont additionnels et ne sont pas entièrement capturés dans le CAGR des Services de lancement. Source : rapports trimestriels de Rocket Lab (T3 2024), prévisions de l'entreprise.
| Indicateur | Actuel (2024E) | Cible (2031-2036) | Multiple requis |
|---|---|---|---|
| Chiffre d'affaires total | ~435 M$ | 5 Md$ - 10 Md$ | N/A |
| Croissance du chiffre d'affaires | N/A | Plage cible | N/A |
Légende : Comparaison du chiffre d'affaires estimé actuel avec la plage cible proposée par l'affirmative. Source : dérivé des données fournies par l'affirmative.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel. La rétro-ingénierie du service ou l'utilisation des rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d'investissement, juridiques ou fiscaux. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.