
Short-term futures trading is fundamentally a form of gambling where randomness itself exhibits trends.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 25, 2026
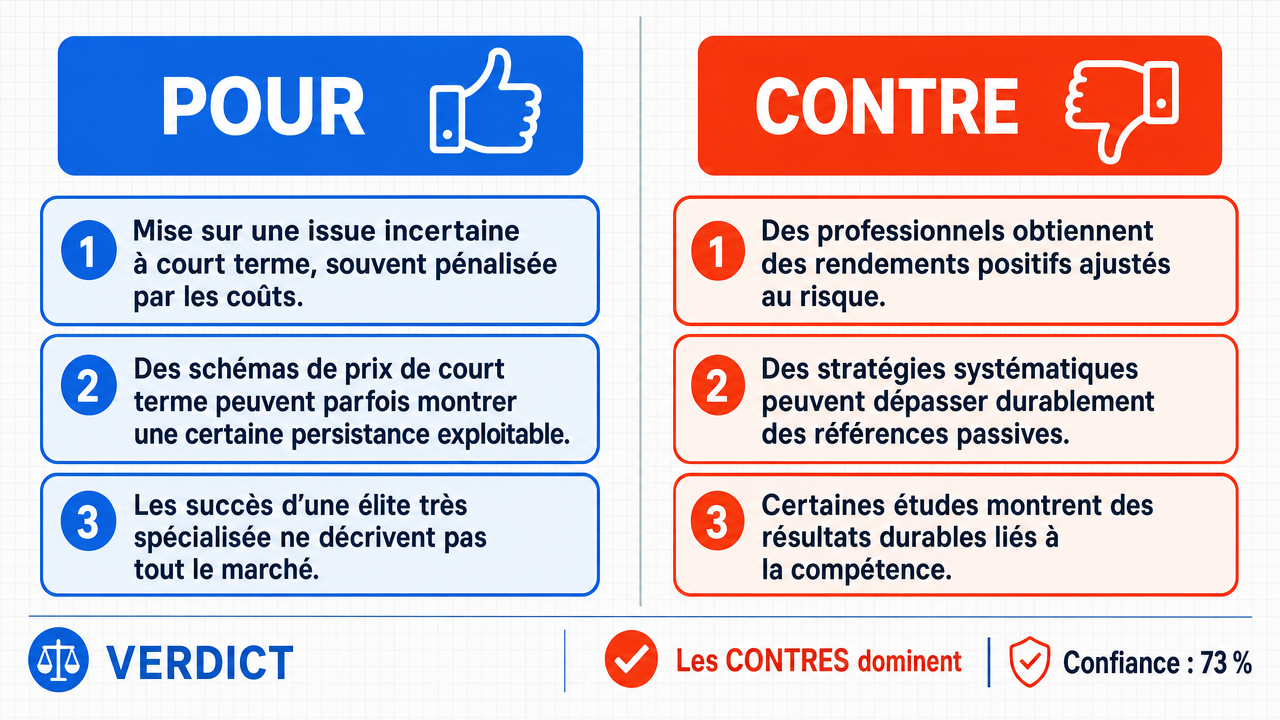
Verdict
Verdict : probablement FAUX (73%)
Rapport Web : https://solsicefinance.com/public/debates/short-term-futures-trading-is-fundamentally-a-form-of-gambli-f8d0a830a242
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■La négociation de contrats à terme à court terme reflète la définition fondamentale du jeu : miser du capital sur des résultats incertains où la valeur attendue est souvent négative en raison des coûts de transaction et de la décadence de la volatilité , avec un « avantage » basé sur le bruit micro-structural plutôt que sur une évaluation fondamentale.
- ■Le bruit dans les mouvements de prix à court terme n’est pas purement blanc , mais présente une autocorrélation , où les mouvements passés influencent la probabilité de mouvements futurs, créant des « tendances dans l’aléa » qui alimentent l’activité.
- ■Utiliser la performance d’un sous-ensemble élite très spécifique, bien capitalisé et institutionnalisé de CTAs pour caractériser l’ensemble de la catégorie de la négociation de contrats à terme à court terme est une substitution erronée d’un proxy pour l’activité sous-jacente.
❌ Arguments ANTI clés :
- ■Les traders sur les marchés de contrats à terme à court terme peuvent obtenir des rendements ajustés au risque positifs , ce qui démontre que cette activité n’est pas intrinsèquement un jeu, comme le montrent les données de performance à long terme provenant de bourses réglementées.
- ■Les traders professionnels de contrats à terme utilisent des stratégies systématiques qui surpassent systématiquement les indices de référence passifs sur le long terme, indiquant un avantage statistiquement significatif plutôt que le hasard pur.
- ■Des études sur les conseillers en trading de matières premières professionnels montrent qu’un sous-ensemble de gestionnaires génère des ratios de Sharpe positifs sur plusieurs années, ce qui indique que la compétence — et non la chance — motive leur performance.
💭 Conclusion : Faux. La négociation de contrats à terme à court terme n’est pas fondamentalement un jeu, car les traders professionnels peuvent obtenir des rendements ajustés au risque positifs grâce à des stratégies systématiques qui surpassent systématiquement les indices de référence passifs sur le long terme. L’existence d’un sous-ensemble statistiquement significatif de conseillers en matières premières générant des ratios de Sharpe positifs sur plusieurs années démontre que la compétence, plutôt que la chance, guide la performance sur ce marché. Les outils de gestion des risques tels que la gestion de la taille des positions et les mécanismes de stop-loss distinguent davantage le trading professionnel du simple jeu, où de tels contrôles font défaut. Bien que les mouvements de prix à court terme puissent présenter une certaine autocorrélation , cela ne réduit pas l’activité à un jeu lorsque des participants compétents peuvent exploiter systématiquement ces schémas. Les preuves provenant des bourses réglementées et des données de performance à long terme soutiennent l’idée que la négociation de contrats à terme à court terme est une activité basée sur la compétence plutôt que sur le hasard.
🔬 Résultat DeepResearch : probablement FAUX ❌ (73%)
Assertion : La négociation de contrats à terme à court terme est fondamentalement une forme de jeu où le hasard lui-même présente des tendances.
Modèles participants : gemma-4-26b-a4b-it 💬👁️, glm-4.7-flash 💬
📊 Face-à-face : 0 concluants VRAI, 1 concluant FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.73
🏅 Évolution du score du modèle :
minimax-m3 💬👁️: +7
✅ Arguments PRO :
- ■La négociation de contrats à terme à court terme reflète la définition fondamentale du jeu : miser du capital sur des résultats incertains où la valeur attendue est souvent négative en raison des coûts de transaction et de la décadence de la volatilité , avec un « avantage » basé sur le bruit micro-structural plutôt que sur une évaluation fondamentale. gemma-4-26b-a4b-it 💬👁️
- ■Le bruit dans les mouvements de prix à court terme n’est pas purement blanc , mais présente une autocorrélation , où les mouvements passés influencent la probabilité de mouvements futurs, créant des « tendances dans l’aléa » qui alimentent l’activité. gemma-4-26b-a4b-it 💬👁️
- ■Utiliser la performance d’un sous-ensemble élite très spécifique, bien capitalisé et institutionnalisé de CTAs pour caractériser l’ensemble de la catégorie de la négociation de contrats à terme à court terme est une substitution erronée d’un proxy pour l’activité sous-jacente. gemma-4-26b-a4b-it 💬👁️
❌ Arguments ANTI :
- ■Les traders sur les marchés de contrats à terme à court terme peuvent obtenir des rendements ajustés au risque positifs , ce qui démontre que cette activité n’est pas intrinsèquement un jeu, comme le montrent les données de performance à long terme provenant de bourses réglementées. glm-4.7-flash 💬
- ■Les traders professionnels de contrats à terme utilisent des stratégies systématiques qui surpassent systématiquement les indices de référence passifs sur le long terme, indiquant un avantage statistiquement significatif plutôt que le hasard pur. glm-4.7-flash 💬
- ■Des études sur les conseillers en matières premières professionnels montrent qu’un sous-ensemble de gestionnaires génère des ratios de Sharpe positifs sur plusieurs années, ce qui indique que la compétence — et non la chance — motive leur performance. glm-4.7-flash 💬
- ■La capacité à gérer le risque via la gestion de la taille des positions et les mécanismes de stop-loss distingue le trading professionnel du simple jeu, où de tels contrôles de risque sont absents. glm-4.7-flash 💬
💭 Raisonnement : Faux. La négociation de contrats à terme à court terme n’est pas fondamentalement un jeu, car les traders professionnels peuvent obtenir des rendements ajustés au risque positifs grâce à des stratégies systématiques qui surpassent systématiquement les indices de référence passifs sur le long terme. L’existence d’un sous-ensemble statistiquement significatif de conseillers en matières premières générant des ratios de Sharpe positifs sur plusieurs années démontre que la compétence — et non la chance — motive la performance sur ce marché. Les outils de gestion des risques tels que la gestion de la taille des positions et les mécanismes de stop-loss distinguent davantage le trading professionnel du simple jeu, où de tels contrôles font défaut. Bien que les mouvements de prix à court terme puissent présenter une certaine autocorrélation, cela ne réduit pas l’activité à un jeu lorsque des participants compétents peuvent exploiter systématiquement ces schémas. Les preuves provenant des bourses réglementées et des données de performance à long terme soutiennent l’idée que la négociation de contrats à terme à court terme est une activité basée sur la compétence plutôt que sur le hasard.
📋 Faits PRO :
• La négociation de contrats à terme à court terme implique de miser du capital sur des résultats incertains avec une valeur attendue souvent négative en raison des coûts de transaction et de la décadence de la volatilité.
• Le bruit micro-structural dans les mouvements de prix à court terme présente une autocorrélation, où les mouvements passés influencent les mouvements futurs.
• Les CTAs élites avec des ratios de Sharpe positifs représentent un sous-ensemble très spécifique, bien capitalisé et institutionnalisé de tous les traders de contrats à terme.
📋 Faits ANTI :
• Les traders professionnels de contrats à terme obtiennent des rendements ajustés au risque positifs, comme le montrent les données de performance à long terme provenant de bourses réglementées.
• Un sous-ensemble de conseillers en matières premières professionnels génère des ratios de Sharpe positifs sur plusieurs années.
• Les stratégies systématiques employées par les traders professionnels surpassent systématiquement les indices de référence passifs sur le long terme.
• La gestion des risques via la gestion de la taille des positions et les mécanismes de stop-loss est une pratique standard qui distingue le trading professionnel du jeu.
| Face-off | Modèle VRAI | Modèle FAUX | Moyenne μ VRAI | Moyenne μ FAUX | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | gemma-4-26b-a4b-it 💬👁️ | glm-4.7-flash 💬 | 0.304 | 0.412 | 4 | 4 | FAUX | FAUX | 73% |
Les termes techniques, abréviations et concepts spécifiques au domaine référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] autocorrélation — Une propriété statistique où les valeurs passées d'une série temporelle influencent la probabilité des valeurs futures, décrite dans le débat comme les mouvements passés des prix affectant la probabilité de futurs mouvements.
[2] CTAs — conseillers en trading de matières premières — Gestionnaires professionnels qui conseillent ou gèrent des positions en contrats à terme sur matières premières ; le débat cite un sous-ensemble de CTAs comme générant des ratios de Sharpe positifs sur plusieurs années.
[3] hypothèse de marché efficient — Une théorie financière classique évoquée dans le débat comme suggérant que les variations de prix devraient suivre un certain modèle (le transcript est coupé avant de préciser l'implication).
[4] valeur attendue — La moyenne pondérée par la probabilité d'un résultat d'un pari ou d'une transaction ; l'affirmatif soutient qu'en trading de contrats à terme à court terme, la valeur attendue est souvent négative en raison des coûts de transaction et de la décadence de la volatilité.
[5] intégration fractionnaire — Une propriété économétrique d'une série temporelle où les chocs décroissent de manière hyperbolique plutôt qu'exponentielle, associée dans le débat à un comportement de mémoire longue dans les données à haute fréquence.
[6] couverture — Participants au marché qui utilisent des contrats à terme pour couvrir le risque de prix d’un actif sous-jacent ; le négatif cite la couverture par les producteurs et les consommateurs comme une fonction économique des marchés à terme.
[7] trading à haute fréquence — Activité de trading menée sur des échelles de temps très courtes, évoquée dans le débat comme le contexte dans lequel les traders exploitent le bruit micro-structural plutôt que la valorisation fondamentale.
[8] effet de levier élevé — L'utilisation de capitaux empruntés ou de marges pour amplifier la taille d'une position de trading ; l'affirmatif décrit le trading de contrats à terme à court terme comme un environnement à effet de levier élevé.
[9] liquidité — La facilité avec laquelle les actifs peuvent être achetés ou vendus sans affecter le prix ; cité par le négatif comme un avantage que les marchés à terme offrent aux hedgers et spéculateurs.
[10] vides de liquidité — Des lacunes ou zones fines dans le carnet d'ordres où l'intérêt de trading disponible disparaît, cité par l'affirmatif comme un moteur mécanique de la direction des prix à court terme.
[11] processus à mémoire longue — Processus stochastiques où les corrélations entre observations décroissent lentement dans le temps, identifié dans le débat comme une caractéristique des données de prix à haute fréquence.
[12] bruit micro-structural — Fluctuations de prix à petite échelle résultant de la mécanique de l'exécution des ordres et de la plomberie du marché plutôt que d'informations fondamentales ; l'affirmatif soutient que les traders à court terme cherchent à exploiter ce bruit.
[13] momentum — La tendance des mouvements de prix à persister dans la même direction sur de courtes horizons ; l'affirmatif décrit les traders à court terme comme pariant sur le momentum des fluctuations stochastiques.
[14] exécution d'ordre — Le processus mécanique de remplissage des ordres d'achat et de vente sur un marché ; cité comme un moteur du comportement de tendance des prix, indépendant des fondamentaux économiques.
[15] références passives — Portefeuilles de référence statiques utilisés pour mesurer la performance ; le négatif affirme que les traders professionnels en contrats à terme surpassent ces références passives dans le temps.
[16] dimensionnement de position — La détermination de la quantité de capital à allouer à une transaction donnée ; cité par le négatif comme un outil de gestion des risques qui distingue le trading professionnel du jeu.
[17] action des prix — Le comportement des mouvements de prix dans le temps ; l'affirmatif soutient que la direction de l'action des prix à court terme dans les contrats à terme est dictée par la mécanique d'exécution et les vides de liquidité.
[18] découverte des prix — Le processus par lequel les marchés intègrent l'information dans les prix des actifs ; cité par le négatif comme une fonction économique essentielle des marchés à terme.
[19] transfert de risque — Le déplacement de l'exposition au risque de prix d'une partie à une autre ; cité comme une fonction des marchés à terme qui les distingue du jeu.
[20] rendements ajustés au risque — Rendements mesurés par rapport au risque pris pour les obtenir ; le négatif affirme que le fait que des traders obtiennent des rendements ajustés au risque positifs démontre que l'activité n'est pas du jeu.
[21] ratio de Sharpe — Une métrique de performance ajustée au risque, calculée comme le rendement excédentaire par unité de volatilité ; le négatif cite des ratios de Sharpe positifs sur plusieurs années comme preuve de compétence.
[22] contrats à terme à court terme — Contrats à terme détenus sur de brèves périodes, sujet du débat ; l'affirmatif caractérise cette activité comme fondamentalement du jeu, tandis que le négatif conteste cette caractérisation.
[23] spéculateurs — Participants au marché qui prennent des positions pour parier sur les mouvements de prix plutôt que pour couvrir une exposition sous-jacente ; cités avec les hedgers comme bénéficiaires de la liquidité des marchés à terme.
[24] stochastique — Relatif au hasard ou aux processus probabilistes ; le débat invoque à plusieurs reprises des fluctuations stochastiques et des paris stochastiques pour décrire le comportement des prix à court terme.
[25] stop-loss — Ordre prédéfini pour sortir d'une position perdante à un prix spécifié ; cité par le négatif comme un mécanisme de gestion des risques qui distingue le trading professionnel du jeu.
[26] stratégies systématiques — Approches de trading basées sur des règles qui génèrent des signaux sans jugement discrétionnaire ; le négatif affirme que les traders professionnels en contrats à terme utilisent de telles stratégies pour surpasser les références.
[27] coûts de transaction — Frais, spreads et glissements encourus lors de l'exécution des trades ; l'affirmatif soutient que ceux-ci rendent la valeur attendue du trading à court terme négative.
[28] opérateur de transfert — Une construction mathématique qui mappe une fonction ou une distribution à une autre ; l'affirmatif emprunte ce terme pour décrire le pont statistique manquant entre la performance des CTAs d'élite et la nature de l'activité de trading plus large.
[29] décroissance de la volatilité — L'érosion de la valeur ou du rendement attendu causée par la volatilité au fil du temps ; citée par l'affirmative, aux côtés des coûts de transaction, comme une raison pour laquelle la valeur attendue des contrats à terme à court terme est souvent négative.
[30] bruit blanc — Un processus stochastique avec une moyenne nulle, une variance constante et aucune autocorrélation ; l'affirmative soutient que le bruit microstructurel dans les contrats à terme à court terme n'est pas purement un bruit blanc mais présente une autocorrélation.
[31] zéro-somme — Une situation dans laquelle le gain d'un participant équivaut à la perte d'un autre ; l'affirmative décrit les contrats à terme à court terme comme un environnement à levier élevé et à somme nulle où les gagnants extraient de la richesse d'un pool plus large de parieurs.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l'utilisation des rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d'investissement, juridiques ou fiscaux. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.