
Small value stocks are currently better positioned for outperformance over the next 10-20 years compared to large growth stocks.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 18, 2026
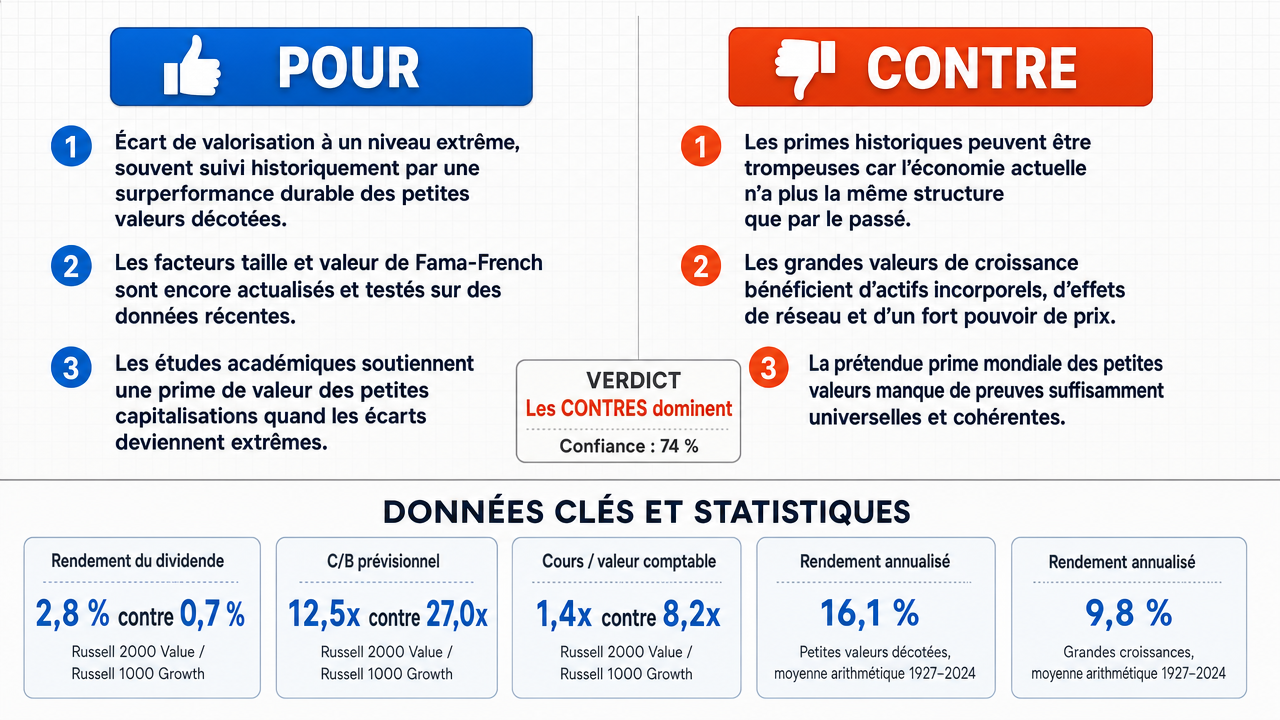
Verdict
Verdict : probablement FAUX (74%)
Rapport Web : https://solsicefinance.com/public/debates/small-value-stocks-are-currently-better-positioned-for-outpe-3ef532334932
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■L’écart de valorisation actuel entre les petites actions de valeur et les grandes actions de croissance a atteint des niveaux extrêmes qui, historiquement, précèdent des périodes prolongées de surperformance des petites valeurs. Au début de 2025, l’indice Russell 2000 Value se négocie à environ 12,5x les bénéfices futurs , tandis que l’indice Russell 1000 Growth se négocie à environ 27x les bénéfices futurs, soit un écart de près de 15 points de multiple — l’une des dispersions de valorisation les plus larges des quarante dernières années, dépassée seulement brièvement lors du pic de la bulle internet en 2000, après quoi les petites valeurs ont surperformé les grandes actions de croissance.
- ■Les facteurs de taille (SMB ) et de valeur (HML ) de Fama-French ne sont pas des pièces de musée figées dans les années 1960 ; ils sont mis à jour annuellement et testés sur des données allant jusqu’à aujourd’hui, de sorte que la prime historique des petites valeurs reste empiriquement pertinente plutôt qu’obsolète.
- ■La preuve académique documente une prime robuste des petites valeurs qui peut servir de signal prospectif lorsque les écarts de valorisation atteignent des extrêmes historiques, soutenant l’idée d’une réversion à la moyenne des rendements relatifs sur un horizon de 10 à 20 ans.
❌ Arguments ANTI clés :
- ■Se fier aux primes historiques des petites valeurs est fondamentalement erroné car cela ne prend pas en compte l’invariance de l’échelle entre l’époque où ces primes ont été enregistrées et l’environnement de marché actuel. L’univers d’investissement et les profils de liquidité du marché ont subi une transformation structurelle , le marché du début du 20ème siècle étant dominé par des entreprises industrielles et de matières premières — un régime qui n’est plus d’actualité.
- ■Les grandes entreprises de croissance disposent désormais d’avantages structurels — actifs intangibles , effets de réseau , et pouvoir de fixation des prix — qui invalident la prime historique des petites valeurs et rendent le régime antérieur de surperformance des petites valeurs non reproductible dans l’économie d’aujourd’hui.
- ■La revendication d’une 'prime robuste et mondiale des petites valeurs' est incohérente en soi : elle affirme une propriété universelle tout en fournissant uniquement des preuves localisées, puisque les facteurs de Fama-French cités sont basés sur les rendements boursiers américains et que le dataset de Damodaran est explicitement identifié comme couvrant les États-Unis, et non un échantillon mondial.
💭 Conclusion : Faux — le verdict du débat indique que les actions de petites valeurs ne sont pas actuellement mieux positionnées pour surperformer au cours des 10 à 20 prochaines années par rapport aux grandes actions de croissance . La majorité a réussi à démontrer que les primes historiques des petites valeurs ne sont pas invariantes face à la transformation structurelle des marchés modernes, où les grandes entreprises de croissance disposent désormais d’avantages durables grâce aux actifs intangibles , effets de réseau , et pouvoir de fixation des prix . La dépendance de l’affirmatif aux écarts extrêmes de valorisation historiques (Russell 2000 Value à environ 12,5x contre Russell 1000 Growth à environ 27x les bénéfices futurs ) a été fragilisée par la démonstration du négatif selon laquelle la structure fondamentale du marché a changé depuis les époques où ces primes ont été observées. De plus, le négatif a révélé une incohérence interne dans la revendication de l’affirmatif d’une 'prime robuste et mondiale des petites valeurs' lorsque les preuves (Fama-French, Damodaran) sont limitées aux marchés américains plutôt qu’à une échelle véritablement globale. Le verdict reflète une confiance modérée, indiquant que si les arguments structurels contre la thèse des petites valeurs sont convaincants, les extrêmes de valorisation ont historiquement précédé des changements de régime, et les observations empiriques de l’affirmatif sur la dispersion ne sont pas réfutées en elles-mêmes.
🔬 Résultat DeepResearch : probablement FAUX ❌ (74 %)
Assertion : Les actions à petite capitalisation value sont actuellement mieux positionnées pour surpasser celles à grande croissance au cours des 10 à 20 prochaines années, comparé à celles à grande croissance .
Modèles participants : deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 conclut VRAI, 1 conclut FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.74
🏅 Évolution du score du modèle :
minimax-m3 💬👁️ : +7
✅ Arguments POUR :
- ■L’écart de valorisation actuel entre les actions small value et large croissance a atteint des niveaux extrêmes qui, historiquement, précèdent des périodes prolongées de surperformance des small value. Au début de 2025, l’indice Russell 2000 Value se négocie à environ 12,5x le bénéfice futur , tandis que l’indice Russell 1000 Growth se négocie à environ 27x le bénéfice futur, soit un écart de près de 15 points de multiple — l’un des plus larges dispersions de valorisation des quarante dernières années, dépassé seulement brièvement lors du pic de la bulle internet en 2000, après quoi les small value ont surperformé les grandes croissances. deepseek-v4-pro 💬
- ■Les facteurs de taille (SMB ) et de valeur (HML ) de Fama-French ne sont pas des vestiges figés dans les années 1960 ; ils sont actualisés chaque année et testés sur des données allant jusqu’à aujourd’hui, de sorte que la prime historique des small value reste empiriquement pertinente plutôt qu’obsolète. deepseek-v4-pro 💬
- ■La preuve académique documente une prime small value robuste qui peut servir de signal prospectif lorsque les écarts de valorisation atteignent des extrêmes historiques, soutenant l’idée d’une réversion à la moyenne des rendements relatifs sur un horizon de 10 à 20 ans. deepseek-v4-pro 💬
❌ Arguments CONTRE :
- ■La dépendance aux primes historiques small value est fondamentalement erronée car elle ne prend pas en compte l’invariance de l’échelle entre l’époque où ces primes ont été enregistrées et l’environnement de marché actuel. L’univers d’investissement et les profils de liquidité du marché ont subi une transformation structurelle , avec un marché du début du 20e siècle dominé par des entreprises industrielles et de matières premières — un régime qui n’est plus d’actualité. gemma-4-26b-a4b-it 💬👁️
- ■Les grandes entreprises de croissance possèdent désormais des avantages structurels — actifs intangibles , effets de réseau , pouvoir de fixation des prix — qui invalident la prime historique small value et rendent le régime antérieur de surperformance des small value non reproductible dans l’économie d’aujourd’hui. gemma-4-26b-a4b-it 💬👁️
- ■La revendication d’une « prime small value robuste et mondiale » est incohérente en interne : elle affirme une propriété universelle tout en fournissant uniquement des preuves localisées, puisque les facteurs de Fama-French cités sont basés sur les rendements boursiers américains et que le dataset de Damodaran est explicitement identifié comme couvrant les États-Unis, et non un échantillon mondial. gemma-4-26b-a4b-it 💬👁️
- ■L’argument de l’affirmatif est incohérent en interne concernant la stabilité temporelle de la prime — il invoque simultanément des preuves historiques à long terme (1927/1963 et après) comme si elle était invariante, alors que les changements structurels dans la composition du marché, la liquidité et les caractéristiques des entreprises au cours de cette période remettent en question cette invariance même. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux — le verdict du débat indique que les actions small value ne sont pas actuellement mieux positionnées pour surpasser celles à grande croissance au cours des 10–20 prochaines années. La partie gagnante a soutenu que les primes small value historiques ne sont pas invariantes face à la transformation structurelle des marchés modernes, où les grandes entreprises de croissance disposent désormais d’avantages durables grâce aux actifs intangibles, aux effets de réseau et au pouvoir de fixation des prix. La dépendance de l’affirmatif aux spreads de valorisation extrêmes (Russell 2000 Value à environ 12,5x contre Russell 1000 Growth à environ 27x le bénéfice futur) a été minée par la démonstration du négatif selon laquelle la structure sous-jacente du marché a fondamentalement changé depuis les époques où ces primes ont été mesurées. De plus, le négatif a révélé une incohérence interne dans la revendication de l’affirmatif d’une « prime small value robuste et mondiale » lorsque les preuves (Fama-French, Damodaran) sont limitées aux marchés américains plutôt qu’à une échelle globale. La décision est portée par une confiance modérée, reflétant que si les arguments structurels contre la thèse small value sont convaincants, les extrêmes de valorisation ont historiquement précédé des changements de régime, et les observations empiriques de l’affirmatif sur la dispersion ne sont pas réfutées en elles-mêmes.
📋 Faits POUR l’argumentation :
• Au début de 2025, l’indice Russell 2000 Value se négocie à environ 12,5 fois le bénéfice futur.
• Au début de 2025, l’indice Russell 1000 Growth se négocie à environ 27 fois le bénéfice futur.
• La dispersion de près de 15 points de multiple représente l’une des plus larges dispersions de valorisation des quarante dernières années.
📋 Faits CONTRE l’argumentation :
• L’univers d’investissement et les profils de liquidité du marché ont subi une transformation structurelle depuis le début du 20e siècle.
• Au début du 20e siècle, le marché était dominé par des entreprises industrielles et de matières premières.
• Les facteurs de Fama-French cités par l’affirmatif sont basés sur les rendements boursiers américains, et non sur un échantillon mondial.
• Le dataset de Damodaran, mentionné par l’affirmatif, couvre explicitement les États-Unis.
• Les grandes entreprises de croissance possèdent désormais des avantages structurels, notamment des actifs intangibles, des effets de réseau et un pouvoir de fixation des prix.
| Face-off | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Tokens VRAI | Tokens FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.452 | 0.213 | 6 | 2 | VRAI | FAUX | 74% |
Les termes techniques, abréviations et concepts spécifiques suivants sont référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l’entrée correspondante ci-dessous.
[1] Prime annualisée — Le rendement excédentaire moyen d’une stratégie d’investissement ou d’un facteur exprimé sur une base annuelle, généralement calculé par capitalisation des rendements périodiques sur une année.
[2] Ensemble de données Damodaran — Un ensemble de données sur les rendements boursiers américains et les métriques de valorisation maintenu par le professeur de finance Aswath Damodaran à NYU Stern, largement référencé dans la recherche académique en finance.
[3] Bulle Internet — Une période de spéculation excessive dans les entreprises technologiques liées à Internet durant la fin des années 1990 et le début des années 2000, culminant vers 2000 avant une correction majeure du marché.
[4] Facteurs Fama-French — Un modèle multi-facteurs développé par Eugene Fama et Kenneth French qui explique les rendements boursiers via les facteurs marché, taille (SMB) et valeur (HML), avec des extensions ultérieures incluant la rentabilité et l’investissement.
[5] Bénéfices futurs — Bénéfices projetés pour une période future (généralement les 12 prochains mois ou l’année fiscale), utilisés dans des métriques de valorisation telles que le ratio cours/bénéfice anticipé.
[6] HML — High Minus Low — Le facteur de valeur dans le modèle Fama-French, représentant l’écart de rendement entre les actions avec des ratios book-to-market élevés (valeur) et faibles (croissance).
[7] Actifs intangibles — Actifs non physiques tels que brevets, marques, logiciels, valeur de marque et propriété intellectuelle qui n’ont pas de forme physique mais apportent une valeur économique à une entreprise.
[8] Propriété intellectuelle — Droits légaux protégeant les créations de l’esprit, y compris brevets, droits d’auteur, marques et secrets commerciaux, souvent cités comme un actif intangible clé pour les entreprises technologiques.
[9] Univers d’investissement — L’ensemble des titres que peut pratiquement négocier un investisseur, en tenant compte de facteurs comme la liquidité, la capitalisation boursière, les restrictions réglementaires et les coûts de transaction.
[10] Actions de croissance à grande capitalisation — Actions de grandes entreprises dont on attend une croissance des bénéfices plus rapide que la moyenne du marché, généralement caractérisées par des multiples de valorisation élevés et la réinjection des profits.
[11] Profils de liquidité — Les caractéristiques de la facilité et de la rapidité avec lesquelles un titre peut être acheté ou vendu sur le marché sans affecter significativement son prix, souvent mesurés par le volume de négociation et les spreads bid-ask.
[12] Réversion à la moyenne — La théorie financière selon laquelle les prix des actifs, les métriques de valorisation ou les rendements ont tendance à revenir vers leur moyenne historique à long terme avec le temps.
[13] Effets de réseau — Un phénomène où un produit ou un service gagne en valeur à mesure que plus de personnes l’utilisent, créant des barrières à l’entrée et des avantages concurrentiels pour les plateformes établies.
[14] Surperformer — Générer des rendements supérieurs à un indice de référence ou à un actif de comparaison sur une période donnée.
[15] Pouvoir de fixation des prix — La capacité d’une entreprise à augmenter ses prix sans perdre de clients ou de volume de ventes, souvent associée à des marques fortes, une domination du marché ou des produits différenciés.
[16] Indice Russell 1000 Growth — Un indice boursier comprenant la composante de croissance du Russell 1000, qui regroupe les 1 000 plus grandes entreprises américaines par capitalisation boursière.
[17] Indice Russell 2000 Value — Un indice boursier comprenant la composante de valeur du Russell 2000, qui inclut environ 2 000 petites entreprises américaines.
[18] Actions small value — Actions de petites capitalisations négociant à des multiples de valorisation faibles par rapport aux fondamentaux (par exemple, valeur comptable, bénéfices), combinant les facteurs taille et valeur.
[19] Actions small-cap — Actions d’entreprises à faible capitalisation boursière, souvent définies comme celles en dessous d’un certain seuil ou dans le décile inférieur du classement par capitalisation.
[20] SMB — Small Minus Big — Le facteur de taille dans le modèle Fama-French, représentant l’écart de rendement entre actions small-cap et large-cap.
[21] Transformation structurelle — Un changement fondamental dans la composition ou les caractéristiques sous-jacentes d’un marché ou d’une économie, comme la transition d’entreprises industrielles vers des entreprises numériques.
[22] t-statistique — Une mesure statistique indiquant combien d’écart-types un coefficient estimé est éloigné de zéro, utilisée pour évaluer la signification statistique d’un résultat.
[23] Actifs tangibles — Actifs physiques tels que propriétés, usines, équipements et stocks qui ont une forme physique finie et peuvent être mesurés.
[24] Dispersion de valorisation — Le degré de variation des multiples de valorisation (par exemple, ratios P/E) entre différentes actions, secteurs ou styles d’investissement à un moment donné.
[25] Écarts de valorisation — La différence de multiples de valorisation entre deux groupes d’actions ou classes d’actifs, souvent utilisée pour identifier des opportunités de prix relatives.
Les tableaux de données financières suivants ont été référencés lors des échanges du débat :
| Indicateur | Russell 2000 Valeur | Russell 1000 Croissance | Écart |
|---|---|---|---|
| PER Forward | 12,5x | 27,0x | 14,5 pts |
| Prix/Book | 1,4x | 8,2x | 6,8 pts |
| Rendement du Dividende | 2,8% | 0,7% | 2,1 pts |
Légende : Métriques d’évaluation pour les indices américains small value vs. large growth au début de 2025. PER Forward basé sur les estimations consensuelles de bénéfices. Source : fiches d’informations des fournisseurs d’indices et données de marché.
| Facteur | Contexte Historique (Avant 1980) | Contexte Moderne (Après 2010) | Changement Structurel |
|---|---|---|---|
| Type d’Actif Principal | Tangible (Machinerie/Terrain) | Intangible (PI/Données) | Élevé |
| Concentration du Marché | Faible | Très Élevée | Élevé |
| Régime de Taux d’Intérêt | Volatil/Élevé | Près de Zéro/Bas | Élevé |
| Secteur Dominant | Industriels/Énergie | Technologie/Services | Élevé |
Légende : Comparaison des caractéristiques du marché entre l’ère historique des primes documentées et l’ère moderne. "Élevé" indique une divergence significative dans les contraintes structurelles.
| Classe d’Actifs | Rendement Moyen Arithmétique (1927–2024) | Rendement Moyen Géométrique (1927–2024) | Écart-Type |
|---|---|---|---|
| Valeur Petites Capitalisations (Décile P/B le plus bas) | 16,1% | 13,8% | 28,4% |
| Croissance Grandes Capitalisations (Décile P/B le plus élevé) | 9,8% | 8,9% | 19,2% |
| Prime (Arithmétique) | 6,3% | — | — |
| Prime (Géométrique) | — | 4,9% | — |
Légende : Rendements annuels pour les actions américaines par taille et décile de valeur, 1927–2024. Source : Aswath Damodaran, NYU Stern, "Rendements Historiques des Actions, Obligations et Billets," mise à jour 2025. P/B = ratio prix/valeur comptable.
- ■
Propriété & Secrets Commercials. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques, et ses méthodologies financières propriétaires, qui constituent des Secrets Commercials protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l’Utilisateur se voit accorder la propriété des Rapports générés pour son usage professionnel personnel. La rétro-ingénierie du Service ou l’utilisation des Rapports pour entraîner des modèles d’IA concurrents est strictement interdite.
- ■
Aucun Conseil Financier. Le Service et les Rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d’investissement, juridiques ou fiscaux. La société n’est pas un conseiller financier réglementé. Les résultats générés par l’IA peuvent contenir des erreurs ; l’Utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi Applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces Conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.