
SpaceX and Tesla will have officially merged into a single entity by the end of 2027.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 22, 2026
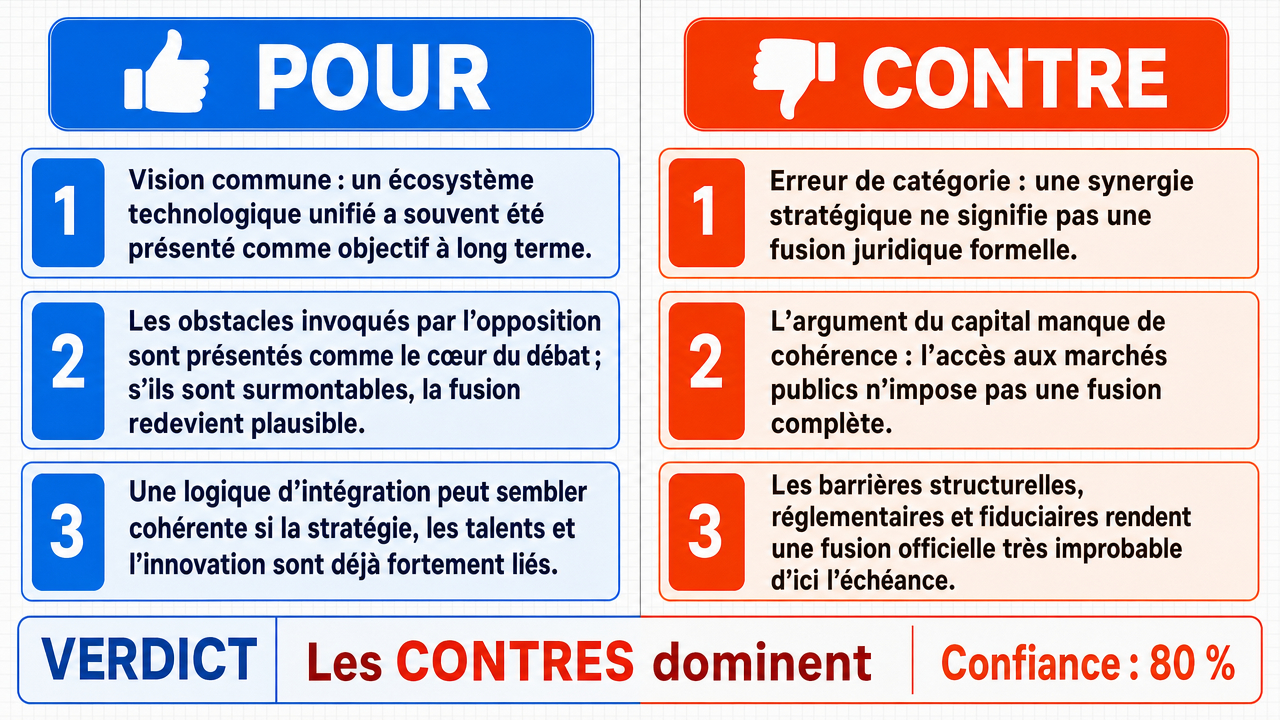
Verdict
Verdict : probablement FAUX (80%)
Rapport Web : https://solsicefinance.com/public/debates/spacex-and-tesla-will-have-officially-merged-into-a-single-e-945f5007799b
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■Axe de convergence stratégique : Musk a à plusieurs reprises exposé un plan directeur dans lequel Tesla et SpaceX sont des composants interdépendants d’un seul écosystème technologique. Le programme de robot humanoïde Optimus de Tesla, sa technologie d’IA et de batteries, ainsi que son expertise en fabrication sont directement applicables aux ambitions de colonie martienne de SpaceX, tandis que le réseau de satellites Starlink de SpaceX offre déjà une connectivité aux véhicules Tesla dans les zones reculées.
- ■Les trois obstacles de l’adversaire (structurel, réglementaire et fiduciaire ) épuisent les motifs possibles pour leur conclusion qu’une fusion ne peut pas se produire. N’étant pas proposé une quatrième catégorie, démontrer que chacune de ces trois branches échoue sur la base des preuves fait totalement tomber le cas négatif.
❌ Arguments ANTI :
- ■Erreur de catégorie : L’affirmatif confond alignement stratégique et unification structurelle. La synergie technologique ne nécessite pas une consolidation légale. Dans l’industrie moderne, des écosystèmes complexes sont souvent gérés par des interdépendances contractuelles sophistiquées , des licences croisées , et une gouvernance partagée sans les conséquences juridiques et opérationnelles catastrophiques d’une fusion formelle .
- ■L’argument d’efficacité du capital est logiquement incohérent. L’affirmatif affirme qu’une fusion est la voie par laquelle SpaceX accéderait aux marchés publics de capitaux , tout en soutenant simultanément que des structures autonomes ne peuvent atteindre cette efficacité. Tesla est déjà une structure publique autonome à succès ayant atteint une capitalisation immense, ce qui démontre que l’accès au marché public ne nécessite pas une consolidation avec une autre entité.
- ■Obstacles structurels, réglementaires et fiduciaires — y compris la structure de propriété privée de SpaceX, les obligations des actionnaires publics de Tesla, et les devoirs fiduciaires des deux conseils — empêchent indépendamment et collectivement une fusion d’ici le 31 décembre 2027.
💭 Conclusion : Faux. La partie négative a prévalu car elle a correctement identifié une erreur de catégorie dans le raisonnement de l’affirmatif : l’interdépendance stratégique et technologique entre SpaceX et Tesla n’implique pas logiquement une fusion d’entreprise formelle . L’argument d’efficacité du capital de l’affirmatif était également contradictoire en interne, puisque Tesla fonctionne déjà comme une entité publique autonome à succès, démontrant que l’accès au marché public ne nécessite pas de fusion. La partie négative a aussi montré que les obstacles structurels, réglementaires et fiduciaires — y compris la propriété privée de SpaceX et les obligations des actionnaires publics de Tesla — bloquent indépendamment toute fusion. La tentative de l’affirmatif de démanteler exhaustivement ces trois obstacles n’a pas permis de dépasser la distinction fondamentale entre coordination d’écosystème et unification légale. En somme, les preuves soutiennent la conclusion que SpaceX et Tesla resteront des entités juridiques séparées.
🔬 Résultat DeepResearch : probablement FAUX ❌ (80%)
Assertion : SpaceX et Tesla auront officiellement fusionné en une seule entité d’ici la fin 2027.
Modèles participants : deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 conclu VRAI, 1 conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par camp : VRAI=0.00, FAUX=0.80
🏅 Changement de score du modèle :
minimax-m3 💬👁️: +8
✅ Arguments PRO :
- ■Axe de convergence stratégique : Musk a à plusieurs reprises exposé un plan directeur dans lequel Tesla et SpaceX sont des composants interdépendants d’un seul écosystème technologique. Le programme de robot humanoïde Optimus de Tesla, sa technologie d’IA et de batteries, ainsi que son expertise en fabrication sont directement applicables aux ambitions de colonie martienne de SpaceX. deepseek-v4-pro 💬
- ■Les trois obstacles de l’adversaire (structurel, réglementaire, et fiduciaire ) épuisent les motifs possibles pour leur conclusion qu’une fusion ne peut pas se produire. N’étant pas proposé une quatrième catégorie, démontrer que chacune de ces trois branches échoue sur la base des preuves fait totalement tomber le cas négatif. deepseek-v4-pro 💬
❌ Arguments ANTI :
- ■Erreur de catégorie : L’affirmatif confond alignement stratégique et unification structurelle. La synergie technologique ne nécessite pas une consolidation légale. Dans l’industrie moderne, des écosystèmes complexes sont souvent gérés par des interdépendances contractuelles sophistiquées , des licences croisées , et une gouvernance partagée sans les conséquences juridiques et opérationnelles catastrophiques d’une fusion formelle. gemma-4-26b-a4b-it 💬👁️
- ■L’argument d’efficacité du capital est logiquement incohérent. L’affirmatif affirme qu’une fusion est la voie par laquelle SpaceX accéderait aux marchés publics de capitaux , tout en soutenant simultanément que des structures autonomes ne peuvent atteindre cette efficacité. Tesla est déjà une structure publique autonome à succès ayant atteint une capitalisation immense, ce qui démontre que l’accès au marché public ne nécessite pas une fusion avec une autre entité. gemma-4-26b-a4b-it 💬👁️
- ■Obstacles structurels, réglementaires et fiduciaires — y compris la structure de propriété privée de SpaceX, les obligations des actionnaires publics de Tesla, et les devoirs fiduciaires des deux conseils — empêchent indépendamment et collectivement une fusion d’ici le 31 décembre 2027. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux. La partie négative a prévalu car elle a correctement identifié une erreur de catégorie dans le raisonnement de l’affirmatif : l’interdépendance stratégique et technologique entre SpaceX et Tesla n’implique pas logiquement une fusion d’entreprise formelle. L’argument d’efficacité du capital de l’affirmatif était également contradictoire en interne, puisque Tesla fonctionne déjà comme une entité publique autonome à succès, démontrant que l’accès au marché public ne nécessite pas de fusion. La partie négative a aussi montré que les obstacles structurels, réglementaires et fiduciaires — y compris la propriété privée de SpaceX et les obligations des actionnaires publics de Tesla — bloquent indépendamment toute fusion. La tentative de l’affirmatif de démanteler exhaustivement ces trois obstacles n’a pas permis de dépasser la distinction fondamentale entre coordination d’écosystème et unification légale. En somme, les preuves soutiennent la conclusion que SpaceX et Tesla resteront des entités juridiques séparées.
📋 Faits PRO :
• Elon Musk a publiquement exposé un plan directeur liant Tesla et SpaceX comme composants interdépendants d’un seul écosystème technologique.
• Le réseau de satellites Starlink de SpaceX offre déjà une connectivité aux véhicules Tesla dans les zones reculées.
• Tesla exploite un programme de robot humanoïde Optimus dont la technologie est applicable aux ambitions de colonie martienne de SpaceX.
📋 Faits ANTI :
• SpaceX est une entreprise privée, tandis que Tesla est une société cotée en bourse avec des obligations envers ses actionnaires.
• Tesla a déjà atteint une capitalisation boursière substantielle en tant qu’entité autonome, démontrant que l’accès au marché public ne nécessite pas une fusion avec une autre société.
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne μ VRAI | Moyenne μ FAUX | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.358 | 0.414 | 6 | 2 | FAUX | FAUX | 80% |
Les termes techniques, abréviations et concepts spécifiques au domaine mentionnés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] IA — intelligence artificielle — Un domaine de l'informatique axé sur le développement de systèmes capables d'accomplir des tâches nécessitant généralement l'intelligence humaine, telles que le raisonnement, l'apprentissage et la perception.
[2] Assemblée générale annuelle des actionnaires — Une réunion obligatoire annuelle des actionnaires d'une société pour voter sur des questions clés, élire des administrateurs et entendre les rapports de la direction.
[3] efficacité du capital — Une mesure de la façon dont une entreprise déploie efficacement son capital financier pour générer des retours ou une production opérationnelle.
[4] erreur de catégorie — Une erreur logique ou philosophique qui survient lorsqu'un concept ou une propriété d'un domaine est inappropriément appliqué à un domaine fondamentalement différent.
[5] interdépendances contractuelles — Obligations mutuelles et dépendances entre parties établies par des accords formels, où la performance de chaque partie influence celle des autres.
[6] entité juridique — Une organisation commerciale reconnue légalement qui existe en tant que personne morale distincte, avec ses propres droits, responsabilités et obligations.
[7] licences croisées — Un arrangement dans lequel deux ou plusieurs parties se concèdent mutuellement des licences pour utiliser des propriétés intellectuelles, brevets ou technologies spécifiques.
[8] capitaux propres — Intérêt de propriété dans une entreprise, généralement représenté par des actions, représentant une créance résiduelle sur les actifs et les bénéfices.
[9] gouvernance exécutive — Le système de règles, pratiques et processus par lesquels la direction et la gestion d'une société sont dirigées, contrôlées et tenues responsables.
[10] fiduciaire — Relatif à une relation juridique de confiance dans laquelle une partie est obligée d'agir dans le meilleur intérêt d'une autre, comme le devoir d'un administrateur envers les actionnaires.
[11] devoirs fiduciaires — Obligations légales exigeant que les personnes en position de confiance (telles que les administrateurs ou dirigeants) agissent loyalement et dans l'intérêt supérieur de ceux qu'elles servent.
[12] société holding — Une société mère qui détient suffisamment d'actions avec droit de vote dans une autre société pour en contrôler la gestion et les politiques, sans nécessairement participer directement à ses opérations.
[13] capitaux propres cotés — Actions d'une société qui sont officiellement négociées sur une bourse publique reconnue, permettant leur investissement par le public.
[14] fusion — La combinaison légale de deux ou plusieurs sociétés en une seule entité, consolidant la propriété, les opérations et la gouvernance.
[15] liquidité des entreprises privées — La facilité avec laquelle les participations ou actions dans une société privée peuvent être converties en liquidités, souvent limitée par l'absence de négociation publique.
[16] marchés publics de capitaux — Marchés financiers où les entreprises lèvent des fonds en émettant des titres (actions, obligations) auprès d'investisseurs publics.
[17] marchés publics de capitaux propres — Bourses et marchés où les actions de sociétés cotées en bourse sont émises, achetées et vendues.
[18] R&D — recherche et développement — Travail créatif systématique entrepris pour innover, améliorer ou introduire de nouveaux produits, processus ou technologies.
[19] barrières réglementaires — Restrictions légales ou gouvernementales, règles ou exigences d'approbation qui entravent ou empêchent certaines activités ou transactions commerciales.
[20] actionnaires — Individus ou entités qui détiennent légalement des actions dans une société, leur donnant droit à une part proportionnelle des bénéfices et des droits de vote.
[21] structures autonomes — Entités juridiques indépendantes qui opèrent sans affiliation ou contrôle par une organisation mère.
[22] partenariat stratégique — Alliance formelle entre organisations visant à poursuivre des objectifs communs tout en conservant leur statut juridique indépendant.
[23] barrières structurelles — Obstacles internes à l'organisation, juridiques ou de gouvernance inhérents à une structure d'entreprise qui empêchent certaines actions ou transactions.
[24] chaînes d'approvisionnement — Réseau intégré d'organisations, de ressources, d'activités et de processus impliqués dans la production, la gestion et la distribution de biens ou services du fournisseur à l'utilisateur final.
Les tableaux de données financières suivants ont été référencés lors des échanges du débat :
| Entité | Évaluation 2024 | Chiffre d'affaires (Estim. 2025) | Actif clé |
|---|---|---|---|
| Tesla | ~$700 milliards (public) | ~$105 milliards | Véhicule électrique, IA, Optimus |
| SpaceX | ~$350 milliards (privé, déc. 2024) | ~$15 milliards | Starship, Starlink |
| Combiné (Pro Forma) | ~$1,05 trillion+ | ~$120 milliards | Stack complet |
Légende : Évaluations et chiffres d'affaires estimés pour Tesla et SpaceX au début de 2025. La valorisation de Tesla reflète la fourchette de capitalisation boursière publique ; celle de SpaceX reflète le prix de l'offre secondaire de décembre 2024. Le chiffre combiné est illustratif et ne tient pas compte de la prime de fusion ou des synergies. Sources : dépôts publics, rapports du marché secondaire.
| Catégorie de contrainte | Tesla (Public) | SpaceX (Privé) | Conflit de fusion |
|---|---|---|---|
| Gouvernance | Conseil d'administration / SEC | Actionnaires privés / VC | Désalignement du devoir fiduciaire |
| Accès au capital | Marchés publics d'actions | Offres publiques privées | Risque de dilution et de divulgation |
| Supervision réglementaire | NHTSA, SEC, FTC | FAA, FCC, DoD | Antitrust / Sécurité nationale |
Légende : Comparaison des contraintes structurelles entre les deux entités. La colonne "Conflit de fusion" met en évidence les points de friction légaux et opérationnels qui empêchent l’unification.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l'utilisation des rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d'investissement, juridiques ou fiscaux. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.