
SpaceX's direct-to-satellite mobile phone service and use of 800 MHz frequencies will cause a sustained 15-20% stock price drop for traditional telecom companies like AT&T, T-Mobile, and Verizon by the end of 2027.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 11, 2026
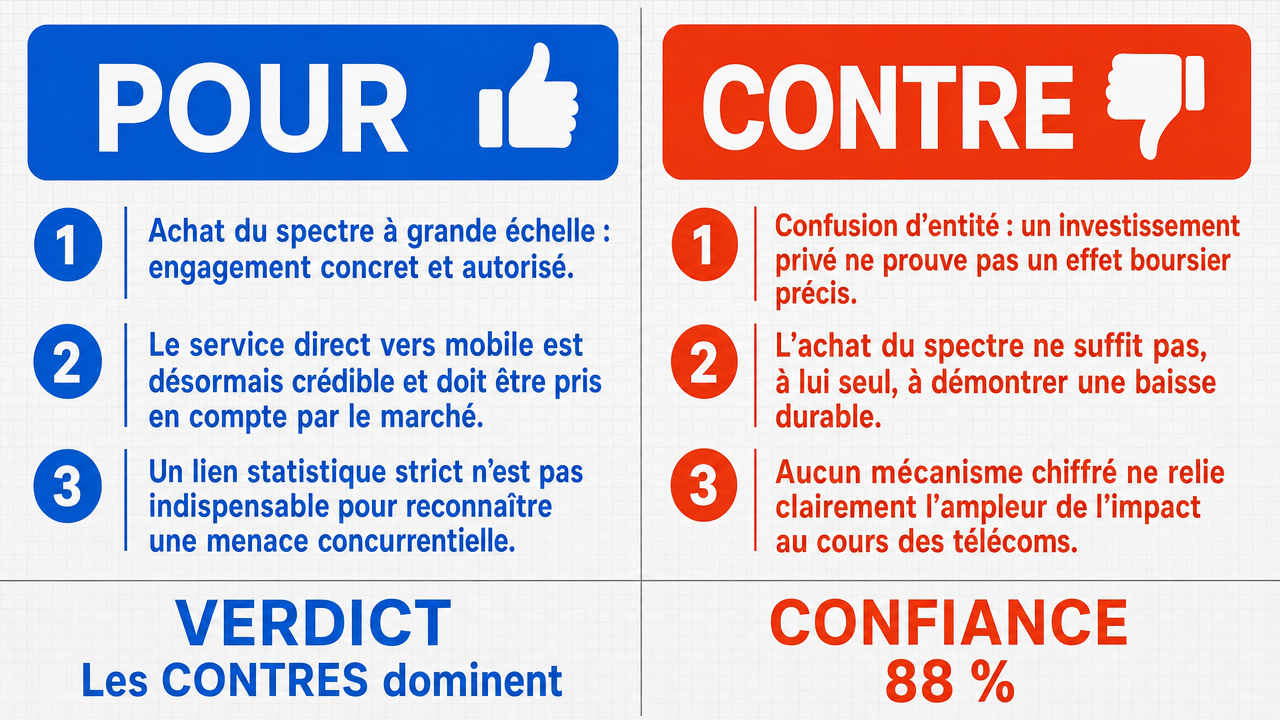
Verdict
Verdict : probablement FAUX (88%)
Cette section offre un aperçu succinct des principaux arguments. Vous n'avez pas besoin de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■L'acquisition par SpaceX de 17 milliards de dollars du spectre MSS de 800 MHz d'EchoStar (annoncée le 1er septembre 2025) représente un engagement capitalisé et licencié qui devrait obliger les marchés boursiers à réévaluer la valeur terminale des opérateurs télécoms historiques , et non simplement leurs revenus de 2026.
- ■L'entrée directe en téléphonie mobile n'est plus hypothétique — elle est licenciée et capitalisée à grande échelle, donc le marché doit intégrer la menace concurrentielle dans la valorisation des incumbents.
- ■Un lien statistique formel (beta , corrélation , ou cointegration ) entre les dépenses privées de SpaceX et les cours des actions des télécoms publics n'est pas logiquement requis pour que les marchés boursiers intègrent un effet d'entrée concurrentielle .
❌ Arguments ANTI clés :
- ■L'affirmatif commet une erreur fondamentale de substitution d'entité : l'engagement privé de 17 milliards de dollars de SpaceX est une mesure d'un bilan privé , et non une mesure de la capitalisation boursière ou des flux de trésorerie d'AT&T, T-Mobile ou Verizon, et aucun opérateur de transfert (beta , corrélation , cointegration ) ne relie les deux.
- ■L'acquisition du spectre de 17 milliards de dollars est une anomalie que le récit de l'affirmatif n'explique pas, et elle ne justifie pas à elle seule une baisse soutenue de 15 à 20 % de la capitalisation des télécoms historiques d'ici la fin 2027.
- ■Même en admettant que la capacité directe en téléphonie mobile modifie le paysage concurrentiel , l'affirmatif ne fournit aucun mécanisme quantitatif liant l'ampleur de l'investissement de SpaceX à la baisse précise de 15 à 20 % revendiquée dans l'assertion.
💭 Conclusion : Faux. La partie gagnante a correctement identifié que l'argument de l'affirmatif souffre d'une erreur fatale de substitution d'entité : elle cite l'acquisition privée de spectre de 17 milliards de dollars de SpaceX comme preuve d'une baisse spécifique et soutenue de 15 à 20 % de la capitalisation boursière d'AT&T, T-Mobile et Verizon, mais ne fournit aucun opérateur de transfert — ni beta , ni corrélation , ni cointegration — pour relier l'engagement en capital d'une entreprise privée à la valeur boursière d'un opérateur historique. La réfutation de l'affirmatif selon laquelle un tel lien statistique n'est pas logiquement requis ne résout pas le problème, car la revendication n'est pas simplement que la concurrence existe, mais qu'elle produira une dépréciation précise et soutenue d'ici une date spécifique. Sans mécanisme quantitatif, l'assertion relève de la spéculation infalsifiable plutôt que d'une prévision défendable. La confiance est fixée à un niveau élevé plutôt qu'encore plus élevé parce que la prémisse concurrentielle sous-jacente (que la téléphonie directe constitue une menace réelle et capitalisée) est partiellement étayée par l'accord sur le spectre EchoStar, même si l'ampleur et le calendrier de tout impact sur le prix de l'action restent non étayés.
🔬 Résultat DeepResearch : probablement FAUX ❌ (88%)
Assertion : Le service de téléphonie mobile directe par satellite de SpaceX et l'utilisation des fréquences de 800 MHz entraîneront une baisse soutenue de 15-20 % du cours des actions des entreprises de télécom traditionnelles comme AT&T, T-Mobile et Verizon d'ici la fin 2027.
Modèles participants : deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 conclu VRAI, 1 conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.88
🏅 Changement de score du modèle :
minimax-m3 💬👁️: +9
✅ Arguments PRO :
- ■L'acquisition par SpaceX de 17 milliards de dollars du spectre MSS d'EchoStar (annoncée le 1er septembre 2025) représente un engagement licencié et capitalisé qui devrait obliger les marchés à réévaluer la valeur terminale des opérateurs télécoms , et pas seulement leurs revenus de 2026. deepseek-v3.2 💬
- ■L'entrée directe en téléphonie mobile n'est plus hypothétique — elle est licenciée et capitalisée à grande échelle, donc le marché doit intégrer la menace concurrentielle dans la valorisation des incumbents. deepseek-v3.2 💬
- ■Un lien statistique formel (beta , corrélation , ou cointegration ) entre les dépenses privées de SpaceX et les cours des actions des télécoms publics n'est pas logiquement requis pour que les marchés boursiers intègrent un effet d'entrée concurrentielle . deepseek-v3.2 💬
❌ Arguments ANTI :
- ■L'affirmatif commet une erreur fondamentale de substitution d'entité : l'engagement privé de 17 milliards de dollars de SpaceX est une mesure d'un bilan privé , et non une mesure de la capitalisation boursière ou des flux de trésorerie d'AT&T, T-Mobile ou Verizon, et aucun opérateur de transfert (beta, corrélation, cointegration) ne relie les deux. gemma-4-26b-a4b-it 💬👁️
- ■L'acquisition du spectre de 17 milliards de dollars est une anomalie que le récit de l'affirmatif n'explique pas, et elle ne justifie pas à elle seule une baisse soutenue de 15 à 20 % de la capitalisation des télécoms historiques d'ici la fin 2027. gemma-4-26b-a4b-it 💬👁️
- ■Même en admettant que la capacité directe en téléphonie mobile modifie le paysage concurrentiel , l'affirmatif ne fournit aucun mécanisme quantitatif liant l'ampleur de l'investissement de SpaceX à la baisse précise de 15 à 20 % revendiquée dans l'assertion. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux. La partie gagnante a correctement identifié que l'argument de l'affirmatif souffre d'une erreur fatale de substitution d'entité : elle cite l'acquisition privée de spectre de 17 milliards de dollars de SpaceX comme preuve d'une baisse spécifique et soutenue de 15 à 20 % de la capitalisation boursière publique d'AT&T, T-Mobile et Verizon, mais ne fournit aucun opérateur de transfert — ni beta, ni corrélation, ni cointegration — pour relier l'engagement en capital d'une entreprise privée au cours de l'action d'un opérateur historique. La réfutation de l'affirmatif selon laquelle un tel lien statistique n'est pas logiquement requis ne résout pas le problème, car la revendication n'est pas simplement que la concurrence existe, mais qu'elle produira une dépréciation précise et soutenue d'ici une date spécifique. Sans mécanisme quantitatif, l'assertion est une spéculation infalsifiable plutôt qu'une prévision défendable. La confiance est fixée à un niveau élevé plutôt qu'encore plus élevé parce que la prémisse concurrentielle sous-jacente (que la téléphonie directe constitue une menace réelle et capitalisée) est partiellement étayée par l'accord sur le spectre EchoStar, même si l'ampleur et le calendrier de tout impact sur le prix de l'action restent non étayés.
📋 Faits PRO :
• Le 1er septembre 2025, SpaceX a annoncé un accord pour acquérir le spectre de service mobile par satellite d'EchoStar , comprenant la bande de 800 MHz et AWS-4 2 GHz , pour environ 17 milliards de dollars.
📋 Faits ANTI :
• Le chiffre de 17 milliards de dollars mesure une dépense du bilan d'une entité privée , et non la capitalisation ou les flux de trésorerie des opérateurs publics.
• Aucun beta, corrélation ou cointegration n'a été fourni pour relier l'investissement privé de SpaceX dans le spectre à la performance des actions d'AT&T, T-Mobile ou Verizon.
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne VRAI μ | Moyenne FAUX μ | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.441 | 0.248 | 8 | 2 | VRAI | FAUX | 88% |
Les termes techniques, abréviations et concepts spécifiques suivants sont référencés tout au long de cette transcription de débat. Les numéros entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] 800 MHz — 800 mégahertz — Bande de fréquences radio utilisée pour les communications mobiles ; dans le débat, elle est citée comme le spectre acquis par SpaceX pour le service direct vers le téléphone.
[2] anomalie — En statistiques et finance, une observation ou un point de données qui s'écarte de manière significative du modèle attendu ; le débatteur négatif décrit le chiffre de 17 milliards de dollars comme une anomalie que son argument n'explique pas encore.
[3] AWS-4 — Services sans fil avancés-4 (bande 2 GHz) — Un bloc spécifique de spectre dans la gamme des 2 GHz acquis avec la bande 800 MHz dans la transaction EchoStar discutée dans le débat.
[4] bilan — Un état financier résumant les actifs, passifs et capitaux propres d'une entreprise à un moment donné ; le débatteur négatif soutient que la mesure du bilan de SpaceX ne dit rien sur la valorisation des incumbents.
[5] bêta — Une mesure de la sensibilité d'un actif aux mouvements du marché global, utilisée en finance pour quantifier le risque systématique ; citée dans le débat comme un lien potentiel entre les valorisations privées et publiques.
[6] dépenses d'investissement — capex — Fonds utilisés par une entreprise pour acquérir, améliorer ou maintenir des actifs physiques ; l'affirmatif note que l'engagement de 17 milliards de dollars dépasse les dépenses d'investissement annuelles d'AT&T ou de Verizon.
[7] flux de trésorerie — Le mouvement net d'argent entrant et sortant d'une entreprise ; le débatteur négatif soutient que le chiffre de 17 milliards ne mesure pas les flux de trésorerie des incumbents.
[8] cointegration — Une propriété économétrique indiquant que deux ou plusieurs séries temporelles évoluent ensemble à long terme malgré des déviations à court terme ; cité dans le débat comme un lien statistique potentiel entre valorisations privées et publiques.
[9] paysage concurrentiel — La structure des concurrents et la dynamique concurrentielle dans une industrie ; le débatteur négatif soutient que la capacité en entrée directe vers le téléphone modifie fondamentalement le paysage concurrentiel.
[10] corrélation — Une mesure statistique du degré auquel deux variables évoluent ensemble ; citée dans le débat comme un lien potentiel entre la dépense privée de SpaceX et les valorisations du secteur des télécommunications.
[11] dépréciation — Une réduction soutenue du multiple d'évaluation d'une action (tel que P/E ou EV/EBITDA) par rapport à ses pairs ou à son propre historique ; l'affirmatif revendique une dépréciation sectorielle de 15 à 20 % d'ici 2027.
[12] entrée directe vers le téléphone — Une architecture de service satellite permettant aux téléphones mobiles standard de se connecter directement aux satellites sans matériel spécialisé ; la technologie centrale en question dans le débat.
[13] entrée directe vers l'appareil — Un service satellite permettant aux appareils de consommation courante (tels que les téléphones) de se connecter directement aux satellites ; utilisé de manière interchangeable avec entrée directe vers le téléphone dans le débat.
[14] paramètres d'actualisation — Les entrées d'un modèle d'évaluation (tel que le taux d'actualisation ou la prime de risque) utilisées pour convertir les flux de trésorerie futurs en valeur présente ; le débatteur négatif soutient qu'aucun mécanisme ne force un changement dans ces paramètres pour les opérateurs publics.
[15] entrant — Un nouveau participant entrant sur un marché établi ; l'affirmatif caractérise SpaceX comme un entrant mobile national basé sur ses infrastructures.
[16] prime de risque sur les actions — Le rendement excédentaire exigé par les investisseurs pour détenir des actions par rapport à un actif sans risque ; cité dans le débat comme un paramètre de valorisation que le débatteur négatif soutient ne serait pas affecté par la transaction.
[17] valeur des actions — La valeur totale des actions en circulation d'une entreprise, égale à la capitalisation boursière ; le débatteur négatif soutient que le chiffre de 17 milliards ne dit rien sur la valeur des actions des incumbents.
[18] basé sur les infrastructures — Un modèle d'affaires télécom où l'opérateur possède ou contrôle l'infrastructure réseau sous-jacente (tours, spectre, backhaul) plutôt que de revendre la capacité d'un autre opérateur ; l'affirmatif soutient que SpaceX devient un entrant mobile national basé sur ses infrastructures.
[19] anticipé — Basé sur des attentes concernant des événements futurs plutôt que sur des données historiques ; l'affirmatif soutient que les marchés évaluent les risques anticipés même en l'absence de corrélation historique.
[20] GHz — gigahertz — Unité de fréquence équivalente à un milliard de hertz, utilisée pour désigner les bandes de spectre radio ; la bande AWS-4 est décrite comme étant à 2 GHz.
[21] incumbents — Entreprises établies déjà présentes sur un marché ; le débat fait référence à AT&T, T-Mobile et Verizon comme étant les opérateurs terrestres incumbents.
[22] grande capitalisation — large cap — Catégorie d'entreprises cotées en bourse avec la plus grande capitalisation boursière ; le débat est organisé sous une facette 'Grande Capitalisation' faisant référence aux principales actions télécom.
[23] capitalisation boursière — La valeur totale du marché des actions en circulation d'une entreprise, calculée comme le prix de l'action multiplié par le nombre d'actions en circulation ; le débatteur négatif soutient que le chiffre de 17 milliards ne mesure pas la capitalisation boursière des incumbents.
[24] MHz — mégahertz — Unité de fréquence équivalente à un million de hertz, utilisée pour désigner les bandes de spectre radio ; la bande 800 MHz est centrale dans le débat.
[25] spectre de services mobiles par satellite — spectre MSS — Fréquences radio allouées aux communications mobiles par satellite ; l'acquisition EchoStar comprenait des holdings de spectre MSS utilisés pour le réseau direct vers le téléphone.
[26] entité privée — Une entreprise dont les actions ne sont pas cotées en bourse ; le débatteur négatif insiste sur le fait que SpaceX est une entité privée dont le bilan est distinct de celui des incumbents publics.
[27] entités cotées en bourse — Entreprises dont les actions sont listées et négociées sur des marchés publics ; AT&T, T-Mobile et Verizon sont décrits comme des entités cotées en bourse dans le débat.
[28] réévaluation — Un changement dans le multiple d'évaluation (tel que P/E ou EV/EBITDA) que le marché attribue à une action ou un secteur ; l'affirmatif soutient que le marché doit réévaluer la valeur terminale par une réévaluation.
[29] spectre — spectre radio — La gamme de fréquences radio utilisée pour les communications sans fil ; dans le débat, le spectre fait référence aux bandes de fréquences licenciées (800 MHz, AWS-4) acquises par SpaceX.
[30] avantage structurel en coûts — Un avantage de coût persistant résultant du modèle d'affaires ou de la base d'actifs d'une entreprise plutôt que de facteurs temporaires ; l'affirmatif soutient que SpaceX obtient un avantage structurel en coûts en possédant le spectre et les satellites.
[31] substitution — En économie, le remplacement d'un bien ou service par un autre ; le débatteur négatif accuse l'affirmatif de substituer la valorisation d'une entreprise privée à celle des incumbents publics.
[32] valeur terminale — La valeur présente de tous les flux de trésorerie futurs au-delà d'une période de prévision explicite dans un modèle de flux de trésorerie actualisés ; l'affirmatif soutient que le marché doit réévaluer la valeur terminale, pas seulement les revenus à court terme.
[33] Tours cellulaires terrestres — Infrastructures de réseau cellulaire basées au sol ; l'affirmative cite l'objectif déclaré de SpaceX de permettre à ses clients de « couper le cordon » avec les tours cellulaires terrestres.
[34] Opérateur de transfert — Dans le débat, un mécanisme qui relie ou traduit entre deux contextes d’évaluation différents (ici, les dépenses privées de SpaceX et la valorisation des acteurs établis sur le marché public) ; le débatteur négatif soutient qu’aucun opérateur de transfert n’est fourni.
[35] Grossiste — Dans les télécommunications, un opérateur qui vend de la capacité ou des services réseau à d’autres opérateurs plutôt qu’aux utilisateurs finaux ; l’affirmative soutient que l’acquisition d’EchoStar transforme SpaceX d’un grossiste en capacité à un entrant basé sur des installations.
Les tableaux de données financières suivants ont été référencés lors des échanges de débat :
| Scénario (dividende constant) | Rendement requis actuel | Rendement requis après entrée | Baisse de prix implicite |
|---|---|---|---|
| Réévaluation modérée | 6,0 % | 7,0 % | -14,3 % |
| Cas central | 6,0 % | 7,3 % | -17,8 % |
| Cas supérieur | 6,0 % | 7,5 % | -20,0 % |
Légende : Sensibilité illustrative d’une action à dividende constant, de style proxy obligataire, face à une hausse du rendement requis. Le prix est proportionnel à D/y, donc la baisse implicite est 1 − (6,0 / nouveau rendement). Le rendement initial de 6,0 % est une donnée supposée, non une statistique attribuée ; la seule quantité qui compte est le changement de rendement requis (100–150 points de base).
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l’utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l’utilisation des rapports pour entraîner des modèles d’IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d’investissement, juridiques ou fiscaux. La société n’est pas un conseiller financier réglementé. Les résultats générés par l’IA peuvent contenir des erreurs ; l’utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.