
The $8 billion acquisition of Iridium by Rocket Lab will be completed by July 2027.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 19, 2026
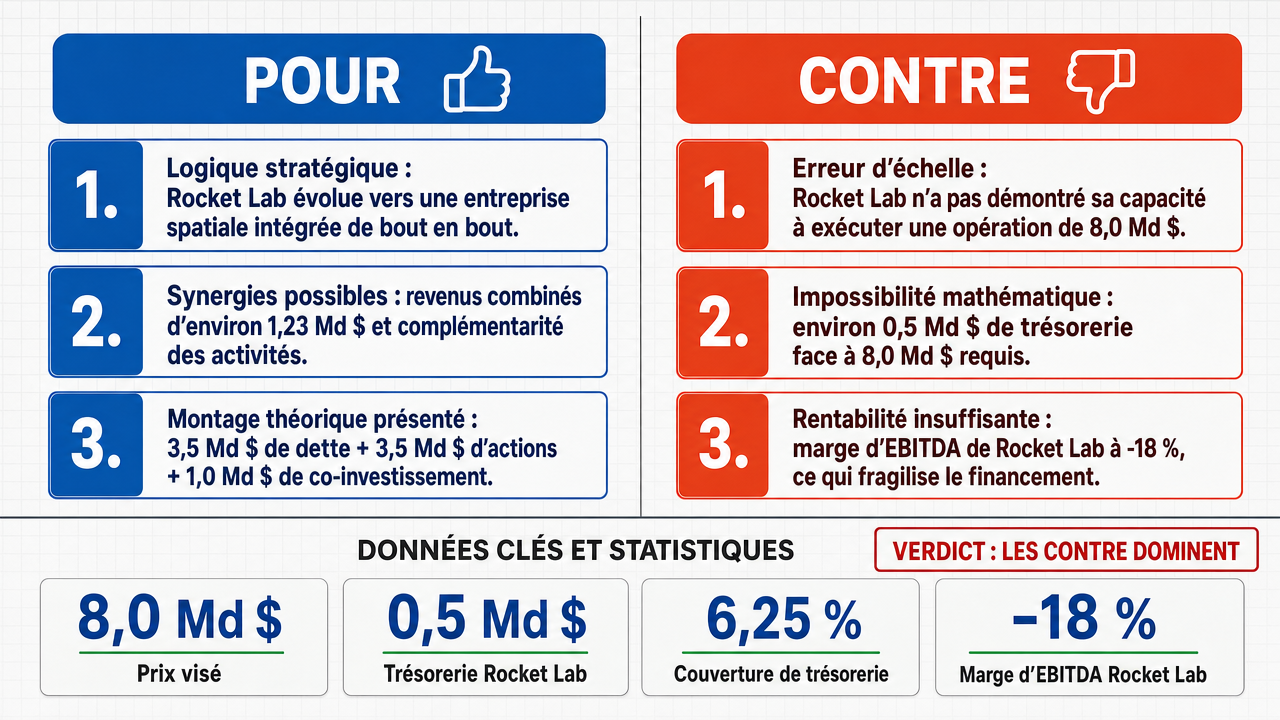
Verdict
Verdict : probablement FAUX (92%)
Rapport Web : https://solsicefinance.com/public/debates/the-8-billion-acquisition-of-iridium-by-rocket-lab-will-be-c-0bb0e57b0323
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■La justification stratégique soutient l’opération : Rocket Lab s’est méthodiquement transformée d’un fournisseur de lancements pur en une société de services spatiaux de bout en bout, et l’acquisition d’Iridium — opérateur de 66 satellites LEO opérationnels avec un portefeuille de spectre L-band entièrement licencié — représente la culmination logique de cette stratégie d’intégration verticale , renforcée par l’acquisition en 2024 des actifs de fabrication de Virgin Orbit et par une division de systèmes spatiaux contribuant à plus de 70 % du chiffre d’affaires du T3 2024.
- ■La charge « EBITDA circulaire » du côté négatif est auto-contradictoire : l’affirmatif soutient que le côté négatif ne peut pas simultanément prétendre que l’opération est financièrement viable à 4–5x EBITDA tout en affirmant que ce chiffre d’EBITDA est hypothétique et dépend de la clôture de l’opération, car ces deux propositions ne peuvent pas être vraies en même temps dans le même cadre d’évaluation.
❌ Arguments ANTI clés :
- ■Fallacie de l’échelle : le fait que Rocket Lab ait levé environ 500 millions de dollars en dette et capitaux propres en 2023–2024 ne valide pas sa capacité à réaliser une acquisition de 8 milliards de dollars, car l’univers d’investissement, l’impact sur le marché et l’appétit institutionnel requis pour une transaction de plusieurs milliards sont qualitativement différents de ceux pour une levée de capitaux de 500 millions.
- ■Impossibilité mathématique selon les paramètres déclarés : Rocket Lab dispose d’environ 500 millions de dollars en liquidités et d’une dette à long terme négligeable , ce qui ne représente qu’environ 6,25 % du prix d’achat de 8 milliards de dollars, ce qui signifie que l’entreprise devrait combler un écart de 7,5 milliards via un financement externe sans précédent , que l’affirmatif n’a pas crédiblement démontré comme étant disponible.
💭 Conclusion : Faux : l’acquisition de 8 milliards de dollars d’Iridium par Rocket Lab ne sera pas finalisée d’ici juillet 2027. L’argument le plus fort du côté négatif est l’impossibilité mathématique de la transaction étant donné la position financière déclarée de Rocket Lab, avec environ 500 millions de dollars en liquidités et une dette à long terme négligeable , ne couvrant qu’environ 6,25 % du prix d’achat. La contre-argumentation de l’affirmatif selon laquelle la capacité de levée de capitaux antérieure de Rocket Lab valide une opération de 8 milliards engage une fallacie d’échelle, puisque l’appétit institutionnel et la dynamique du marché pour une acquisition de plusieurs milliards diffèrent qualitativement de ceux pour une levée de 500 millions. La tentative de l’affirmatif de réfuter la charge de circularité en affirmant que le côté négatif détient des propositions contradictoires ne surmonte pas l’écart fondamental entre le capital disponible de Rocket Lab et le coût de l’opération. Bien que la justification stratégique pour l’intégration verticale soit plausible en théorie, la logique stratégique seule ne peut pas générer les 7,5 milliards de financement externe nécessaires. La sous-affirmation la plus faible — le chiffre spécifique de 8 milliards et la date de clôture en juillet 2027 — n’est pas étayée par des preuves concrètes de financement engagé ou de progrès réglementaire.
🔬 Résultat DeepResearch : probablement FAUX ❌ (92%)
Assertion : L’acquisition de 8 milliards de dollars d’Iridium par Rocket Lab sera finalisée d’ici juillet 2027.
Modèles participants : deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 conclu VRAI, 1 conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.94
🏅 Changement de score du modèle :
minimax-m3 💬👁️: +9
✅ Arguments PRO :
- ■La justification stratégique soutient l’opération : Rocket Lab s’est méthodiquement transformée d’un fournisseur de lancements pur en une société de services spatiaux de bout en bout, et l’acquisition d’Iridium — opérateur de 66 satellites LEO opérationnels avec un portefeuille de spectre L-band entièrement licencié — représente la culmination logique de cette stratégie d’intégration verticale , renforcée par l’acquisition en 2024 des actifs de fabrication de Virgin Orbit et par une division de systèmes spatiaux contribuant à plus de 70 % du chiffre d’affaires du T3 2024. deepseek-v4-pro 💬
- ■La charge « EBITDA circulaire » du côté négatif est auto-contradictoire : l’affirmatif soutient que le côté négatif ne peut pas simultanément prétendre que l’opération est financièrement viable à 4–5x EBITDA tout en affirmant que ce chiffre d’EBITDA est hypothétique et dépend de la clôture de l’opération, car ces deux propositions ne peuvent pas être vraies en même temps dans le même cadre d’évaluation. deepseek-v4-pro 💬
❌ Arguments ANTI :
- ■Fallacie de l’échelle : le fait que Rocket Lab ait levé environ 500 millions de dollars en dette et capitaux propres en 2023–2024 ne valide pas sa capacité à réaliser une acquisition de 8 milliards, car l’univers d’investissement, l’impact sur le marché et l’appétit institutionnel requis pour une transaction de plusieurs milliards sont qualitativement différents de ceux pour une levée de capitaux de 500 millions. gemma-4-26b-a4b-it 💬👁️
- ■Impossibilité mathématique selon les paramètres déclarés : Rocket Lab dispose d’environ 500 millions de dollars en liquidités et d’une dette à long terme négligeable , ce qui ne représente qu’environ 6,25 % du prix d’achat de 8 milliards, ce qui signifie que l’entreprise devrait combler un écart de 7,5 milliards via un financement externe sans précédent , que l’affirmatif n’a pas crédiblement démontré comme étant disponible. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux : l’acquisition de 8 milliards d’Iridium par Rocket Lab ne sera pas finalisée d’ici juillet 2027. L’argument le plus fort du côté négatif est l’impossibilité mathématique de la transaction étant donné la position financière déclarée de Rocket Lab, avec environ 500 millions de dollars en liquidités et une dette à long terme négligeable, ne couvrant qu’environ 6,25 % du prix d’achat. La contre-argumentation de l’affirmatif selon laquelle la capacité de levée de capitaux antérieure de Rocket Lab valide une opération de 8 milliards engage une fallacie d’échelle, puisque l’appétit institutionnel et la dynamique du marché pour une acquisition de plusieurs milliards diffèrent qualitativement de ceux pour une levée de 500 millions. La tentative de l’affirmatif de réfuter la charge de circularité en affirmant que le côté négatif détient des propositions contradictoires ne surmonte pas l’écart fondamental entre le capital disponible de Rocket Lab et le coût de l’opération. Bien que la justification stratégique pour l’intégration verticale soit plausible en théorie, la logique stratégique seule ne peut pas générer les 7,5 milliards de financement externe nécessaires. La sous-affirmation la plus faible — le chiffre spécifique de 8 milliards et la date de clôture en juillet 2027 — n’est pas étayée par des preuves concrètes de financement engagé ou de progrès réglementaire.
📋 Faits PRO :
• Le carnet de commandes de systèmes spatiaux de Rocket Lab dépassait 1 milliard de dollars fin 2024.
• Rocket Lab a levé environ 500 millions de dollars en dette et capitaux propres en 2023–2024.
• Iridium exploite 66 satellites LEO opérationnels avec un portefeuille de spectre L-band entièrement licencié .
• Rocket Lab a acquis en 2024 les actifs de fabrication de Virgin Orbit.
• L’affirmatif a cité un EBITDA pro forma d’environ 310 millions de dollars pour dimensionner la dette d’acquisition.
📋 Faits ANTI :
• Rocket Lab dispose d’environ 500 millions de dollars en liquidités et d’une dette à long terme négligeable.
• Les 500 millions de dollars de capital disponible ne représentent qu’environ 6,25 % du prix d’achat de 8 milliards.
• L’opération nécessiterait de combler un écart de financement de 7,5 milliards via des sources externes.
• L’univers d’investissement et l’appétit institutionnel pour une acquisition de 8 milliards diffèrent qualitativement de ceux pour une levée de capitaux de 500 millions.
• Aucune preuve de financement engagé, d’approbations réglementaires ou d’accord définitif n’a été présentée pour la transaction.
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne VRAI μ | Moyenne FAUX μ | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.486 | 0.228 | 6 | 2 | VRAI | FAUX | 94 % |
Les termes techniques, abréviations et concepts spécifiques au domaine référencés tout au long de ce transcript de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l’entrée correspondante ci-dessous.
[1] structure du capital — La composition du financement par dette et par capitaux propres utilisée par une entreprise pour financer ses opérations et sa croissance ; le débat soutient que l’accord de 8 milliards représenterait un changement transformateur dans la structure du capital de Rocket Lab.
[2] position de trésorerie — La quantité de liquidités et d’équivalents de liquidités qu’une entreprise détient à un moment donné ; le débat cite la position de trésorerie d’environ 500 millions de Rocket Lab comme base pour évaluer sa capacité à financer l’acquisition.
[3] EBITDA circulaire — Un problème logique dans le financement M&A où la dette utilisée pour financer une acquisition est dimensionnée par rapport à un EBITDA qui n’existe qu’après la clôture de l’opération, créant une dépendance circulaire entre le financement et la transaction.
[4] constellation — Dans l’industrie satellitaire, un groupe coordonné de satellites travaillant ensemble pour fournir une couverture continue ; le débat fait référence à la constellation de 66 satellites opérationnels en LEO d’Iridium.
[5] contraintes de crédit — Limitations sur la capacité d’une entreprise à emprunter de l’argent, citées dans le débat comme un obstacle à la réalisation d’une transaction de 8 milliards.
[6] émission de dette — Le processus de levée de capitaux par la vente d’obligations ou la prise de prêts ; mentionné comme une voie de financement potentielle pour l’acquisition.
[7] EBITDA — Bénéfice avant intérêts, impôts, dépréciation et amortissement — Une métrique financière mesurant la rentabilité opérationnelle d’une entreprise avant les charges non opérationnelles et les charges non monétaires ; utilisée dans le débat pour dimensionner la dette et évaluer les marges.
[8] marges EBITDA — Le ratio de l’EBITDA au chiffre d’affaires, indiquant le pourcentage de revenus convertis en profit opérationnel ; les marges EBITDA d’Iridium sont déclarées supérieures à 60 %.
[9] dilution du capital — Une réduction du pourcentage de propriété des actionnaires existants causée par l’émission de nouvelles actions ; citée comme un risque pour le financement de l’acquisition.
[10] financement externe — Le capital levé auprès de sources extérieures telles que les marchés de la dette ou l’émission d’actions ; le débat note qu’il serait nécessaire pour combler le déficit d’environ 7,5 milliards.
[11] appétit institutionnel — La volonté des grandes institutions financières telles que banques, fonds et gestionnaires d’actifs de participer à une opération de financement ; le débat soutient que cela diffère qualitativement entre une levée de 500 millions et une opération de 8 milliards.
[12] spectre L-band — Une gamme de fréquences radio utilisée pour les communications satellitaires et autres services ; Iridium est décrit comme détenant un portefeuille de spectre L-band entièrement licencié.
[13] contrats de lancement — Accords par lesquels un fournisseur de lancement livre une charge utile en orbite pour un client ; caractérisés dans le débat comme des revenus « irréguliers » que l’acquisition d’Iridium compenserait.
[14] LEO — Orbite terrestre basse — Une orbite autour de la Terre à des altitudes relativement basses ; les 66 satellites opérationnels d’Iridium sont décrits comme opérant en LEO.
[15] multiple d’effet de levier — Un ratio exprimant le montant de la dette par rapport à une métrique financière comme l’EBITDA ; le débat fait référence à des termes de dette de 4 à 5 fois l’EBITDA.
[16] liquidité — La disponibilité de liquidités ou d’actifs facilement vendables pour faire face aux obligations à court terme ; Rocket Lab est indiqué comme disposant d’environ 500 millions de liquidités.
[17] dette à long terme — Prêts ou obligations financières échus au-delà d’un an ; Rocket Lab est décrit comme ayant une dette à long terme négligeable.
[18] capitalisation boursière — La valeur totale du marché des actions en circulation d’une entreprise ; l’accord de 8 milliards représente environ 65 % de la capitalisation boursière de Rocket Lab.
[19] transactions de référence — Accords de fusions-acquisitions historiques utilisés comme références pour valoriser une cible ; la valorisation de 8 milliards est comparée à ces références à environ 10 fois le chiffre d’affaires annuel.
[20] EBITDA pro forma — Un chiffre d’EBITDA projeté qui combine l’acquéreur et la cible comme si la transaction était déjà clôturée ; cité comme environ 310 millions dans le débat.
[21] Q3 — Troisième trimestre — Le troisième trimestre d’un exercice fiscal (juillet-septembre) ; référencé comme Q3 2024 lors de la discussion sur la contribution du chiffre d’affaires des systèmes spatiaux de Rocket Lab de plus de 70 %.
[22] profil de risque — Le niveau global et les types de risques financiers associés à une entreprise ou une transaction ; le débat note que l’acquisition modifierait le profil de risque de Rocket Lab.
[23] constellation satellitaire — Un réseau coordonné de satellites en orbite qui, ensemble, offrent une couverture mondiale continue ; Iridium est décrit comme exploitant la seule constellation véritablement globale au monde.
[24] signature — Le moment où un accord de fusion-acquisition est officiellement signé par les parties ; référencé comme le moment où les engagements de financement doivent être en place.
[25] portefeuille de spectre — Un ensemble de droits de fréquences radio licenciés détenus par une entreprise ; le portefeuille de spectre L-band d’Iridium est décrit comme entièrement licencié.
[26] Souscription — Le processus par lequel des prêteurs ou investisseurs s'engagent à fournir un financement, généralement après avoir évalué la solvabilité et le risque ; le débat soutient que les prêteurs ne souscriraient pas contre un EBITDA hypothétique post-transaction.
[27] Évaluation — Le processus ou le résultat de la détermination de la valeur économique d'une entreprise ou d'un actif ; le chiffre de 8 milliards de dollars représente la valorisation déclarée d'Iridium.
[28] Intégration verticale — Une stratégie commerciale dans laquelle une entreprise s'étend aux étapes amont ou aval de sa chaîne de valeur ; l'acquisition est présentée comme une intégration verticale des opérations de lancement et de constellation.
Les tableaux de données financières suivants ont été référencés lors des échanges du débat :
| Indicateur | Iridium (2024) | Rocket Lab (2024) |
|---|---|---|
| Chiffre d'affaires annuel | 791 M$ | 436 M$ |
| Marge EBITDA | 62% | -18% |
| Capitalisation boursière | ~4,2 milliards de dollars | ~12 milliards de dollars |
| Satellites en LEO | 66 en fonctionnement | 0 possédé |
Légende : Principaux indicateurs financiers et opérationnels pour Iridium Communications et Rocket Lab USA en FY2024. Chiffre d'affaires et capitalisation boursière en USD. La marge EBITDA reflète les douze derniers mois. Source : dépôts de la société et rapports SEC.
| Composante de financement | Montant | Source |
|---|---|---|
| Dette senior garantie | 3,5 milliards de dollars | Prêt syndiqué bancaire |
| Capital de Rocket Lab | 3,5 milliards de dollars | Apport en actions |
| Co-investissement | 1,0 milliard de dollars | Fonds souverain / infrastructure |
| Montant total | 8,0 milliards de dollars | — |
| Chiffre d'affaires pro forma | 1,23 milliard de dollars | Résultats combinés FY2024 |
| EBITDA pro forma | ~310 millions de dollars | Résultats combinés FY2024 |
| Dette/EBITDA | ~4,5x | À la clôture |
Légende : Structure de financement illustrative pour l'acquisition proposée de 8 milliards de dollars. Les chiffres pro forma combinent les résultats de Rocket Lab et d'Iridium pour FY2024. L'EBITDA reflète environ 490 millions de dollars pour Iridium moins les pertes opérationnelles de Rocket Lab. Source : dépôts de la société et analyse de l'auteur.
| Indicateur | Charge de dette proposée par l'affirmative | Trésorerie / Dette actuelle de Rocket Lab | Ratio (Dette / Trésorerie) |
|---|---|---|---|
| Ratio Dette / Capitaux Propres | ~0,30 (estimé) | ~0,00 | N/A |
| Prime d'acquisition | 90% | N/A | N/A |
| Dette cible | 3,5 milliards de dollars | ~0 | N/A |
| Capitaux propres cibles | 3,5 milliards de dollars | N/A | N/A |
Légende : Comparaison des besoins de financement pour l'acquisition proposée avec la position de liquidité actuelle de Rocket Lab. Tous les chiffres en milliards de dollars USD.
| Indicateur | Iridium en autonomie (FY2024) | Rocket Lab en autonomie (FY2024) | Pro forma combiné |
|---|---|---|---|
| Chiffre d'affaires | 791 M$ | 436 M$ | 1 227 M$ |
| EBITDA | 490 M$ | -180 M$ | 310 M$ |
| Base de calcul de la dette | 490 M$ (cible en autonomie) | — | — |
| Dette / EBITDA en autonomie | ~7,1x (3,5 milliards de dollars / 490 millions de dollars) | — | — |
Légende : Indicateurs financiers en autonomie et combinés pour Iridium et Rocket Lab, FY2024. La taille de la dette est basée sur l'EBITDA en autonomie d'Iridium, vérifiable indépendamment via les dépôts SEC. Source : Iridium Communications Inc. Formulaire 10-K (FY2024), Rocket Lab USA Inc. Formulaire 10-K (FY2024).
| Indicateur | Trésorerie / Liquidités de Rocket Lab | Exigence d'acquisition | Écart de financement |
|---|---|---|---|
| Milliards USD | 0,5 milliard | 8,0 milliards | 7,5 milliards |
| % de couverture | 6,25% | 100% | 93,75% |
Légende : Comparaison de la liquidité actuelle de Rocket Lab avec le coût total de l'acquisition d'Iridium. Chiffres en milliards de dollars USD.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous ses droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l'utilisation des rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d'investissement, juridiques ou fiscaux. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.