
The 'buy, borrow, die' wealth strategy is generally not viable for most assets due to periods of stagnation or decline.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 22, 2026
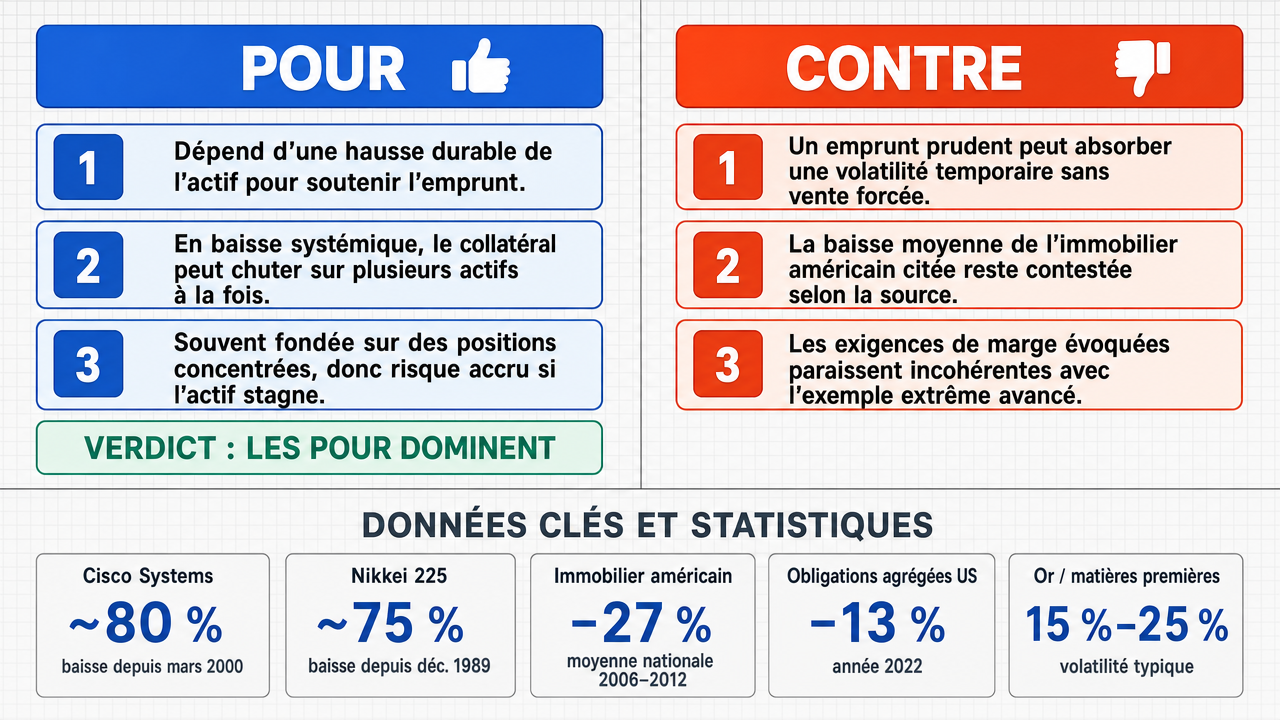
Verdict
Verdict : probablement VRAI (62%)
Rapport Web : https://solsicefinance.com/public/debates/the-buy-borrow-die-wealth-strategy-is-generally-not-viable-f-68ec0d006abf
Cette section offre un aperçu succinct des principaux arguments. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■La stratégie d’achat-emprunt-mourir repose sur l’hypothèse que l’actif sous-jacent s’apprécie de manière fiable pour soutenir un emprunt continu sans déclencher une liquidation forcée , et cette hypothèse échoue pour la plupart des actifs en raison du risque de concentration sur un seul nom , qui produit des baisses de valeur sur plusieurs décennies et détruit la base du collatéral .
- ■Il existe exactement trois états de marché qu’un portefeuille à effet de levier peut affronter — appréciation normale , baisse d’un seul type d’actif, et baisse systémique multi-actifs — et la défense de la diversification et des réserves de liquidités de l’adversaire ne tient pas dans ces trois cas, rendant la stratégie structurellement inviable.
- ■La stratégie est généralement déployée avec des positions concentrées (une action de fondateur, un bloc hérité, un intérêt commercial unique) précisément parce que la diversification diluerait la richesse que la stratégie cherche à préserver, exposant les détenteurs à un effondrement idiosyncratique plutôt qu’à une résilience diversifiée.
❌ Arguments ANTI clés :
- ■La volatilité des actifs est gérée par l’emprunt stratégique plutôt que prévenue par des baisses temporaires de prix, et des emprunteurs sophistiqués et rationnels maintiennent des coussins de fonds propres suffisants pour absorber les baisses sans liquidation forcée .
- ■La statistique citée par l’affirmatif selon laquelle l’immobilier résidentiel américain aurait diminué d’environ 27 % de son pic de 2006 à son creux de 2012 est invérifiable car aucune référence, date de publication ou URL pour le rapport spécifique S&P/Case-Shiller n’a été fourni.
- ■L’argument de l’adversaire est contradictoire : ils affirment que les prêteurs imposent des marges de maintenance de 30 % à 50 % , tout en affirmant qu’une baisse modérée déclenche une appel de marge, puisque une chute de 5 % ou 10 % ne forcerait la liquidation que si l’emprunteur opérait déjà à la limite absolue de l’effet de levier autorisé .
💭 Conclusion : Vrai — la stratégie d’achat-emprunt-mourir n’est généralement pas viable pour la plupart des actifs car les périodes de stagnation ou de déclin compromettent la base du collatéral sur laquelle repose l’emprunt continu. Le point fort de l’affirmatif est structurel : la stratégie est typiquement déployée avec des positions concentrées précisément parce que la diversification diluerait la richesse qu’elle cherche à préserver, exposant les détenteurs à des baisses idiosyncratiques sur plusieurs décennies que aucune technique de gestion de l’effet de levier ne peut neutraliser complètement. La taxonomie du marché à trois états de l’affirmatif (normal, baisse d’un seul actif, baisse systémique ) a également montré que la défense de diversification et de réserves de liquidités de l’adversaire ne tient pas dans tous les scénarios de prix possibles. La contre-argumentation la plus forte du négatif — que des marges de maintenance de 30 % à 50 % empêchent de modestes baisses de déclencher une liquidation forcée — a été fragilisée par le point de l’affirmatif selon lequel des positions concentrées peuvent subir des baisses bien supérieures à ces marges. La confiance modérée du juge reflète que, bien que la critique structurelle soit convaincante, le négatif a réussi à révéler des tensions internes dans le raisonnement sur l’appel de marge de l’affirmatif, laissant le verdict modérément plutôt que massivement soutenu.
🔬 Résultat DeepResearch : probablement VRAI ✅ (62%)
Assertion : La stratégie de richesse « acheter, emprunter, mourir » n’est généralement pas viable pour la plupart des actifs en raison de périodes de stagnation ou de déclin.
Modèles participants : deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 1 conclu VRAI, 0 conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par camp : VRAI=0.62, FAUX=0.00
🏅 Évolution du score des modèles :
minimax-m3 💬👁️ : +6
✅ Arguments POUR :
- ■La stratégie d’achat-emprunt-mourir repose sur l’hypothèse que l’actif sous-jacent s’apprécie de manière fiable pour soutenir un emprunt continu sans déclencher une liquidation forcée , et cette hypothèse échoue pour la plupart des actifs car le risque de concentration sur un seul nom produit des baisses de plusieurs décennies qui détruisent la base de la garantie . deepseek-v4-pro 💬
- ■Il existe exactement trois états de marché qu’un portefeuille à effet de levier peut affronter — appréciation normale , baisse d’un seul type d’actif, et baisse systémique multi-actifs — et la défense de la diversification et des réserves de poudre sèche de l’adversaire ne tient pas dans ces trois cas, rendant la stratégie structurellement inviable. deepseek-v4-pro 💬
- ■La stratégie est généralement déployée avec des positions concentrées (une action de fondateur, un bloc hérité, un intérêt commercial unique) précisément parce que la diversification diluerait la richesse que la stratégie cherche à préserver, exposant les détenteurs à un effondrement idiosyncratique plutôt qu’à une résilience diversifiée. deepseek-v4-pro 💬
- ■Des exemples historiques de géants de premier ordre ayant connu une stagnation prolongée ou un déclin montrent que même des détentions concentrées de haute qualité peuvent subir des baisses suffisamment graves pour compromettre la base de garantie nécessaire à un emprunt continu. deepseek-v4-pro 💬
❌ Arguments CONTRE :
- ■La volatilité des actifs est gérée par l’emprunt stratégique plutôt que prévenue par des baisses temporaires de prix, et des emprunteurs sophistiqués et rationnels maintiennent des coussins de fonds propres suffisants pour absorber les baisses sans liquidation forcée. gemma-4-26b-a4b-it 💬👁️
- ■La statistique citée par l’affirmative concernant la baisse de l’immobilier résidentiel américain d’environ 27 % depuis son pic de 2006 jusqu’à son creux de 2012 est non vérifiable car aucun titre, date de publication ou URL pour le rapport spécifique S&P/Case-Shiller n’a été fourni. gemma-4-26b-a4b-it 💬👁️
- ■L’argument de l’adversaire est contradictoire : ils affirment que les prêteurs imposent des marges de maintien de 30 % à 50 % , tout en affirmant qu’une baisse modérée déclenche une appel de marge, puisque une chute de 5 % ou 10 % ne forcerait la liquidation que si l’emprunteur opérait déjà à la limite absolue de l’effet de levier autorisé . gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Vrai — la stratégie d’achat-emprunt-mourir n’est généralement pas viable pour la plupart des actifs car les périodes de stagnation ou de déclin compromettent la base de garantie sur laquelle repose l’emprunt continu. Le point fort de l’affirmative est structurel : la stratégie est généralement déployée avec des positions concentrées précisément parce que la diversification diluerait la richesse qu’elle cherche à préserver, exposant les détenteurs à des baisses idiosyncratiques de plusieurs décennies que aucune technique de gestion de l’effet de levier ne peut neutraliser complètement. La taxonomie du marché à trois états de l’affirmative (normal, baisse d’un seul actif, baisse systémique ) a également montré que la défense de diversification et de poudre sèche de l’adversaire ne tient pas dans tous les scénarios de prix possibles. La contre-argumentation la plus forte de la négative — que les coussins de marge de maintien de 30 % à 50 % empêchent de modestes baisses de déclencher une liquidation forcée — a été minée par le point de l’affirmative selon lequel des détentions concentrées peuvent subir des baisses bien supérieures à ces coussins. La confiance modérée du juge reflète que, bien que la critique structurelle soit convaincante, la négative a réussi à exposer des tensions internes dans le raisonnement de l’appel de marge de l’affirmative, laissant le verdict modérément plutôt qu’avec une majorité écrasante.
📋 Faits POUR l’argumentation :
• L’immobilier résidentiel américain a diminué d’environ 27 % entre son pic de 2006 et son creux de 2012.
• Les marchés immobiliers résidentiels tels que Las Vegas et Phoenix ont chuté de plus de 50 % lors de la crise immobilière 2006–2012.
• Les prêteurs imposent généralement des marges de maintien de 30 % à 50 % pour les actions utilisées en garantie.
• La stratégie d’achat-emprunt-mourir est généralement déployée avec des positions concentrées en un seul nom, comme des actions de fondateur ou des blocs hérités.
• Des entreprises de premier ordre telles que Cisco et GE ont connu des périodes prolongées de stagnation ou de déclin après leurs pics.
📋 Faits CONTRE l’argumentation :
• Une baisse de 5 % ou 10 % de la valeur d’un actif ne déclencherait une appel de marge que si l’emprunteur opérait déjà à la limite absolue de l’effet de levier autorisé.
• Les prêteurs exigent généralement une marge de fonds propres de 30 % à 50 % avant d’émettre un appel de marge sur des prêts garantis par des titres.
• La statistique citée par l’affirmative concernant Case-Shiller a été fournie sans titre, date de publication ou URL, la rendant non vérifiable.
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne μ VRAI | Moyenne μ FAUX | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.571 | 0.169 | 6 | 2 | VRAI | VRAI | 62 % |
Les termes techniques, abréviations et concepts spécifiques au domaine suivants sont référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l’entrée correspondante ci-dessous.
[1] appréciation — Une augmentation de la valeur marchande d’un actif au fil du temps, qui dans le contexte du débat est l’hypothèse sous-jacente nécessaire au fonctionnement de la stratégie d’achat, d’emprunt et de décès.
[2] classe d’actifs — Une catégorie d’investissements (par exemple, actions, immobilier, obligations) qui présentent des caractéristiques similaires et se comportent différemment dans les conditions de marché.
[3] géants du blue-chip — Grandes entreprises bien établies, financièrement stables, avec une histoire de performance fiable, citées dans le débat comme exemples d’actifs ayant néanmoins connu des baisses prolongées.
[4] acheter, emprunter, mourir — Stratégie de gestion de patrimoine impliquant l’acquisition d’actifs, l’emprunt contre eux pour la liquidité plutôt que la vente, et leur transfert aux héritiers au décès pour éviter la réalisation des gains en capital.
[5] plus-values — Profit réalisé lors de la vente d’un actif à un prix supérieur à son prix d’achat ; la stratégie cherche à éviter de réaliser ces gains par transfert au décès.
[6] collatéral — Actif mis en garantie par un emprunteur pour sécuriser un prêt, que le prêteur peut saisir en cas de défaut de paiement.
[7] positions concentrées — Détentions d’investissements fortement pondérées dans un seul actif ou un petit nombre d’actifs, typiques de la stratégie d’achat, d’emprunt et de décès.
[8] CSCO — Cisco Systems — Symbole boursier de Cisco Systems, cité dans le débat comme un exemple d’action ayant mis environ deux décennies à retrouver son sommet de la bulle Internet.
[9] diversification — Stratégie de gestion des risques consistant à répartir les investissements sur différents actifs pour réduire l’exposition à un seul.
[10] sommet de la bulle Internet — Le point culminant de la bulle des actions technologiques vers mars 2000, utilisé dans le débat comme référence pour mesurer des pertes prolongées.
[11] pertes — Une baisse du pic au creux de la valeur d’un actif ou d’un portefeuille, souvent mesurée en pourcentage.
[12] poudre sèche — Capital disponible conservé en réserve pour être déployé lors de baisses de marché ou d’opportunités.
[13] coussin en actions — La différence entre la valeur actuelle du collatéral et le montant du prêt en cours, servant de tampon contre la baisse des prix.
[14] liquidation forcée — Vente involontaire d’actifs par un prêteur lorsqu’un emprunteur ne respecte pas les exigences de marge, généralement à des prix déprimés.
[15] GE — General Electric — Symbole boursier de General Electric, cité dans le débat comme un autre exemple d’entreprise blue-chip ayant connu des baisses à long terme.
[16] levier — Utilisation de fonds empruntés pour amplifier les rendements potentiels, central dans la composante emprunt de la stratégie d’achat, d’emprunt et de décès.
[17] liquidité — Facilité avec laquelle un actif peut être converti en cash sans affecter significativement son prix de marché ; la stratégie vise la liquidité par l’emprunt plutôt que par la vente.
[18] ratio prêt-valeur (LTV) — Rapport entre le montant du prêt et la valeur estimée du collatéral, utilisé par les prêteurs pour évaluer le risque.
[19] exigences de marge de maintenance — Montant minimum de fonds propres qu’un emprunteur doit maintenir dans un compte sur marge, généralement de 30 % à 50 % pour les actions.
[20] appels de marge — Demandes d’un prêteur à un emprunteur de déposer des fonds ou collatéral supplémentaires lorsque la valeur du compte tombe en dessous des seuils requis.
[21] Nikkei 225 — Indice boursier pondéré en fonction des prix de la Bourse de Tokyo, cité dans le débat comme étant resté en dessous de son sommet de 1989 pendant plus de 35 ans.
[22] portefeuille — Ensemble d’investissements financiers détenus par une personne ou une institution.
[23] Russell 2000 — Indice boursier américain mesurant la performance d’environ 2000 petites capitalisations, cité dans le débat comme ayant livré des rendements totaux négatifs de 2000 à 2010.
[24] S&P/Case-Shiller — Indice largement suivi mesurant les prix de l’immobilier résidentiel aux États-Unis, mentionné dans le débat concernant la baisse du marché immobilier de 2006 à 2012.
[25] prêt basé sur des titres — Forme d’emprunt dans laquelle des titres détenus dans un portefeuille d’investissement sont utilisés comme garantie pour un prêt.
[26] Risque de concentration sur un seul nom — Le risque résultant de la détention d'une position disproportionnée dans un seul titre, ce qui peut entraîner des pertes sur plusieurs décennies.
[27] Perte systémique — Une baisse généralisée affectant plusieurs classes d'actifs simultanément, contrairement à une baisse confinée à une seule classe d'actifs.
[28] Rendements totaux — Le rendement global d’un investissement, incluant à la fois l’appréciation du capital et toute distribution de revenus telles que les dividendes.
[29] Volatilité — Le degré de variation du prix d’un actif dans le temps, ce que le côté négatif soutient peut être géré par l’emprunt stratégique.
Les tableaux de données financières suivants ont été référencés lors des échanges de débat :
| Actif | Période de pic | Baisse/durée | Temps de récupération |
|---|---|---|---|
| Cisco Systems (CSCO) | Mars 2000 (108,10 $) | ~80 % de baisse | ~20 ans |
| General Electric (GE) | 2000 (~60 $) | ~85 % de baisse | Non récupéré |
| Nikkei 225 | Décembre 1989 | ~75 % de baisse | Plus de 35 ans, non récupéré |
| Russell 2000 | 2000–2010 | Rendement total négatif | ~10 ans |
| Immobilier résidentiel américain | 2006–2012 | −27 % en moyenne nationale | ~6 ans |
| Bloomberg US Agg Bond | 2022 | −13 % | ~1 an |
Légende : Pertes majeures d’actifs sélectionnées illustrant des périodes de stagnation et de déclin qui déclencheraient des appels de marge dans une stratégie d’achat-emprunt-mourir. Les prix sont nominaux sauf indication contraire. Sources : données boursières, S&P/Case-Shiller, Bloomberg.
| Classe d’actifs | Volatilité typique (Écart-type) | Rendement attendu à long terme (annualisé) | Corrélation avec les actions |
|---|---|---|---|
| Actions à grande capitalisation américaines | 15 % - 20 % | 7 % - 10 % | 1,00 |
| Obligations Investment Grade américaines | 5 % - 8 % | 3 % - 5 % | -0,20 |
| Immobilier mondial (REITs) | 12 % - 18 % | 6 % - 9 % | 0,50 |
| Or/Commodités | 15 % - 25 % | 2 % - 4 % | 0,10 |
Légende : Plages moyennes historiques pour la volatilité et les rendements. Les valeurs de corrélation représentent la relation avec le S&P 500.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l’Utilisateur se voit accorder la propriété des Rapports générés pour son usage professionnel personnel. La rétro-ingénierie du Service ou l’utilisation des Rapports pour entraîner des modèles d’IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le Service et les Rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d’investissement, juridiques ou fiscaux. La société n’est pas un conseiller financier réglementé. Les résultats générés par l’IA peuvent contenir des erreurs ; l’Utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces Conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.