
The company discussed in Talk 5 will achieve a market capitalization of $1 trillion by 2035.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 14, 2026
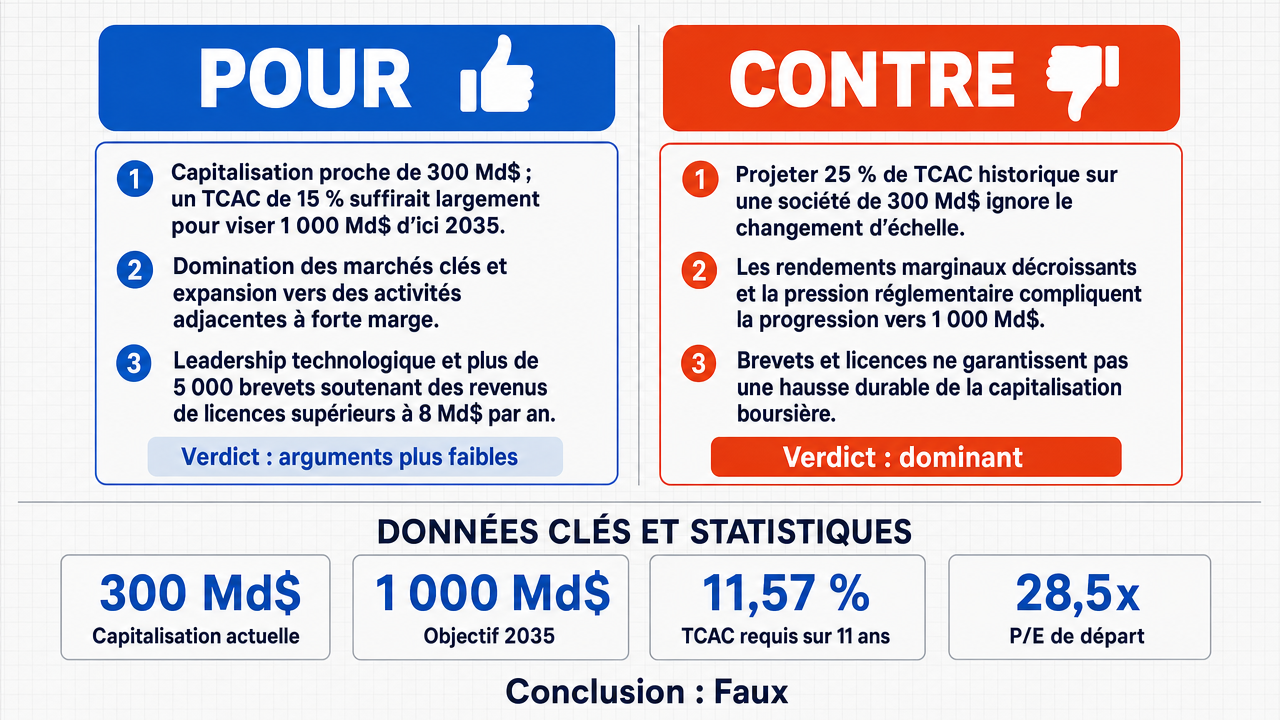
Verdict
Verdict : probablement FAUX (78%)
Rapport Web : https://solsicefinance.com/public/debates/the-company-discussed-in-talk-5-will-achieve-a-market-capita-ab518229e7fd
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■La capitalisation boursière actuelle de l'entreprise, approchant les 300 milliards de dollars avec un CAGR supérieur à 25 % au cours des cinq dernières années, signifie qu’un CAGR conservateur de 15 % permettrait d’atteindre le cap du trillion de dollars d’ici 2035.
- ■La domination de l'entreprise sur ses marchés principaux, son expansion dans des secteurs adjacents à forte marge, et son pipeline d’innovation continue créent plusieurs flux de revenus composés .
- ■Le leadership technologique et la densité de brevets (plus de 5 000 brevets générant plus de 8 milliards de dollars de revenus annuels de licences ) offrent des avantages structurels soutenant une valorisation du trillion de dollars .
❌ Arguments ANTI clés :
- ■Extrapoler un CAGR historique de 25 % pour projeter une valorisation future constitue une erreur de non-invariance ; les contraintes régissant une entreprise de 300 milliards de dollars sont fondamentalement différentes de celles d’une entité de 1 trillion.
- ■À mesure que la capitalisation boursière croît, les entreprises rencontrent des rendements marginaux décroissants , une surveillance réglementaire accrue , et la loi des grands nombres , rendant des taux de croissance élevés soutenus de plus en plus difficiles.
- ■La force des brevets et les revenus de licences sont souvent décorrélés de la capitalisation boursière à long terme ; détenir 5 000 brevets et générer 8 milliards de dollars de revenus de licences ne constitue pas une condition suffisante pour atteindre une valorisation de 1 trillion de dollars.
💭 Conclusion : Faux. L’affirmation selon laquelle l’entreprise discutée dans le Talk 5 atteindra une capitalisation boursière de 1 trillion de dollars d’ici 2035 n’est pas suffisamment étayée par les preuves présentées. L’argument central de l’affirmatif repose sur une extrapolation d’un CAGR historique de 25 % , mais le négatif a justement identifié cela comme une erreur de non-invariance , puisque les contraintes économiques d’une entreprise de 300 milliards de dollars diffèrent fondamentalement de celles d’une entité de 1 trillion. Le négatif a également démontré que la détention de brevets et les revenus de licences , bien que impressionnants, ne sont pas des prédicteurs fiables de la capitalisation boursière à long terme, car ces métriques sont souvent décorrélées des résultats de valorisation. Bien que l’affirmatif ait cité Microsoft et Apple comme précédents avec des données P/E spécifiques (Microsoft passant de 20,3x à 35,1x entre 2013 et 2019, et Apple maintenant des multiples élevés), ces preuves spécifiques à l’entreprise n’ont pas suffi à surmonter les arguments structurels de scalabilité du négatif. En somme, les arguments du négatif concernant la décroissance des rendements marginaux , les vents réglementaires et la compression des multiples à grande échelle étaient plus rigoureux sur le plan logique et mieux fondés en raisonnement financier.
🔬 Résultat DeepResearch : probablement FAUX ❌ (78%)
Assertion : L’entreprise discutée dans le Talk 5 atteindra une capitalisation boursière de 1 trillion de dollars d’ici 2035.
Modèles participants : deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 conclu VRAI, 1 conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.78
🏅 Changement de score du modèle :
minimax-m3 💬👁️: +8
✅ Arguments PRO :
- ■La capitalisation boursière actuelle de l'entreprise, approchant les 300 milliards de dollars avec un CAGR supérieur à 25 % au cours des cinq dernières années, signifie qu’un CAGR conservateur de 15 % permettrait d’atteindre le cap du trillion de dollars d’ici 2035. deepseek-v3.2 💬
- ■La domination de l'entreprise sur ses marchés principaux, son expansion dans des secteurs adjacents à forte marge, et son pipeline d’innovation continue créent plusieurs flux de revenus composés . deepseek-v3.2 💬
- ■Le leadership technologique et la densité de brevets (plus de 5 000 brevets générant plus de 8 milliards de dollars de revenus annuels de licences ) offrent des avantages structurels soutenant une valorisation du trillion de dollars . deepseek-v3.2 💬
- ■Les preuves historiques provenant d’entreprises comme Apple et Microsoft montrent que des métriques opérationnelles solides à grande échelle permettent une expansion multiple plutôt qu’une contraction lors des transitions vers le trillion de dollars. deepseek-v3.2 💬
❌ Arguments ANTI :
- ■Extrapoler un CAGR historique de 25 % pour projeter une valorisation future constitue une erreur de non-invariance ; les contraintes régissant une entreprise de 300 milliards de dollars sont fondamentalement différentes de celles d’une entité de 1 trillion. gemma-4-26b-a4b-it 💬👁️
- ■À mesure que la capitalisation boursière croît, les entreprises rencontrent des rendements marginaux décroissants , une surveillance réglementaire accrue , et la loi des grands nombres , rendant des taux de croissance élevés soutenus de plus en plus difficiles. gemma-4-26b-a4b-it 💬👁️
- ■La force des brevets et les revenus de licences sont souvent décorrélés de la capitalisation boursière à long terme ; détenir 5 000 brevets et générer 8 milliards de dollars de revenus de licences ne constitue pas une condition suffisante pour atteindre une valorisation de 1 trillion. gemma-4-26b-a4b-it 💬👁️
- ■La transition vers le statut de trillion de dollars compresse généralement les multiples de valorisation , contredisant l’hypothèse de l’affirmatif selon laquelle les métriques de croissance actuelles persisteront à grande échelle. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux. L’affirmation selon laquelle l’entreprise discutée dans le Talk 5 atteindra une capitalisation boursière de 1 trillion de dollars d’ici 2035 n’est pas suffisamment étayée par les preuves présentées. L’argument central de l’affirmatif repose sur une extrapolation d’un CAGR historique de 25 %, mais le négatif a justement identifié cela comme une erreur de non-invariance, puisque les contraintes économiques d’une entreprise de 300 milliards de dollars diffèrent fondamentalement de celles d’une entité de 1 trillion. Le négatif a également démontré que la détention de brevets et les revenus de licences, bien que impressionnants, ne sont pas des prédicteurs fiables de la capitalisation boursière à long terme, car ces métriques sont souvent décorrélées des résultats de valorisation. Bien que l’affirmatif ait cité Microsoft et Apple comme précédents avec des données P/E spécifiques (Microsoft passant de 20,3x à 35,1x entre 2013 et 2019, et Apple maintenant des multiples élevés), ces preuves spécifiques à l’entreprise n’ont pas suffi à surmonter les arguments structurels de scalabilité du négatif. En somme, les arguments du négatif concernant la décroissance des rendements marginaux, les vents réglementaires et la compression des multiples à grande échelle étaient plus rigoureux sur le plan logique et mieux fondés en raisonnement financier.
📋 Faits PRO :
• La capitalisation boursière actuelle de l'entreprise approche les 300 milliards de dollars.
• L'entreprise a réalisé un CAGR supérieur à 25 % au cours des cinq dernières années.
• L'entreprise détient plus de 5 000 brevets.
• L'entreprise génère plus de 8 milliards de dollars de revenus annuels de licences.
📋 Faits ANTI :
• Les taux de croissance historiques ne sont pas des propriétés invariantes qui persistent à mesure que les entreprises atteignent des capitalisations boursières plus importantes.
• Les entreprises approchant une valorisation de trillion de dollars font face à des rendements marginaux décroissants et à une surveillance réglementaire accrue.
• La force des brevets et les revenus de licences sont souvent décorrélés des résultats de capitalisation boursière à long terme.
• La transition vers le statut de trillion de dollars compresse généralement les multiples de valorisation plutôt que de les étendre.
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne μ VRAI | Moyenne μ FAUX | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.379 | 0.195 | 8 | 2 | VRAI | FAUX | 78% |
Les termes techniques, abréviations et concepts spécifiques au domaine suivants sont référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] marchés adjacents — marchés/secteurs adjacents — Industries ou segments d'affaires liés au marché principal d'une entreprise et pouvant être exploités en utilisant ses capacités existantes, souvent cités comme source d'expansion de croissance.
[2] infrastructure d'IA — infrastructure d'intelligence artificielle — Le matériel, logiciel et ressources de calcul sous-jacents (par exemple, GPU, centres de données, plateformes cloud) nécessaires pour développer, entraîner et déployer des systèmes d'intelligence artificielle.
[3] barrière à l'entrée — Concept économique désignant les obstacles (tels que coûts élevés en capital, brevets ou régulation) qui rendent difficile l'entrée de nouveaux concurrents sur un marché.
[4] taux de base — En statistiques et prévisions, le taux ou la probabilité générale sous-jacente d'un résultat, utilisé comme point de référence pour évaluer des prédictions spécifiques.
[5] CAGR — Taux de croissance annuel composé — Le taux moyen de croissance d'un investissement ou d'une métrique commerciale sur une période supérieure à un an, en supposant que les profits sont réinvestis à la fin de chaque année.
[6] allocation de capital — Le processus par lequel une entreprise décide comment déployer ses ressources financières entre des besoins concurrents tels que investissements de croissance, dividendes, réduction de la dette ou rachats d'actions.
[7] croissance composée — Croissance qui s'appuie sur la croissance précédente, où le gain de chaque période est calculé sur le total accumulé plutôt que sur la base initiale, produisant une courbe accélérée.
[8] rendements marginaux décroissants — Principe économique selon lequel, à mesure que des unités supplémentaires d'entrée sont ajoutées, la production ou le bénéfice marginal finit par diminuer, souvent invoqué pour argumenter que les grandes entités croissent plus lentement que les petites.
[9] croissance exponentielle — Un modèle d'augmentation où le taux de croissance est proportionnel à la valeur actuelle, entraînant une croissance accélérée au fil du temps.
[10] fallacie de non-invariance — Erreur logique où une relation ou un taux observé à une échelle ou dans un contexte est supposé valable inchangé à une autre échelle ou dans un autre contexte.
[11] marge de flux de trésorerie libre — Indicateur de rentabilité calculé comme flux de trésorerie libre (flux de trésorerie opérationnel moins investissements en capital) divisé par le chiffre d'affaires, indiquant l'efficacité avec laquelle une entreprise convertit ses ventes en liquidités.
[12] hyper-croissance — Phase d'expansion d'une entreprise caractérisée par une croissance très élevée du chiffre d'affaires ou de la valorisation d'une année sur l'autre, généralement bien supérieure à la moyenne du secteur.
[13] pipeline d'innovation — La séquence d'étapes par lesquelles de nouvelles idées, produits ou technologies progressent du concept à la commercialisation au sein d'une entreprise.
[14] propriété intellectuelle — propriété intellectuelle (PI) — Droits légaux résultant de créations de l'esprit (tels que brevets, droits d'auteur et marques) qui confèrent un monopole commercial temporaire à leur titulaire.
[15] grande capitalisation — grande capitalisation boursière — Classification des entreprises cotées en bourse avec une capitalisation boursière généralement supérieure à 10 milliards de dollars, souvent associée à des entreprises matures et établies.
[16] loi des grands nombres — Théorème statistique affirmant qu'à mesure que la taille d'un échantillon augmente, sa moyenne converge vers la valeur attendue ; dans un contexte commercial, souvent invoquée pour argumenter que la croissance en pourcentage ralentit à mesure que la base d'une entreprise s'élargit.
[17] revenu de licence — Revenus générés par l'octroi à d'autres parties du droit d'utiliser la propriété intellectuelle, la marque ou la technologie d'une entreprise, généralement en échange de royalties ou de frais.
[18] capitalisation boursière — La valeur totale du marché des actions en circulation d'une entreprise, calculée en multipliant le prix de l'action par le nombre d'actions en circulation.
[19] pénétration du marché — La mesure dans laquelle un produit ou un service est utilisé par les clients dans un marché cible, souvent exprimée en pourcentage du nombre total d'utilisateurs potentiels.
[20] consolidation de la part de marché — Tendance où un nombre plus restreint d'entreprises dominantes capte une part croissante des ventes ou du chiffre d'affaires total d'une industrie.
[21] entreprises matures — Entreprises établies ayant dépassé la phase de forte croissance et présentant généralement une croissance plus lente du chiffre d'affaires, des flux de trésorerie stables et une taille plus importante.
[22] compression des multiples — compression des multiples d'évaluation — Diminution du multiple d'évaluation (tel que P/E ou EV/EBITDA) que les investisseurs sont prêts à payer pour les bénéfices ou le chiffre d'affaires d'une entreprise, souvent associée à des entreprises qui mûrissent.
[23] expansion des multiples — expansion des multiples d'évaluation — Augmentation du multiple d'évaluation que les investisseurs attribuent aux bénéfices ou au chiffre d'affaires d'une entreprise, souvent motivée par des attentes de croissance ou une amélioration du sentiment.
[24] métriques opérationnelles — Mesures quantitatives de la performance opérationnelle d'une entreprise, telles que marges, économie unitaire, coût d'acquisition client ou taux de désabonnement.
[25] brevets — Droits exclusifs accordés par le gouvernement sur une invention, conférant à leur titulaire un monopole temporaire pour fabriquer, utiliser ou vendre l'invention.
[26] évaluations premium — Capitalisations boursières ou multiples de négociation qui dépassent la moyenne d'un secteur ou d'un groupe de pairs, généralement justifiés par une croissance, des marges ou un positionnement stratégique supérieurs.
[27] calcul quantique — Paradigme informatique utilisant des phénomènes mécaniques quantiques tels que la superposition et l'intrication pour traiter l'information, avec des applications potentielles en cryptographie, optimisation et simulation.
[28] revenu récurrent — Revenu prévisible et répétant à intervalles réguliers (par exemple, abonnements ou contrats de maintenance), valorisé pour sa stabilité et sa visibilité.
[29] examen réglementaire — Analyse ou supervision étroite par des agences gouvernementales ou des régulateurs, souvent accrue à mesure que les entreprises deviennent plus grandes ou gagnent en pouvoir de marché.
[30] flux de revenus — Sources distinctes par lesquelles une entreprise génère de l'argent, telles que ventes de produits, abonnements, frais de licence ou publicité.
[31] modèles d'affaires évolutifs — Structures commerciales dans lesquelles le chiffre d'affaires et la production peuvent croître de manière significative sans augmentation proportionnelle des coûts, souvent caractéristiques des entreprises de logiciels et de technologie.
[32] avantages structurels — Bénéfices concurrentiels durables — tels que effets de réseau, économies d'échelle ou technologie propriétaire — permettant à une entreprise de maintenir une performance supérieure face à ses rivales.
[33] TAM — Marché total adressable — L'opportunité de revenus totale disponible pour un produit ou un service si une part de marché de 100 % était atteinte, utilisée pour évaluer le potentiel de croissance d'une entreprise.
[34] valorisation d'un trillion de dollars — capitalisation boursière d'un trillion de dollars — Une capitalisation boursière de 1 000 milliards de dollars ou plus, un jalon atteint par un petit nombre des plus grandes entreprises cotées au monde.
[35] multiples d'évaluation — Ratios financiers (tels que P/E, EV/EBITDA ou P/S) utilisés pour comparer la valeur marchande d'une entreprise à une mesure de ses bénéfices, revenus ou flux de trésorerie.
Les tableaux de données financières suivants ont été référencés lors des échanges de débat :
| Indicateur | État actuel (approx.) | Besoin prévu pour 1 000 milliards de dollars | Contraintes de mise à l'échelle |
|---|---|---|---|
| Capitalisation boursière | 300 milliards de dollars | 1 000 milliards de dollars | Expansion de 3,33x |
| Taux de croissance annuel composé (11 ans) | 25 % (Historique) | ~11,57 % (Requis) | Rendements décroissants |
| Propriété institutionnelle | 79 % | Variable | Liquidité/Volatilité |
Légende : Comparaison de l’échelle actuelle par rapport à celle requise pour atteindre le seuil de 1 trillion de dollars d’ici 2035. Le CAGR est le taux de croissance annuel composé.
| Entreprise | Période de croissance de la capitalisation boursière | P/E de départ | P/E de fin | Marge de flux de trésorerie disponible | Principal moteur de croissance |
|---|---|---|---|---|---|
| Microsoft | 2013-2019 (300 milliards de dollars → 1 trillion) | 20,3x | 35,1x | 22 % | Domination du cloud Azure |
| Apple | 2014-2018 (500 milliards de dollars → 1 trillion) | 15,8x | 19,2x | 25 % | Écosystème de services |
| Cette entreprise | 2025-2035 (Prévisionnel) | 28,5x | 32-35x (Prévisionnel) | 18 % | Leadership en IA/Quantique |
Légende : Modèles historiques d’expansion multiple lors des transitions vers le trillion pour des leaders technologiques comparables. P/E = ratio prix/bénéfice.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l’utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l’utilisation des rapports pour entraîner des modèles d’IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d’investissement, juridiques ou fiscaux. La société n’est pas un conseiller financier réglementé. Les résultats générés par l’IA peuvent contenir des erreurs ; l’utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.