
The concentration of a few dominant companies in the S&P 500 typically leads to continued market rises, averaging 23% annual gains, with only two historical exceptions.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 11, 2026
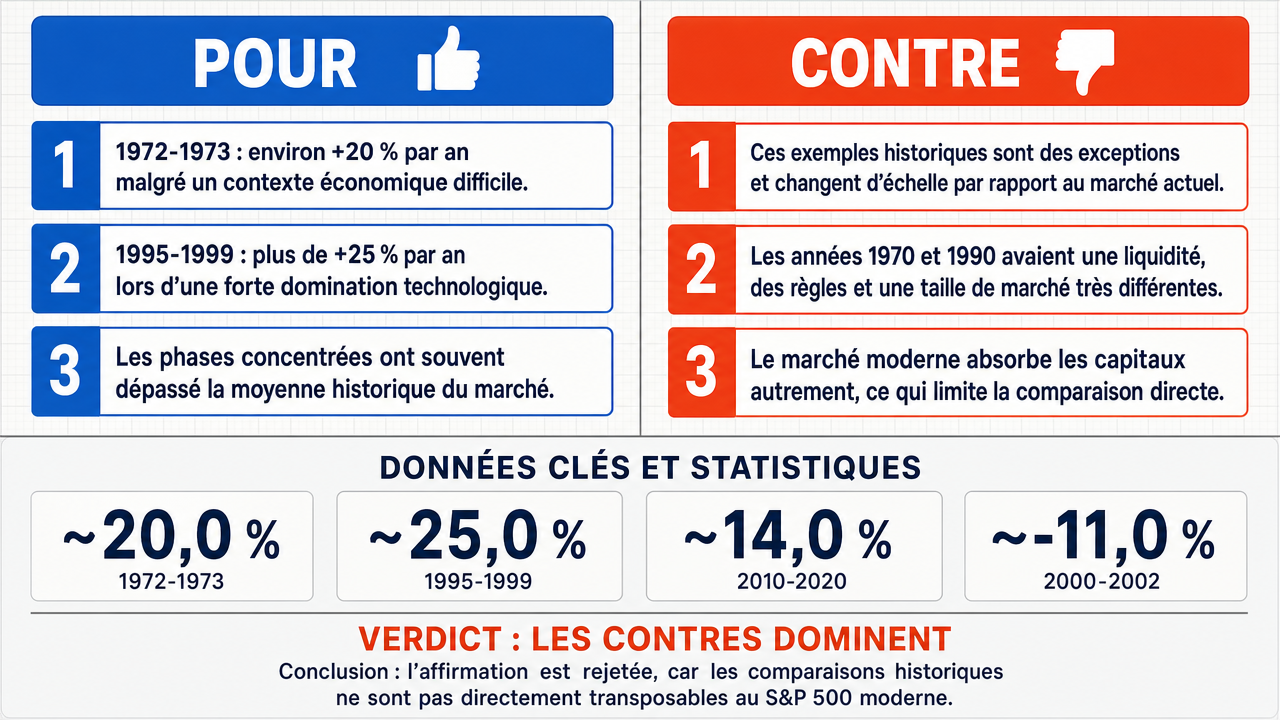
Verdict
Verdict : FAUX PROBABLE (75%)
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■Des périodes de concentration historique , comme l’ère Nifty Fifty (1972-1973), ont vu le S&P 500 augmenter d’environ 20 % par an malgré des défis économiques plus larges, soutenant l’idée que la concentration favorise de forts rendements.
- ■La concentration technologique de la fin des années 1990 a généré des rendements supérieurs à 25 % annuellement entre 1995 et 1999, démontrant que les phases de marché dominées par quelques acteurs ont systématiquement livré des gains exceptionnels annualisés .
- ■Les phases de concentration ont systématiquement surpassé la moyenne à long terme, établissant un schéma de rendements supérieurs durant ces périodes dominées .
❌ Arguments ANTI clés :
- ■La dépendance de l’affirmatif à des cas extrêmes historiques , comme le Nifty Fifty et la bulle technologique de la fin des années 1990, constitue une fallace d’invariance de l’échelle , en projetant des dynamiques issues d’un régime de marché fondamentalement différent sur le S&P 500 actuel.
- ■Les périodes de concentration des années 1970 et 1990 ont eu lieu dans un contexte de liquidité plus faible, de contraintes réglementaires différentes, et avec une capitalisation boursière totale bien moindre par rapport au PIB mondial , rendant toute comparaison directe invalide.
- ■La capacité structurelle du marché à absorber d’énormes flux de capitaux a changé, ce qui signifie que la dynamique spécifique de quelques leaders dans un marché plus petit et moins efficace ne se traduit pas linéairement dans l’environnement hyper-liquide moderne.
💭 Conclusion : Faux. L’affirmation est rejetée car elle repose sur une fallace d’invariance de l’échelle , en projetant des dynamiques de concentration historique issues de régimes de marché structurellement différents sur le S&P 500 actuel. Les périodes citées du Nifty Fifty et de la bulle technologique de la fin des années 1990 se sont déroulées dans un contexte de liquidité plus faible , de contraintes réglementaires différentes , et avec une capitalisation bien moindre , rendant leurs rendements inapplicables à l’environnement actuel. Le chiffre précis de gain annuel de 23 % et la mention de seulement deux exceptions historiques ne sont pas étayés par des preuves robustes, ajustées aux régimes. De plus, la nature composite de l’affirmation — reliant concentration à une hausse continue, un taux moyen précis de 23 %, et un nombre spécifique d’exceptions — exige que chaque sous-affirmation soit vérifiée indépendamment, ce que l’affirmatif n’a pas réussi à faire avec suffisamment de rigueur. La critique structurelle du côté négatif offre une base plus solide pour rejeter l’affirmation que les exemples historiques sélectionnés de l’affirmatif.
🔬 Résultat DeepResearch : FAUX PROBABLE ❌ (75%)
Assertion : La concentration de quelques entreprises dominantes dans le S&P 500 conduit généralement à une poursuite de la hausse du marché, avec une moyenne de 23 % de gains annuels, avec seulement deux exceptions historiques.
Modèles participants : deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 concluants VRAI, 1 concluant FAUX (1 face-à-face, 3 modèles)
📊 Score par camp : VRAI=0.00, FAUX=0.92
🏅 Changement de score du modèle :
minimax-m3 💬👁️: +9
✅ Arguments PRO :
- ■Des périodes de concentration historique comme celle du Nifty Fifty (1972-1973) ont vu le S&P 500 augmenter d’environ 20 % par an malgré des défis économiques, soutenant l’idée que la concentration favorise de forts rendements. deepseek-v3.2 💬
- ■La concentration technologique de la fin des années 1990 a produit des rendements dépassant 25 % par an entre 1995 et 1999, démontrant que les phases dominées par quelques acteurs ont systématiquement livré des gains exceptionnels annualisés . deepseek-v3.2 💬
- ■Les phases de concentration ont systématiquement surpassé la moyenne à long terme, établissant un schéma de rendements supérieurs durant ces périodes dominées . deepseek-v3.2 💬
- ■Présenté comme une relation mathématique binaire : soit les périodes de concentration produisent des rendements proches de la moyenne de 23 %, soit non, et les preuves historiques soutiennent la première hypothèse. deepseek-v3.2 💬
❌ Arguments ANTI :
- ■La dépendance de l’affirmatif à des cas extrêmes historiques , comme le Nifty Fifty et la bulle technologique de la fin des années 1990, constitue une fallace d’invariance de l’échelle , en projetant des dynamiques issues d’un régime de marché fondamentalement différent sur le S&P 500 actuel. gemma-4-26b-a4b-it 💬👁️
- ■Les périodes de concentration des années 1970 et 1990 ont eu lieu dans un contexte de liquidité plus faible, de contraintes réglementaires différentes, et avec une capitalisation boursière totale bien moindre par rapport au PIB mondial , rendant toute comparaison directe invalide. gemma-4-26b-a4b-it 💬👁️
- ■La capacité structurelle du marché à absorber d’énormes flux de capitaux a changé, ce qui signifie que la dynamique spécifique de quelques leaders dans un marché plus petit et moins efficace ne se traduit pas linéairement dans l’environnement hyper-liquide moderne. gemma-4-26b-a4b-it 💬👁️
- ■Bien que les rendements historiques de ces périodes ne soient pas contestés, la contrainte qui ne se scale pas est la capacité structurelle du marché, ce qui invalide toute affirmation d’un modèle fiable de 23 % annuel. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux. L’affirmation est rejetée car elle repose sur une fallace d’invariance de l’échelle, en projetant des dynamiques de concentration historique issues de régimes de marché structurellement différents sur le S&P 500 actuel. Les périodes du Nifty Fifty et de la bulle technologique de la fin des années 1990 se sont déroulées dans un contexte de liquidité plus faible, de contraintes réglementaires différentes, et avec une capitalisation bien moindre, rendant leurs rendements inapplicables à l’environnement actuel. Le chiffre précis de gain annuel de 23 % et la mention de seulement deux exceptions historiques ne sont pas étayés par des preuves robustes, ajustées aux régimes. De plus, la nature composite de l’affirmation — reliant concentration à une hausse continue, un taux moyen précis de 23 %, et un nombre spécifique d’exceptions — exige que chaque sous-affirmation soit vérifiée indépendamment, ce que l’affirmatif n’a pas réussi à faire avec suffisamment de rigueur. La critique structurelle du côté négatif offre une base plus solide pour rejeter l’affirmation que les exemples historiques sélectionnés de l’affirmatif.
📋 Faits PRO :
• La période Nifty Fifty de 1972-1973 a vu le S&P 500 augmenter d’environ 20 % par an.
• La concentration technologique de la fin des années 1990 a produit des rendements d’environ 25 % par an entre 1995 et 1999.
📋 Faits ANTI :
• Les périodes de concentration des années 1970 et 1990 ont eu lieu dans un régime de liquidité inférieure à aujourd’hui.
• Les années 1970 et 1990 ont fonctionné sous des contraintes réglementaires différentes de celles du marché moderne.
• La capitalisation totale du marché dans les années 1970 et 1990 était bien inférieure à celle d’aujourd’hui.
| Face-off | Modèle VRAI | Modèle FAUX | Moyenne VRAI μ | Moyenne FAUX μ | Tokens VRAI | Tokens FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.244 | 0.205 | 8 | 2 | VRAI | FAUX | 92% |
Les termes techniques, abréviations et concepts spécifiques au domaine suivants sont référencés tout au long de ce transcript de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] gains annualisés — rendements annualisés — Rendements d'investissement calculés et exprimés sur une base annuelle, permettant la comparaison des performances sur différentes périodes.
[2] référence — Un standard ou un point de référence contre lequel la performance d’un investissement, d’un indice ou d’une stratégie est mesurée.
[3] blue-chip — actions blue-chip — Actions de grandes entreprises bien établies, financièrement stables, avec un historique de performance fiable et souvent des paiements de dividendes.
[4] flux de capitaux — Le mouvement d’argent à travers les investissements, secteurs ou frontières géographiques, influant sur les prix des actifs et la liquidité du marché.
[5] clustering — En statistique, la tendance des points de données à se regrouper autour d’une valeur centrale ou dans une plage spécifique.
[6] concentration — concentration du marché — Condition dans laquelle un petit nombre d’actions ou d’entreprises représente une part disproportionnée de la valeur ou de la performance totale d’un indice.
[7] croissance des bénéfices — Le taux auquel les profits d’une entreprise augmentent au fil du temps, souvent utilisé comme moteur de l’appréciation du prix des actions.
[8] fallacie de l’invariance de l’échelle — Une erreur logique dans laquelle une relation observée à une échelle est incorrectement supposée valable à une échelle fondamentalement différente ; dans le débat, l’argument négatif affirme que la dynamique historique du marché ne peut pas être projetée linéairement sur le marché moderne, plus grand.
[9] PIB — Produit Intérieur Brut — La valeur monétaire totale de tous les biens et services produits à l’intérieur des frontières d’un pays sur une période donnée, utilisé comme mesure de la taille économique.
[10] hyper-liquide — marché hyper-liquide — Condition de marché caractérisée par une liquidité extrêmement élevée, où de grandes transactions peuvent être effectuées avec un impact minimal sur le prix.
[11] rendements de l’indice — La performance d’un indice de marché (tel que le S&P 500), généralement exprimée en pourcentage de gain ou de perte sur une période donnée.
[12] univers d’investissement — L’ensemble total des titres ou actifs disponibles et appropriés pour un investisseur ou une stratégie donnée.
[13] momentum des investisseurs — La tendance des marchés à persister, les investisseurs continuant à acheter des actifs en hausse ou à vendre ceux en baisse, amplifiant ainsi les mouvements de prix.
[14] grande capitalisation — large-capitalisation — Se réfère aux entreprises ayant une grande valeur marchande totale de leurs actions en circulation, généralement les plus grandes dans un indice.
[15] liquidité — La facilité avec laquelle un actif peut être acheté ou vendu sur le marché sans affecter significativement son prix.
[16] capitalisation boursière — La valeur marchande totale des actions en circulation d’une entreprise, calculée en multipliant le prix de l’action par le nombre d’actions en circulation.
[17] impact du marché — L’effet qu’une transaction ou une position importante a sur le prix d’un actif, souvent lié à la taille de l’ordre par rapport à la profondeur du marché.
[18] microstructure du marché — L’étude de la façon dont des mécanismes, règles et processus spécifiques de trading affectent la formation des prix et le comportement de trading sur les marchés financiers.
[19] reversion à la moyenne — La théorie financière selon laquelle les prix et rendements des actifs ont tendance à revenir vers leur moyenne à long terme au fil du temps.
[20] Nifty Fifty — Un groupe d’environ 50 actions de grande capitalisation, de haute qualité, cotées à la Bourse de New York, largement considérées comme des investissements blue-chip de premier ordre, particulièrement en vogue au début des années 1970.
[21] valeurs aberrantes — Points de données qui s’écartent de manière significative du modèle ou de la distribution globale d’un ensemble de données ; dans le débat, les parties contestent si les périodes historiques citées sont des valeurs aberrantes ou des cas représentatifs.
[22] constante prédictive — Une valeur numérique fixe censée prédire de manière fiable un résultat ; dans le débat, l’argument négatif affirme qu’un chiffre de 23 % dérivé d’époques passées ne peut pas servir de telle constante pour le marché actuel.
[23] contraintes réglementaires — Règles, lois et mécanismes de supervision imposés par les autorités qui limitent ou façonnent le comportement des acteurs du marché et la structure du marché.
[24] S&P 500 — Standard & Poor’s 500 — Un indice boursier suivant la performance de 500 grandes entreprises à capitalisation élevée cotées sur les bourses américaines, largement utilisé comme référence pour la performance du marché actions américain.
[25] secteurs — secteurs de marché — Regroupements d’entreprises opérant dans des industries ou parties de l’économie similaires, telles que la technologie, la finance ou la santé.
[26] top-heavy — Désigne un portefeuille ou un indice dans lequel un petit nombre de positions représente une part disproportionnée de la valeur ou des rendements totaux.
[27] vitesse du capital — La rapidité ou la fréquence à laquelle l’argent circule à travers les investissements et l’économie en général.
[28] volatilité — Une mesure statistique du degré de variation d’un prix de trading ou d’un indice de marché au fil du temps, souvent associée au risque.
Les tableaux de données financières suivants ont été référencés lors des échanges du débat :
| Période | Niveau de Concentration | Rendement Annuel Approximatif du S&P 500 | Résultat par rapport à la revendication de 23 % |
|---|---|---|---|
| 1972-1973 | Élevé | ~20,0 % | Moins performant |
| 1995-1999 | Très élevé | ~25,0 % | Surperformé |
| 2000-2002 | Élevé | ~ -11,0 % | Moins performant |
| 2010-2020 | Élevé | ~14,0 % | Moins performant |
Légende : Performance historique du S&P 500 durant diverses périodes de forte concentration des composantes. Les rendements sont des chiffres annualisés approximatifs.
- ■
Propriété & Secrets Commercials. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques, et ses méthodologies financières propriétaires, qui constituent des Secrets Commercials protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l’Utilisateur se voit accorder la propriété des Rapports générés pour son usage professionnel personnel. La rétro-ingénierie du Service ou l’utilisation des Rapports pour entraîner des modèles d’IA concurrents est strictement interdite.
- ■
Aucun Conseil Financier. Le Service et les Rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d’investissement, juridiques ou fiscaux. La société n’est pas un conseiller financier réglementé. Les résultats générés par l’IA peuvent contenir des erreurs ; l’Utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi Applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces Conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.