
The current downturn in AI stocks, exemplified by significant drops in companies like Coreweave, Micron, and Nvidia, represents the bursting of the AI investment bubble.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 24, 2026
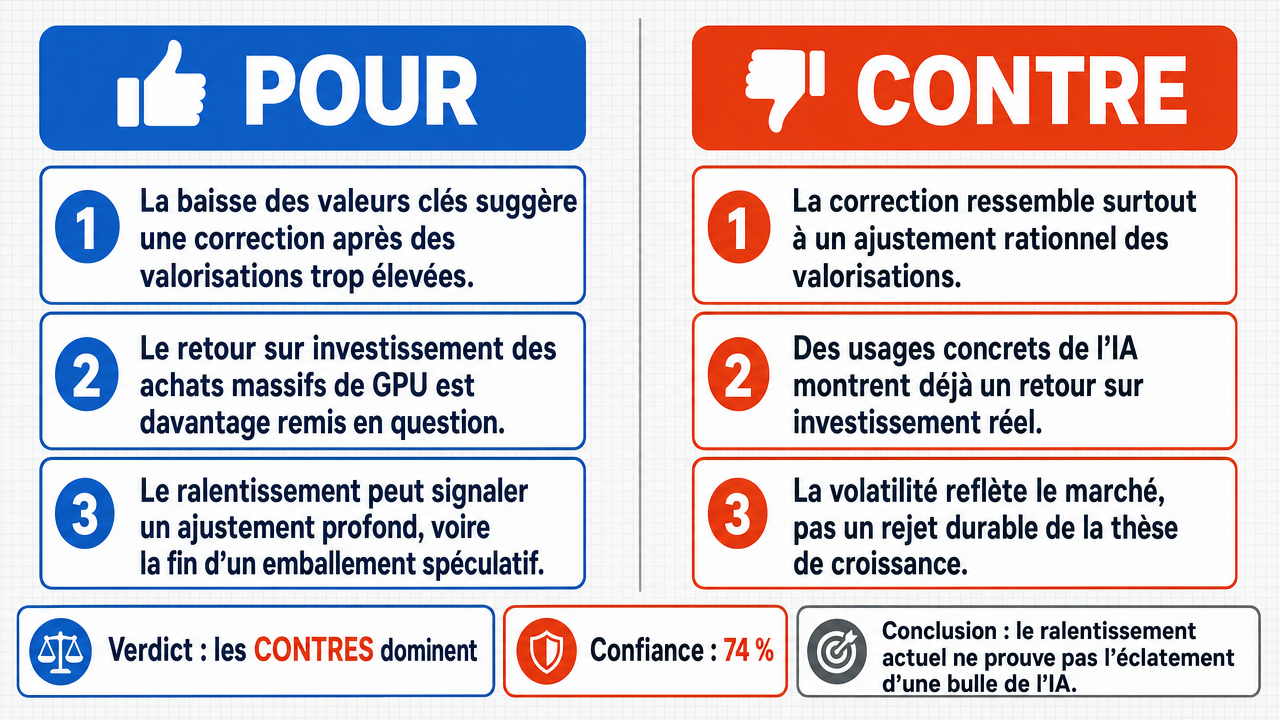
Verdict
Verdict : probablement FAUX (74%)
Rapport Web : https://solsicefinance.com/public/debates/the-current-downturn-in-ai-stocks-exemplified-by-significant-60b86a47c16f
Cette section offre un aperçu succinct des principaux arguments. Vous n'avez pas besoin de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■La chute brutale de la capitalisation boursière des fournisseurs fondamentaux de matériel IA indique une correction de valorisations excessives, Nvidia connaissant une volatilité importante alors que les investisseurs s'interrogent sur la durabilité des dépenses massives en hyperscalers .
- ■Lorsque le moteur principal de la croissance d’un secteur — ici, l’achat massif de GPU — est mis en question quant au ROI réel pour les utilisateurs finaux, les multiples de valorisation utilisés pour justifier les hausses de prix précédentes deviennent insoutenables, signalant un passage d’un enthousiasme spéculatif à une déflation de bulle.
- ■La dépression actuelle doit être considérée comme l’un des deux états : soit un ajustement rationnel face à des changements fondamentaux, soit l’éclatement d’une bulle spéculative , et la partie favorable soutient que les preuves appuient la seconde interprétation.
❌ Arguments ANTI :
- ■Les corrections de marché reflètent des ajustements de valorisation rationnels, et non l’éclatement d’une bulle, car les moteurs de demande structurelle sous-jacents aux dépenses en infrastructure IA restent intacts, avec une adoption de l’IA d’entreprise qui s’accélère rapidement dans la banque, la santé, la fabrication et la distribution.
- ■Le marché intègre un ROI réel et mesurable provenant des déploiements IA — notamment en analytique prédictive , systèmes autonomes , et outils d’IA générative qui génèrent des gains de productivité mesurables — ce qui indique que la technologie est passée du stade expérimental à celui de la production.
- ■La volatilité de Nvidia reflète des ajustements de valorisation dictés par le marché face à une croissance exceptionnelle des bénéfices et à une demande sectorielle, et non un scepticisme quant au ROI , comme le montrent les données concrètes sur le chiffre d’affaires, les bénéfices et le carnet de commandes de Nvidia, qui valident la durabilité de la demande.
💭 Conclusion : Faux. Le verdict du débat est FAUX, ce qui signifie que la dépression actuelle des actions IA ne représente pas l’éclatement d’une bulle d’investissement en IA. La partie gagnante a soutenu avec succès que les corrections de marché reflètent des ajustements de valorisation rationnels plutôt qu’un effondrement de bulle spéculative , appuyé par des preuves de demande structurelle en IA d’entreprise et de fondamentaux solides chez des entreprises comme Nvidia. L’argument de la partie favorable selon lequel les multiples de valorisation sont devenus insoutenables a été contredit par la démonstration de la partie adverse que les entreprises IA ont de vrais produits, des clients payants et des modèles d’affaires durables. La référence de la partie adverse à des données financières concrètes sur le chiffre d’affaires, les bénéfices et le carnet de commandes a fourni un fondement empirique plus solide que les affirmations plus spéculatives de la partie favorable concernant le scepticisme sur le ROI . Bien que la partie favorable ait soulevé des préoccupations légitimes sur la durabilité des capex des hyperscalers , la partie adverse a plus convaincu en présentant la dépression comme une réévaluation saine du marché plutôt que comme un effondrement de bulle.
🔬 Résultat DeepResearch : probablement FAUX ❌ (74%)
Assertion : La dépression actuelle des actions IA , illustrée par des baisses importantes chez des entreprises comme Coreweave, Micron et Nvidia, représente l’éclatement de la bulle d’investissement en IA.
Modèles participants : gemma-4-26b-a4b-it 💬👁️, glm-4.7-flash 💬
📊 Face-à-face : 0 ont conclu VRAI, 1 a conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.74
🏅 Évolution du score des modèles :
minimax-m3 💬👁️: +7
✅ Arguments PRO :
- ■La chute brutale de la capitalisation des fournisseurs fondamentaux de matériel IA indique une correction de valorisations excessives, Nvidia connaissant une volatilité importante alors que les investisseurs s’interrogent sur la durabilité des dépenses massives en hyperscalers . gemma-4-26b-a4b-it 💬👁️
- ■Lorsque le moteur principal de la croissance sectorielle — ici, l’achat massif de GPU — est mis en question quant au ROI réel pour les utilisateurs finaux, les multiples de valorisation utilisés pour justifier les hausses de prix précédentes deviennent insoutenables, signalant un passage d’un enthousiasme spéculatif à une déflation de bulle. gemma-4-26b-a4b-it 💬👁️
- ■La dépression actuelle doit être considérée comme l’un des deux états : soit un ajustement rationnel face à des changements fondamentaux, soit l’éclatement d’une bulle spéculative , et la partie favorable soutient que les preuves appuient cette dernière interprétation. gemma-4-26b-a4b-it 💬👁️
❌ Arguments ANTI :
- ■Les corrections de marché reflètent des ajustements de valorisation rationnels, et non l’éclatement d’une bulle, car les moteurs de demande structurelle sous-jacents aux dépenses en infrastructure IA restent intacts, avec une adoption de l’IA d’entreprise qui s’accélère rapidement dans la banque, la santé, la fabrication et la distribution. glm-4.7-flash 💬
- ■Le marché intègre un ROI réel et mesurable provenant des déploiements IA — notamment en analytique prédictive , systèmes autonomes , et outils d’IA générative qui génèrent des gains de productivité mesurables — ce qui indique que la technologie est passée du stade expérimental à celui de la production. glm-4.7-flash 💬
- ■La volatilité de Nvidia reflète des ajustements de valorisation dictés par le marché face à une croissance exceptionnelle des bénéfices et à une demande sectorielle, et non un scepticisme quant au ROI , comme le montrent les données concrètes sur le chiffre d’affaires, les bénéfices et le carnet de commandes de Nvidia, qui valident la durabilité de la demande. glm-4.7-flash 💬
- ■La revendication de la partie favorable selon laquelle la volatilité de Nvidia provient des préoccupations des investisseurs concernant le capex des hyperscalers et le ROI contredit directement les données concrètes sur la performance réelle de Nvidia, qui démontre des fondamentaux solides plutôt qu’un effondrement de la demande. glm-4.7-flash 💬
💭 Raisonnement : Faux. Le verdict du débat est FAUX, ce qui signifie que la dépression actuelle des actions IA ne représente pas l’éclatement d’une bulle d’investissement en IA. La partie gagnante a soutenu avec succès que les corrections de marché reflètent des ajustements de valorisation rationnels plutôt qu’un effondrement de bulle spéculative, appuyé par des preuves de demande structurelle en IA d’entreprise et de fondamentaux solides chez des entreprises comme Nvidia. L’argument de la partie favorable selon lequel les multiples de valorisation sont devenus insoutenables a été contredit par la démonstration de la partie adverse que les entreprises IA ont de vrais produits, des clients payants et des modèles d’affaires durables. La référence de la partie adverse à des données financières concrètes sur le chiffre d’affaires, les bénéfices et le carnet de commandes a fourni un fondement empirique plus solide que les affirmations plus spéculatives de la partie favorable concernant le scepticisme sur le ROI . Bien que la partie favorable ait soulevé des préoccupations légitimes sur la durabilité des capex des hyperscalers , la partie adverse a plus convaincu en présentant la dépression comme une réévaluation saine du marché plutôt que comme un effondrement de bulle.
📋 Faits PRO :
• Nvidia a connu une volatilité importante alors que les investisseurs examinent de près les dépenses en hyperscalers
• Les fournisseurs de matériel IA ont vu leur capitalisation boursière diminuer lors de la dépression actuelle
📋 Faits ANTI :
• L’adoption de l’IA d’entreprise s’accélère rapidement avec une participation institutionnelle large
• Les entreprises d’infrastructure IA ont de vrais produits, des clients payants et des modèles d’affaires durables
• La performance réelle de Nvidia montre des fondamentaux solides avec un chiffre d’affaires, des bénéfices et un carnet de commandes substantiels
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne μ VRAI | Moyenne μ FAUX | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | gemma-4-26b-a4b-it 💬👁️ | glm-4.7-flash 💬 | 0.221 | 0.211 | 4 | 4 | VRAI | FAUX | 74% |
Les termes techniques, abréviations et concepts spécifiques au domaine suivants sont référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] IA — Intelligence Artificielle — Systèmes informatiques conçus pour effectuer des tâches nécessitant généralement l'intelligence humaine, telles que l'apprentissage, le raisonnement et la résolution de problèmes ; au cœur du sujet du débat.
[2] systèmes autonomes — Systèmes capables de fonctionner de manière indépendante sans intervention humaine, utilisant souvent l'IA pour prendre des décisions et agir en temps réel ; cités dans le débat comme une catégorie de déploiement de l'IA en entreprise.
[3] capex — Dépenses d'investissement — Fonds utilisés par une entreprise pour acquérir, améliorer ou maintenir des actifs physiques ; dans la transcription, se réfère à de grandes dépenses des hyperscalers pour l'infrastructure IA.
[4] flux de trésorerie — La somme nette de l'argent entrant et sortant d'une entreprise, utilisée pour évaluer sa capacité à générer de la valeur et à maintenir ses opérations.
[5] cyclicalité — La tendance d'une industrie ou d'un marché à connaître des cycles récurrents d'expansion et de contraction au fil du temps.
[6] Centre de Données — Un établissement abritant des serveurs informatiques en réseau et équipements connexes utilisés pour le stockage, le traitement et la gestion des données ; central dans la construction de l'infrastructure IA discutée dans le débat.
[7] cycles de déploiement — Le processus récurrent de mise en œuvre et de déploiement de systèmes ou applications technologiques en environnement de production.
[8] croissance des bénéfices — L'augmentation des profits d'une entreprise sur une période donnée, souvent mesurée d'année en année ou trimestre en trimestre.
[9] rapports de résultats — Divulgations financières périodiques des entreprises cotées en bourse détaillant leur chiffre d'affaires, leurs dépenses et leur rentabilité.
[10] IA d'entreprise — L'intégration des technologies d'intelligence artificielle dans des opérations commerciales à grande échelle dans des secteurs tels que la banque, la santé, la fabrication et la vente au détail.
[11] IA générative — Systèmes d'IA capables de créer de nouveaux contenus tels que texte, images ou code en se basant sur des modèles appris à partir de données d'entraînement.
[12] GPU — Unité de traitement graphique — Un processeur spécialisé initialement conçu pour le rendu graphique mais désormais largement utilisé pour les charges de travail en IA et apprentissage automatique en raison de ses capacités de traitement parallèle.
[13] Marge Brute — Un indicateur de rentabilité calculé comme le chiffre d'affaires moins le coût des biens vendus, divisé par le chiffre d'affaires, exprimé en pourcentage.
[14] hyperscaler — Un fournisseur de cloud computing à grande échelle exploitant une infrastructure massive de centres de données, comme les grandes entreprises technologiques fournissant des capacités de calcul IA.
[15] participation exclusive institutionnelle — Une condition de marché dans laquelle l'activité d'investissement est dominée par des investisseurs institutionnels plutôt que par des participants individuels ; citée dans le débat comme une caractéristique qui peut ou non s'appliquer au cycle actuel de l'IA.
[16] levier — L'utilisation de capitaux empruntés pour augmenter le potentiel de rendement d'un investissement, ou une mesure de la dette d'une entreprise par rapport à ses fonds propres.
[17] capitalisation boursière — La valeur totale de marché des actions en circulation d'une entreprise, calculée comme le prix de l'action multiplié par le nombre d'actions en circulation.
[18] correction de marché — Une baisse d'au moins 10 % d'un indice boursier ou du prix d'un actif par rapport à son récent sommet, souvent considérée comme une correction saine.
[19] Retard de Commande — La valeur totale des commandes reçues mais pas encore exécutées ou reconnues comme revenus, utilisé comme indicateur de revenus futurs.
[20] surplus d'offre — Une condition de marché où l'offre d'un bien dépasse la demande, entraînant généralement une baisse des prix.
[21] analytique prédictive — L'utilisation de données, d'algorithmes statistiques et de techniques d'IA pour identifier la probabilité de résultats futurs basés sur des données historiques.
[22] évaluation privée — La valeur estimée d'une entreprise privée, souvent déterminée lors de levées de fonds ou par des évaluations tierces plutôt que par des prix de marché publics.
[23] gains de productivité — Améliorations du rendement par unité d'entrée, souvent citées comme justification des investissements en IA en contexte d'entreprise.
[24] ROI — Retour sur investissement — Un indicateur de performance mesurant l'efficacité d'un investissement, calculé comme le ratio du bénéfice net au coût de l'investissement.
[25] semi-conducteur — Un matériau ou composant avec une conductivité électrique intermédiaire entre celle d'un conducteur et d'un isolant, utilisé pour fabriquer des puces essentielles au matériel IA.
[26] bulle spéculative — Phénomène de marché où les prix des actifs montent bien au-dessus de leur valeur intrinsèque en raison d'achats spéculatifs, souvent suivis d'une correction brutale ; concept central débattu dans la transcription.
[27] excès spéculatif — Activité d'investissement motivée par des attentes de gains à court terme plutôt que par des fondamentaux sous-jacents.
[28] facteurs de demande structurels — Facteurs fondamentaux à long terme qui soutiennent la demande pour un produit ou un service indépendamment des fluctuations cycliques à court terme.
[29] compression de la valorisation — Réduction des multiples de valorisation que les investisseurs sont prêts à payer pour une entreprise ou un secteur, souvent signe d'une réévaluation du marché des perspectives de croissance.
[30] multiple de valorisation — Ratio financier utilisé pour comparer la valeur de marché d'une entreprise à une métrique spécifique comme le bénéfice, le chiffre d'affaires ou la valeur comptable.
[31] volatilité — Le degré de variation du prix d'un actif dans le temps, souvent utilisé comme mesure du risque d'investissement.
[32] YoY — Année sur année — Comparaison d'une métrique entre la même période de différentes années, couramment utilisée pour évaluer les tendances de croissance.
Les tableaux de données financières suivants ont été référencés lors des échanges de débat :
| Indicateur | 2022 | 2023 | 2024 (T1) | 2024 (T2) | 2024 (T3) | 2024 (T4) | 2025 (T1) | 2025 (T2) |
|---|---|---|---|---|---|---|---|---|
| Croissance du chiffre d'affaires annuel | 61,8 % | 206,0 % | 262,0 % | 122,0 % | 94,0 % | 78,0 % | 69,0 % | 71,0 % |
| Croissance du chiffre d'affaires des centres de données | 127,0 % | 409,0 % | 410,0 % | 171,0 % | 141,0 % | 109,0 % | 84,0 % | 115,0 % |
| Croissance du carnet de commandes | — | — | — | — | — | — | 652,0 % | 427,0 % |
| Marge brute | 53,0 % | 65,7 % | 78,2 % | 75,0 % | 75,7 % | 74,0 % | 73,5 % | 73,0 % |
Légende : Indicateurs financiers de Nvidia (exercice 2022 – premier semestre 2025). Croissance du chiffre d'affaires et des centres de données en % annuel ; croissance du carnet de commandes en % annuel ; marge brute en %. Source : présentations aux investisseurs et communiqués de résultats de Nvidia.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l'utilisation des rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d'investissement, juridiques ou fiscaux. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.