
The current market behavior, where initial headlines are quickly disproven, has made market participation exhausting many times since October 2025
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 31, 2026
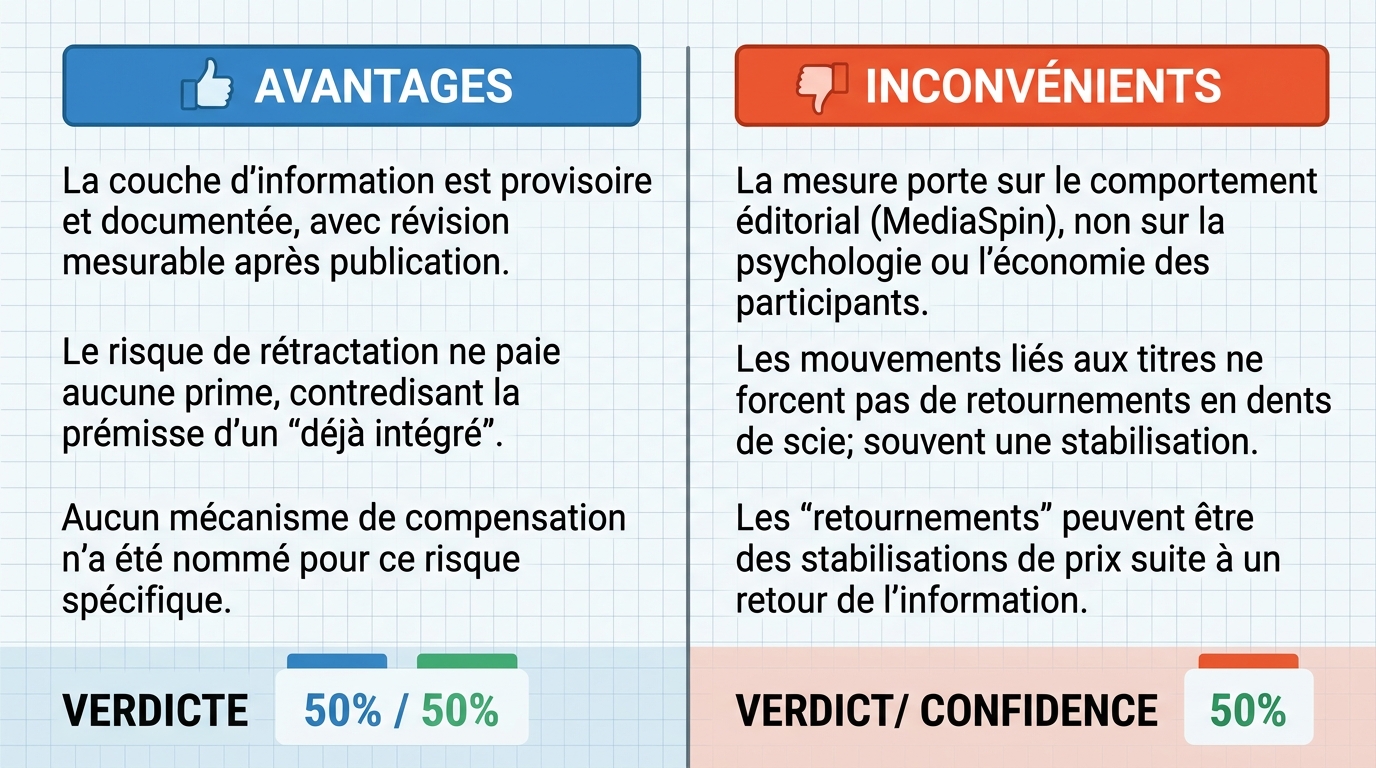
Verdict
Verdict : probablement FAUX (60%)
Rapport Web : https://solsicefinance.com/public/debates/the-current-market-behavior-where-initial-headlines-are-quic-877d36322fbe
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■La couche d’information elle-même est provisoire par construction documentée : la révision de titre post-publication est un phénomène mesurable à l’échelle des ensembles de données dans les grands médias, et non un accident éditorial rare, comme le montre la ressource MediaSpin .
- ■La prémisse 'intégrée dans le prix ' échoue car le risque de rétractation ne paie pas de prime : aucune différence de spread , prime ou canal de compensation n’a été nommée qui rémunérerait quiconque pour le risque que le signal sur lequel ils ont négocié soit retiré durant la séance , ainsi les revers de titres taxent le participant plutôt que de le compenser.
❌ Arguments ANTI clés :
- ■La position affirmative substitue des entités : MediaSpin mesure le comportement éditorial des médias, non l’état psychologique et économique des participants au marché ; sans opérateur de transfert démontré tel qu’une corrélation prouvée entre la fréquence de révision des titres et la baisse du volume de trading ou le churn des participants , la mesure ne supporte pas l’épuisement.
- ■Les mouvements de prix dictés par les titres ne forcent pas nécessairement des retournements brusques ; dans de nombreux cas, le 'retournement' est une stabilisation du prix lorsque le marché passe d’une forte incertitude à un équilibre informé , et une fourniture sophistiquée de liquidités ainsi qu’un filtrage d’informations sapent l’hypothèse d’un voyage coûteux aller-retour pour les participants.
💭 Conclusion : La position négative est plus forte car les preuves n’établissent pas un opérateur de transfert entre révisions de titres et épuisement mesurable de la participation. Les preuves montrent que les cycles de correction de titres peuvent être modélisés comme des voyages aller-retour avec des coûts linéaires, mais aussi que le volume global peut masquer des changements de composition vers un turnover automatisé/passif, donc la robustesse sur l’instrument ne prouve pas la robustesse sur la marge de participation. La revendication de l’affirmative selon laquelle le risque de rétractation ne paie pas de prime était soutenue (flux de prime = 0), mais cela seul ne suffit pas à compenser l’absence de lien démontré avec l’épuisement de la participation. La confiance est fixée à 60 plutôt qu’à 100 car la sous-affirmation temporelle ('plusieurs fois depuis octobre 2025') n’a pas été directement étayée.
🔬 Résultat DeepResearch : probablement FAUX ❌ (60%)
Assertion : Le comportement actuel du marché, où les titres initiaux sont rapidement démentis, a rendu la participation au marché épuisante à plusieurs reprises depuis octobre 2025
Modèles participants : deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 conclu VRAI, 1 conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.74
🏅 Changement de score du modèle :
deepseek-v4-flash-0731 💬 : +7
✅ Arguments PRO :
- ■La couche d’information elle-même est provisoire par construction documentée : la révision de titre post-publication est un phénomène mesurable à l’échelle des ensembles de données dans les grands médias, et non un accident éditorial rare, comme le montre la ressource MediaSpin . deepseek-v3.2 💬
- ■La prémisse 'intégrée dans le prix ' échoue car le risque de rétractation ne paie pas de prime : aucun spread , prime ou canal de compensation n’a été nommé qui rémunérerait quiconque pour le risque que le signal sur lequel ils ont négocié soit retiré durant la séance , ainsi les revers de titres taxent le participant plutôt que de le compenser. deepseek-v3.2 💬
❌ Arguments ANTI :
- ■La position affirmative substitue des entités : MediaSpin mesure le comportement éditorial des médias, non l’état psychologique et économique des participants au marché ; sans opérateur de transfert démontré tel qu’une corrélation prouvée entre la fréquence de révision des titres et la baisse du volume de trading ou le churn des participants , la mesure ne supporte pas l’épuisement. gemma-4-26b-a4b-it 💬👁️
- ■Les mouvements de prix dictés par les titres ne forcent pas nécessairement des retournements brusques ; dans de nombreux cas, le 'retournement' est une stabilisation du prix lorsque le marché passe d’une forte incertitude à un équilibre informé , et une fourniture sophistiquée de liquidités ainsi qu’un filtrage d’informations sapent l’hypothèse d’un voyage coûteux aller-retour pour les participants. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : La position négative est plus forte car les preuves n’établissent pas un opérateur de transfert entre révisions de titres et épuisement mesurable de la participation. Les preuves montrent que les cycles de correction de titres peuvent être modélisés comme des voyages aller-retour avec des coûts linéaires, mais aussi que le volume global peut masquer des changements de composition vers un turnover automatisé/passif, donc la robustesse sur l’instrument ne prouve pas la robustesse sur la marge de participation. La revendication de l’affirmative selon laquelle le risque de rétractation ne paie pas de prime a été soutenue (flux de prime = 0), mais cela seul ne suffit pas à compenser l’absence de lien démontré avec l’épuisement de la participation. La confiance est fixée à 60 plutôt qu’à 100 car la sous-affirmation temporelle ('plusieurs fois depuis octobre 2025') n’a pas été directement étayée.
📋 Faits PRO :
• Les épisodes de titres démentis impliquent des voyages correctifs ; le multiple de coûts s’échelonne linéairement avec la fréquence des épisodes (par ex., 1 épisode/mois → 24× le coût annuel, 6 épisodes/mois → 144×).
• La vérification des premières impressions influant sur le marché demande 168 heures par an sous l’hypothèse de 8 impressions/séance et 5 minutes/par impression, sans que de flux de prime pour supporter le risque de rétractation ne soit identifié.
📋 Faits ANTI :
• Le volume global peut rester stable alors que la composition du flux évolue vers un turnover automatisé et passif, donc une robustesse apparente sur l’instrument peut coexister avec un affinement de la participation discrétionnaire.
• Le test indice contre instrument montre que la robustesse mesurée par le volume global ne permet pas d’identifier l’acteur ; la marge de participation peut se dégrader même lorsque le volume reste stable.
| Face-off | Modèle VRAI | Modèle FAUX | Moyenne VRAI μ | Moyenne FAUX μ | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.379 | 0.225 | 8 | 2 | VRAI | FAUX | 74% |
Les termes techniques, abréviations et concepts spécifiques au domaine référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l’entrée correspondante ci-dessous.
[1] canal d’acquisition et de vérification — La voie par laquelle les participants au marché obtiennent et confirment l’information avant d’agir ; l’affirmatif soutient que les coûts de rétractation sont imposés ici.
[2] fournisseurs de liquidité algorithmique — Participants automatisés qui fournissent la liquidité d’achat et de vente, profitant souvent de la volatilité plutôt que de souffrir d’un épuisement humain.
[3] calibrage — L’ajustement des paramètres d’un modèle pour que ses résultats correspondent aux données observées ; le négatif soutient que les participants utilisent des titres corrigés pour calibrer leurs modèles.
[4] erreur de catégorie — Une erreur logique consistant à traiter deux choses distinctes comme identiques ; ici, confondre le risque de volatilité avec le risque de rétractation.
[5] canal de compensation — Un mécanisme par lequel un participant reçoit un rendement pour supporter un risque ; l’affirmatif soutient qu’un tel canal n’existe pas pour le risque de rétractation.
[6] corpus — Une grande collection structurée de textes utilisée pour l’analyse ; ici, MediaSpin est décrit comme un corpus pour étudier les révisions de titres.
[7] distribution — L’ensemble des résultats possibles et leurs probabilités pour une variable ; l’affirmatif soutient que le risque de volatilité a une distribution connue alors que les rétractations de titres ne l’ont pas.
[8] propagation en aval — La diffusion des titres révisés à travers les médias et marchés ultérieurs après publication.
[9] tirer d’une distribution connue — Un résultat aléatoire généré selon une distribution de probabilité connue ; utilisé pour contraster le risque de volatilité mesurable avec les rétractations de titres imprévisibles.
[10] première publication — La version initiale d’un titre ou d’un rapport publié pour la première fois.
[11] volatilité du titre — La volatilité du prix ou de l’information causée par des titres successifs et des corrections.
[12] cycles titre-et-retournement — Séquences répétées où un titre initial déplace le marché et est ensuite corrigé, provoquant des retournements de prix.
[13] couverture (hedging) — Prendre des positions compensatoires pour réduire le risque ; le négatif mentionne que le market-making et le hedging peuvent ne pas souffrir d’épuisement.
[14] raffinement de haute fidélité — L’amélioration de la précision de l’information par des corrections, que le négatif soutient que les participants utilisent pour calibrer leurs modèles.
[15] ensemble in-the-wild — Une collection complémentaire dans MediaSpin reliant les titres révisés à leur propagation en aval.
[16] filtrage de l’information — Le processus par lequel l’information pertinente est séparée du bruit, souvent par des participants sophistiqués.
[17] traitement de l’information — L’intégration des nouvelles et des données dans les prix du marché et les décisions des participants.
[18] équilibre informé — Un état de marché où les prix reflètent l’information disponible après que l’incertitude a été levée, contrairement à un retournement rapide.
[19] fourniture de liquidité — L’offre d’ordres d’achat et de vente permettant la réalisation des transactions ; le négatif soutient qu’elle atténue le coût des corrections de titres.
[20] participation au marché — L’engagement dans l’achat et la vente sur les marchés financiers ; le débat concerne si cela est épuisant.
[21] market-making — Une activité de trading où un participant quote à la fois des prix d’achat et de vente pour fournir de la liquidité et profiter des spreads.
[22] MediaSpin — Une ressource linguistique à grande échelle conçue pour capturer comment les grands médias modifient les titres après publication, avec un ensemble in-the-wild reliant les titres révisés à leur propagation en aval.
[23] churn des participants — Le taux auquel les participants entrent et sortent du marché, utilisé comme mesure possible d’épuisement.
[24] fatigue des participants — L’épuisement psychologique des participants du marché dû aux réversals répétées de titres.
[25] révision de titre post-publication — La pratique des médias consistant à modifier un titre après sa publication.
[26] prime — Un rendement ou paiement supplémentaire pour supporter un risque particulier.
[27] intégré dans le prix — Une caractéristique ou un risque déjà reflété dans les prix des actifs, pour lequel les participants reçoivent une compensation.
[28] risque de rétractation — Le risque que l’information sur laquelle un participant a négocié soit retirée ou infirmée durant la session de trading.
[29] flux de rendement — Un flux de rendements ou de compensations reçus pour supporter un risque.
[30] aller-retour — Une transaction complète d’achat-vente ou de vente-achat ; les aller-retours coûteux sont l’effet allégué des retournements de titres.
[31] sentiment-vers-mouvement — La relation entre le sentiment d’actualité et les mouvements de prix ultérieurs.
[32] session — Une période de trading, généralement une journée, durant laquelle un titre peut être publié et rétracté.
[33] signal — Une information que les participants utilisent pour prendre des décisions de trading ; ici, un titre susceptible d’être retiré.
[34] spread — La différence entre les prix d’achat et de vente, ou une marge de compensation ; l’affirmatif dit qu’aucun spread ne paie pour le risque de rétractation.
[35] stabilisation — Le processus par lequel les prix se stabilisent à un équilibre informé plutôt que de s’inverser.
[36] tape — L’enregistrement des prix et des transactions dans un marché ; "faire bouger la tape" signifie faire bouger les prix du marché.
[37] volume de trading — La quantité d’actifs échangés sur une période, proposé comme mesure pour tester l’épuisement.
[38] Opérateur de transfert — Une cartographie formelle qui relierait la fréquence de révision des titres à l'épuisement des participants ; l'argument négatif soutient qu’un tel opérateur n’est pas démontré.
[39] Risque de volatilité — Le risque résultant des fluctuations de prix dont la distribution est connue et peut être évaluée.
[40] Reversals de whipsaw — Mouvements de prix qui inversent rapidement leur direction, pouvant potentiellement causer des pertes pour les traders.
Les tableaux de données financières suivants ont été référencés lors des échanges de débat :
| Épisodes de titres démentis par mois | Tours correctifs par an | Multiple de coût par rapport à un seul tour annuel |
|---|---|---|
| 1 | 24 | 24× |
| 2 | 48 | 48× |
| 4 | 96 | 96× |
| 6 | 144 | 144× |
Légende : Modèle de coût illustratif, non basé sur des données de comptes observés. "Episodes par mois" = occasions où un titre initial influant sur le marché est contredit dans la même session ou la suivante ; chaque épisode suppose 2 tours (sortie corrective puis réentrée) ; tours par an = épisodes/mois × 12 × 2 ; le multiple de coût compare le nombre total de transactions à un seul tour d’achat et de détention. Unités : comptages et multiples (sans dimension).
| Élément | Valeur | Unité |
|---|---|---|
| Premiers tirages influant sur le marché par session (supposé) | 8 | événements |
| Temps de vérification par tirage (supposé) | 5 | minutes |
| Temps de vérification par session | 40 | minutes |
| Jours de trading par an | 252 | jours |
| Travail annuel de vérification | 10 080 minutes = 168 | heures/an |
| Flux de prime identifié pour supporter le risque de retrait | 0 | non localisé |
Légende : Modèle de coût illustratif, non basé sur des données de participants observés. "Temps de vérification" = attention consacrée à confirmer un titre avant d’agir ; 168 heures/an = 40 min/session × 252 sessions ÷ 60. La dernière ligne indique qu’aucun flux de rendement compensatoire pour le risque de retrait n’est identifié dans l’échange opposé. Unités : comptages, minutes, heures.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous ses droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l’Utilisateur se voit accorder la propriété des Rapports générés pour son usage professionnel personnel. La rétro-ingénierie du Service ou l’utilisation des Rapports pour entraîner des modèles d’IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le Service et les Rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d’investissement, juridiques ou fiscaux. La société n’est pas un conseiller financier réglementé. Les résultats générés par l’IA peuvent contenir des erreurs ; l’Utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces Conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.