
The current market valuation for 'picks and shovels' AI companies, such as semiconductor manufacturers, reflects over-earning and cyclical growth rather than sustainable secular growth.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 18, 2026
Verdict
Verdict : probablement FAUX (76%)
Rapport Web : https://solsicefinance.com/public/debates/the-current-market-valuation-for-picks-and-shovels-ai-compan-feea3f617902
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
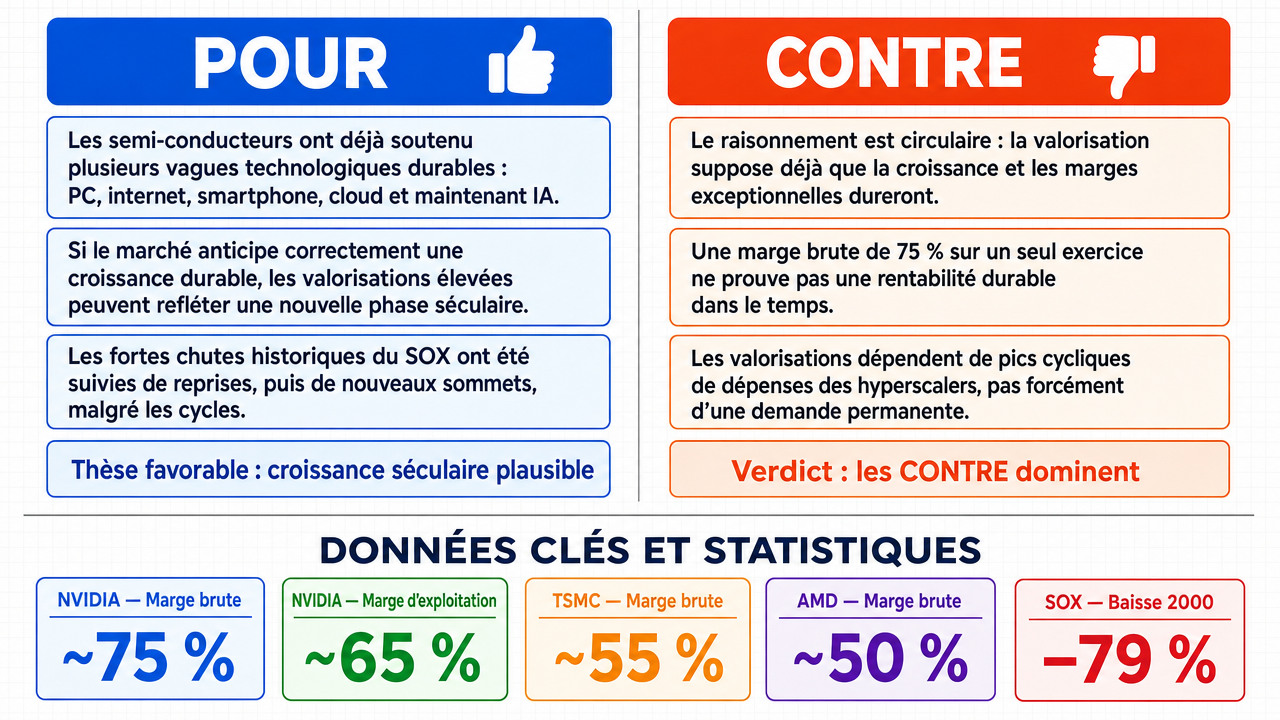
- ■L’industrie des semi-conducteurs a historiquement connu une croissance séculaire à travers plusieurs cycles technologiques (PC, internet, smartphone, cloud), et le boom de l’IA représente la prochaine phase de cette demande structurelle durable plutôt qu’un pic de capex transitoire.
- ■La position de l’opposant s’effondre sous une dichotomie : soit le marché a mal évalué ces entreprises en traitant leurs bénéfices cycliques comme permanents, soit le marché les évalue correctement — il n’y a pas de troisième option, et les preuves en faveur soutiennent cette dernière.
- ■Les baisses historiques du SOX de −79% (2000), −55% (2008), −25% (2015) et −37% (2022) démontrent que les peurs cycliques passées ont été à plusieurs reprises surmontées par des phases de croissance séculaire ultérieures , suggérant que les valorisations actuelles de l’infrastructure IA sont ancrées dans un changement structurel authentique.
❌ Arguments ANTI :
- ■Le raisonnement de l’affirmatif est circulaire : il utilise les chiffres de croissance élevée et de marge élevée de NVIDIA pour justifier une valorisation qui suppose déjà que cette croissance est permanente, ce qui constitue un cas classique d’utilisation des effets de pic cyclique pour prouver l’existence d’une durabilité séculaire.
- ■La marge brute de 75% de NVIDIA est une photographie d’un seul exercice fiscal (FY2025) de la puissance de fixation actuelle des prix et ne prouve pas, à elle seule, la stabilité temporelle ou la « durabilité » de cette marge — l’argument s’engage dans la conclusion de permanence sans preuve de stabilité dans le temps.
- ■Les valorisations de l’infrastructure IA sont motivées par des pics cycliques de dépenses en capital des hyperscalers, et non par une demande séculaire permanente, et le récit de « fossé concurrentiel basé sur la plateforme » est incompatible avec les données volatiles et cycliques que l’affirmatif lui-même cite.
💭 Conclusion : La position anti a révélé une circularité dans le raisonnement de l’affirmatif : utiliser la marge brute élevée de NVIDIA pour FY2025 (75%) afin de justifier une valorisation qui suppose déjà que ces marges sont permanentes est logiquement invalide. Une photographie d’une seule période de la puissance de fixation ne peut établir la stabilité temporelle nécessaire pour qualifier les bénéfices actuels de « séculaires » plutôt que « cycliques ». Les données historiques de baisse du SOX (−79% en 2000, −55% en 2008, −25% en 2015, −37% en 2022) décrivent des cycles passés mais ne prouvent pas que l’environnement actuel de capex dans l’IA est structurellement différent. La preuve montre que la demande pour l’infrastructure IA est fortement concentrée chez trois hyperscalers (Microsoft, Amazon, Google), avec des profils de demande qualifiés de « Lumpy / Step-function » et un risque cyclique évalué comme « Élevé (Concentration) ».
🔬 Résultat DeepResearch : probablement FAUX ❌ (76%)
Assertion : La valorisation actuelle du marché pour les entreprises « piquets et pelles » de l’IA , telles que les fabricants de semi-conducteurs, reflète des bénéfices excessifs et une croissance cyclique plutôt qu’une croissance séculaire durable .
Modèles participants : deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-offs : 0 ont conclu VRAI, 1 ont conclu FAUX (1 face-off, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.76
🏅 Changement de score du modèle :
minimax-m3 💬👁️: +8
✅ Arguments PRO :
- ■L’industrie des semi-conducteurs a historiquement connu une croissance séculaire à travers plusieurs cycles technologiques (PC, internet, smartphone, cloud), et le boom de l’IA représente la prochaine phase de cette demande structurelle durable plutôt qu’un pic de capex . deepseek-v4-pro 💬
- ■La position de l’opposant s’effondre sous une dichotomie : soit le marché a mal évalué ces entreprises en traitant leurs bénéfices cycliques comme permanents, soit le marché les évalue correctement — il n’y a pas de troisième option, et les preuves en faveur soutiennent cette dernière. deepseek-v4-pro 💬
- ■Les baisses historiques du SOX de −79% (2000), −55% (2008), −25% (2015) et −37% (2022) démontrent que les peurs cycliques passées ont été à plusieurs reprises surmontées par des phases de croissance séculaire ultérieures, suggérant que les valorisations actuelles de l’infrastructure IA sont ancrées dans un changement structurel authentique. deepseek-v4-pro 💬
❌ Arguments ANTI :
- ■Le raisonnement de l’affirmatif est circulaire : il utilise les chiffres de croissance élevée et de marge élevée de NVIDIA pour justifier une valorisation qui suppose déjà que cette croissance est permanente, ce qui constitue un cas classique d’utilisation des effets de pic cyclique pour prouver l’existence d’une durabilité séculaire. gemma-4-26b-a4b-it 💬👁️
- ■La marge brute de 75% de NVIDIA est une photographie d’un seul exercice fiscal (FY2025) de la puissance de fixation actuelle des prix et ne prouve pas, à elle seule, la stabilité temporelle ou la « durabilité » de cette marge — l’argument s’engage dans la conclusion de permanence sans preuve de stabilité dans le temps. gemma-4-26b-a4b-it 💬👁️
- ■Les valorisations de l’infrastructure IA sont motivées par des pics cycliques de dépenses en capital des hyperscalers, et non par une demande séculaire permanente, et le récit de « fossé concurrentiel basé sur la plateforme » est incompatible avec les données volatiles et cycliques que l’affirmatif lui-même cite. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : La position anti a révélé une circularité dans le raisonnement de l’affirmatif : utiliser la marge brute élevée de NVIDIA pour FY2025 (75%) afin de justifier une valorisation qui suppose déjà que ces marges sont permanentes est logiquement invalide. Une photographie d’une seule période de la puissance de fixation ne peut établir la stabilité temporelle requise pour qualifier les bénéfices actuels de « séculaires » plutôt que « cycliques ». Les données historiques de baisse du SOX (−79% en 2000, −55% en 2008, −25% en 2015, −37% en 2022) décrivent des cycles passés mais ne prouvent pas que l’environnement actuel de capex dans l’IA est structurellement différent. La preuve montre que la demande pour l’infrastructure IA est fortement concentrée chez trois hyperscalers (Microsoft, Amazon, Google), avec des profils de demande qualifiés de « Lumpy / Step-function » et un risque cyclique évalué comme « Élevé (Concentration) ».
📋 Faits PRO :
• L’indice Philadelphia Semiconductor (SOX) a connu des baisses de −79% en 2000, −55% en 2008, −25% en 2015, et −37% en 2022.
• Chaque précédente période de boom dans les semi-conducteurs était accompagnée de narrations de demande structurelle permanente, et après chaque reprise, l’indice SOX atteignait de nouveaux sommets, confirmant la trajectoire de croissance séculaire.
• NVIDIA a rapporté une marge brute de 75% en FY2025.
📋 Faits ANTI :
• La marge brute de 75% de NVIDIA est une observation d’un seul exercice fiscal (FY2025) et ne démontre pas à elle seule la stabilité temporelle de cette marge.
• Utiliser des chiffres de marges élevées actuels pour justifier une valorisation qui suppose que ces marges sont permanentes constitue un raisonnement circulaire.
• La demande pour l’infrastructure IA est fortement liée aux cycles de dépenses en capital des hyperscalers , qui sont historiquement volatiles.
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne VRAI μ | Moyenne FAUX μ | Tokens VRAI | Tokens FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.553 | 0.235 | 6 | 2 | VRAI | FAUX | 76 % |
Les termes techniques, abréviations et concepts spécifiques au domaine suivants sont référencés tout au long de ce transcript de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] IA — Intelligence Artificielle — Systèmes informatiques conçus pour effectuer des tâches qui nécessitent généralement l'intelligence humaine, telles que l'apprentissage, le raisonnement et la reconnaissance de motifs. Dans ce débat, l'IA fait référence spécifiquement à l'infrastructure et aux applications qui alimentent le cycle actuel d'investissement technologique.
[2] accélérateurs IA — Composants matériels spécialisés (tels que GPU ou puces personnalisées) conçus pour accélérer les charges de travail en IA. Le débat note que la demande pour ces composants dépasse actuellement largement l'offre.
[3] déploiement de l'IA — La mise en œuvre à grande échelle d'infrastructures informatiques, de centres de données et de matériel pour soutenir le développement et le déploiement de l'IA. Le débat conteste si ce déploiement représente une demande séculaire permanente ou une hausse cyclique temporaire.
[4] CAGR — Taux de Croissance Annuel Composé — Le taux de croissance annuel moyen d'un investissement ou d'une source de revenus sur une période supérieure à un an, en supposant que les profits sont réinvestis. L'affirmative cite un CAGR d'environ 108 % pour le revenu des centres de données de NVIDIA de l'exercice 2020 à 2025.
[5] capex — Dépenses d'Investissement — Fonds utilisés par une entreprise pour acquérir, améliorer ou maintenir des actifs physiques tels que centres de données, serveurs et équipements de fabrication de semi-conducteurs. La partie négative présente les dépenses actuelles en IA comme un « boom cyclique de capex ».
[6] fossé concurrentiel — Un avantage commercial durable qui protège les profits à long terme et la part de marché d'une entreprise contre ses concurrents. Le débat conteste si les marges élevées de NVIDIA reflètent un fossé concurrentiel permanent ou un déséquilibre temporaire entre l'offre et la demande.
[7] croissance cyclique — Une croissance motivée par des cycles macroéconomiques ou sectoriels, caractérisée par des périodes de boom et de récession liées aux fluctuations de l'offre, de la demande et des stocks. La partie négative soutient que la valorisation de l'infrastructure IA reflète une croissance cyclique plutôt que séculaire.
[8] cyclique/sinusoidale — Une description des modèles de demande oscillant selon des cycles en forme d'onde, utilisée dans le débat pour caractériser la demande OEM de semi-conducteurs comme intrinsèquement volatile.
[9] revenu des centres de données — Revenus générés par la vente de matériel, logiciel et services utilisés dans les opérations de centres de données. L'affirmative cite une croissance du revenu des centres de données de NVIDIA, passant de 3,0 milliards de dollars en 2020 à une estimation de 115 milliards de dollars en 2025.
[10] profils de demande — Les modèles caractéristiques du comportement d'achat des clients dans le temps. Le débat oppose la demande « en bloc / à fonction de saut » des hyperscalers à la demande « cyclique / sinusoidale » des OEM de semi-conducteurs.
[11] volatilité de la demande — Le degré auquel la demande fluctue de manière imprévisible dans le temps. La partie négative soutient que mesurer la volatilité de la demande n'est pas équivalent à mesurer une mauvaise valorisation.
[12] effondrement dot-com — La chute des valorisations des actions technologiques entre 2000 et 2002, durant laquelle l'indice Philadelphia Semiconductor Index (SOX) a connu une baisse maximale d'environ −79 %.
[13] pouvoir de gains — La capacité d'une entreprise à générer des profits durables à long terme. La partie négative soutient que les multiples de valorisation historiques lors des pics du secteur des semi-conducteurs étaient souvent déconnectés du pouvoir de gains à long terme.
[14] flux de gains — La séquence des profits futurs attendus qu'une valorisation de marché actuelle actualise. L'affirmative argue qu'une valorisation est correcte ou incorrecte par rapport au flux de gains qu'elle actualise.
[15] année fiscale — Une période de 12 mois utilisée par les entreprises pour la comptabilité et la budgétisation, qui peut ne pas coïncider avec l'année civile. Le débat fait référence aux chiffres de NVIDIA pour l'année fiscale 2020 et 2025 (FY2025).
[16] marge brute — Revenu moins le coût des biens vendus, exprimé en pourcentage du revenu. Le débat cite une marge brute de 75 % pour NVIDIA, contestant si cela reflète un fossé permanent ou une puissance de fixation des prix temporaire.
[17] hyperscaler — Un fournisseur de cloud computing de très grande taille opérant à une échelle massive, comme les principales plateformes cloud. Le débat caractérise la demande des hyperscalers comme « en bloc / à fonction de saut ».
[18] correction des stocks — Un ajustement du marché où l'excès de stocks accumulés lors d'un boom est réduit, entraînant généralement une baisse des prix et une contraction des revenus. Le débat cite la correction de stocks de 2015 qui a entraîné une baisse de −25 % du SOX.
[19] excès de stocks — Une situation où l'offre dépasse la demande, conduisant à un surplus de biens invendus. L'affirmative note que les précédents booms du secteur des semi-conducteurs ont été suivis d'excès de stocks et d'une érosion des prix.
[20] en bloc / à fonction de saut — Une description des modèles de demande caractérisés par des sauts soudains et discrets plutôt que par une croissance lisse et continue. Utilisée dans le débat pour caractériser le comportement d'achat des hyperscalers.
[21] prime de marge — La mesure dans laquelle la marge bénéficiaire d'une entreprise dépasse la moyenne du secteur ou sa norme historique. Le débat conteste si cette prime de marge de NVIDIA reflète un fossé basé sur la plateforme ou un pouvoir de fixation des prix cyclique.
[22] mauvaise valorisation — Une situation où le prix de marché d'un titre diverge de sa valeur intrinsèque. La partie négative soutient que le marché a mal valorisé les entreprises d'infrastructure IA en traitant les gains cycliques comme permanents.
[23] performance opérationnelle — Les résultats d'une entreprise issus de ses activités principales, généralement mesurés par le revenu, les marges et la rentabilité. Le débat conteste si la performance opérationnelle actuelle prouve un avantage concurrentiel durable.
[24] surcapacité — Une condition où la capacité de production de l'industrie dépasse la demande du marché, entraînant généralement une baisse des prix et une compression des marges. L'affirmative note que les cycles précédents des semi-conducteurs se sont terminés par une surcapacité.
[25] baisses de peak à trough — La baisse en pourcentage du point le plus haut au point le plus bas du prix d'un actif sur une période donnée. Le débat cite des baisses du SOX dépassant 30 % à chaque cycle majeur.
[26] picks and shovels — Une métaphore d'investissement désignant les entreprises qui fournissent des outils, infrastructures ou composants facilitant une industrie plus large plutôt que de vendre des produits finaux. Dans ce débat, cela fait référence aux fournisseurs d'infrastructure IA tels que les fabricants de semi-conducteurs.
[27] fossé concurrentiel basé sur la plateforme — Un avantage concurrentiel durable dérivé d'un écosystème intégré de matériel, logiciel et outils pour développeurs, créant des coûts de changement et des effets de réseau. Le débat conteste si NVIDIA possède un tel fossé.
[28] érosion des prix — Une baisse soutenue du prix de vente d'un produit, souvent due à un excès d'offre, à la standardisation ou à la pression concurrentielle. L'affirmative note que les cycles précédents des semi-conducteurs se sont terminés par une érosion des prix.
[29] croissance séculaire — Une croissance à long terme, structurelle, motivée par des changements économiques, démographiques ou technologiques fondamentaux plutôt que par des cycles économiques à court terme. L'affirmative soutient que les valorisations de l'infrastructure IA intègrent une demande séculaire permanente.
[30] fossé logiciel — Un avantage concurrentiel dérivé de logiciels propriétaires, d'algorithmes ou de verrouillage dans un écosystème plutôt que d'actifs physiques. Le débat conteste si les marges de NVIDIA reflètent un fossé logiciel ou des dynamiques temporaires d'offre et de demande.
[31] SOX — Indice Philadelphia des Semi-conducteurs — Un indice boursier suivant la performance des principales entreprises américaines de semi-conducteurs. Le débat cite des baisses peak-to-trough du SOX de −79 % (2000), −55 % (2008), −25 % (2015) et −37 % (2022) comme preuve de la cyclicité.
[32] avantage structurel — Un avantage commercial durable résultant de caractéristiques fondamentales de l'industrie ou de l'entreprise plutôt que de conditions de marché temporaires. Le débat conteste si les marges de NVIDIA reflètent un avantage structurel ou un pic cyclique.
[33] déséquilibre offre-demande — Une condition de marché où la demande dépasse largement l'offre (ou vice versa), provoquant des distorsions de prix et de marges. La partie négative soutient que les marges élevées de NVIDIA peuvent refléter un déséquilibre temporaire entre l'offre et la demande pour les accélérateurs IA.
[34] multiples de valorisation — Ratios financiers comparant la valeur de marché d'une entreprise à une métrique financière par action, comme le bénéfice, le chiffre d'affaires ou la valeur comptable. La partie négative soutient que les multiples de valorisation des semi-conducteurs dans le passé étaient souvent déconnectés du pouvoir de gains à long terme.
Les tableaux de données financières suivants ont été référencés lors des échanges du débat :
| Cycle | Année de Pic | Année de Creux | Chute SOX | Temps de Rétablissement |
|---|---|---|---|---|
| Dot-Com | 2000 | 2002 | −79% | 15 ans |
| Crise Financière | 2007 | 2008 | −55% | 2 ans |
| Correction d'Inventaire | 2014 | 2015 | −25% | 1 an |
| Taux/Récession | 2021 | 2022 | −37% | 1,5 ans |
| Boom de l'IA | 2024 | À déterminer | À déterminer | À déterminer |
Légende : Chutes du pic au creux de l'indice Philadelphia Semiconductor (SOX) sur quatre cycles complétés et le cycle actuel alimenté par l'IA. Le temps de récupération est mesuré du creux au pic précédent ; après chaque reprise, l’indice a atteint de nouveaux sommets, confirmant la trajectoire de croissance séculaire. Source : données historiques de l’indice SOX, registres des marchés publics.
| Entreprise | Segment | Marge Brute | Marge Opérationnelle |
|---|---|---|---|
| NVIDIA | GPU pour centres de données | ~75% | ~65% |
| TSMC | Fonderie avancée | ~55% | ~42% |
| Broadcom | Réseaux/ASICs | ~63% | ~32% |
| AMD | CPU/GPU | ~50% | ~8% |
| Intel (ère de pic) | CPU | ~60% | ~35% |
Légende : Marges approximatives actuelles ou récentes pour les principales entreprises de semi-conducteurs. Les marges de NVIDIA sont structurellement élevées par rapport à l'industrie, reflétant son avantage plateforme plutôt qu'une anomalie temporaire. Source : rapports de résultats des entreprises, dépôts fiscaux 2024–2025.
| Type d'entité | Principal moteur | Risque cyclique | Profil de la demande |
|---|---|---|---|
| Hyperscalers (Cloud) | Cycles CapEx | Élevé (Concentration) | Discontinue / Saut de fonction |
| OEMs de semi-conducteurs | Cycles de produit | Élevé (Inventaire) | Cyclique / Sinusoïdal |
| Applications pour utilisateurs finaux | Croissance du revenu | Très élevé (Adoption) | Non prouvé / Spéculatif |
Légende : Comparaison des moteurs de demande et des risques à travers la chaîne de valeur de l'IA. Notez que le segment "picks and shovels" est structurellement lié aux cycles CapEx d’un nombre limité d’acheteurs concentrés.
| Indicateur | NVIDIA (Actuel) | Moyenne de l'industrie (Long terme) | Implication |
|---|---|---|---|
| Marge Brute | ~75% | 45% - 55% | Pic cyclique potentiel |
| Marge Opérationnelle | ~65% | ~30% - 40% | Haute sensibilité au Capex |
| Base de clients | Très concentrée | Diversifiée | Risque de point unique de défaillance |
Légende : Comparaison des indicateurs de performance actuels de NVIDIA avec les normes historiques de l'industrie des semi-conducteurs. La divergence significative suggère une période de demande extraordinaire plutôt qu’un changement permanent dans les structures de marges à l’échelle de l’industrie.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses workflows agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l’Utilisateur se voit accorder la propriété des Rapports générés pour son usage professionnel personnel. La rétro-ingénierie du Service ou l’utilisation des Rapports pour entraîner des modèles d’IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le Service et les Rapports sont fournis à titre informatif uniquement et ne constituent pas un conseil financier, d’investissement, juridique ou fiscal. La société n’est pas un conseiller financier réglementé. Les résultats générés par l’IA peuvent contenir des erreurs ; l’Utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces Conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.