
The current official inflation figures, specifically the 3.7% CPI rise, are likely understated and the Federal Reserve's 2% inflation target is unrealistic.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 18, 2026
Answer
Bracket
Tour 1/1 · 1/1 duels
Classement
- 1.Inflation figures understated(deepseek/deepseek-v4-pro)80%
- 2.2% target unrealistic(google/gemma-4-26b-a4b-it)20%
🏆 Gagnant : Les chiffres de l'inflation sous-estimés (60%)
Rapport Web : https://solsicefinance.com/public/debates/the-current-official-inflation-figures-specifically-the-3-7-a55bc607f015
Probabilité que «Les chiffres de l'inflation sous-estimés» soient la meilleure des 2 options : 60 % (niveau de chance 50 %)
Cette section offre un aperçu succinct des arguments clés. Vous n'avez pas besoin de lire le rapport détaillé ci-dessous.
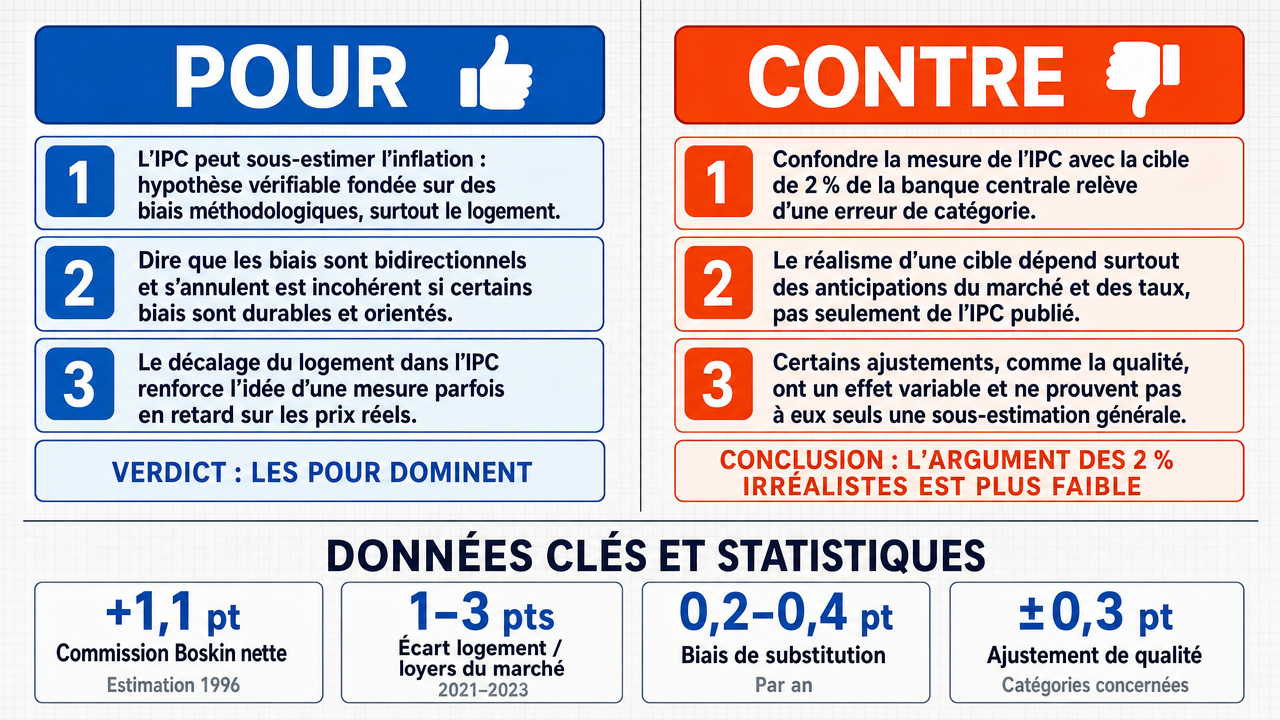
✅ Arguments PRO principaux :
- ■La sous-estimation du IPC est une proposition de mesure empiriquement falsifiable basée sur des biais structurels dans la méthodologie du BLS , y compris la composante logement (environ un tiers du IPC) qui repose sur le loyer équivalent des propriétaires dérivé d'une enquête sur les baux en panel sur six mois , introduisant un décalage de six à douze mois entre l'augmentation des loyers du marché et leur reflet dans le IPC.
- ■La formulation de l'adversaire selon laquelle les biais de la Commission Boskin sont « bidirectionnels » et « s'annulent en tant que compromis à somme nulle » contient une contradiction interne : affirmer que les biais s'annulent à zéro tout en rejetant la revendication de sous-estimation comme « simple conjecture » est incohérent d'un point de vue logique, car un cadre à somme nulle permettrait tout de même une erreur directionnelle nette dans des conditions spécifiques.
❌ Arguments ANTI principaux :
- ■L'affirmation commet une erreur de catégorie en traitant l'objectif d'inflation de 2 % de la Réserve fédérale comme une « question de politique dépendante » qui découle de la mesure du IPC ; l'objectif de 2 % est un choix politique normatif — une ancre conçue pour offrir de la prévisibilité et éviter les spirales déflationnistes — et non une dérivation mathématique du IPC, donc sa réalisme ne peut pas être réfuté en ajustant la référence de mesure.
- ■La réalisme d'un objectif de banque centrale est déterminé par la tarification du marché de l'inflation future et la structure par terme des taux d'intérêt , et non par la proximité de l'indice principal actuel avec l'objectif ; même si le IPC était ajusté à la hausse de 1 point de pourcentage, l'objectif de 2 % reste le mandat central de politique .
💭 Conclusion : Les chiffres de l'inflation sous-estimés sont la réponse gagnante, avec «Objectif de 2 % irréaliste» comme second qui a perdu le débat. La partie pro a démontré avec succès que la mesure du IPC contient des biais structurels identifiables , notamment dans la composante logement utilisant le loyer équivalent des propriétaires avec son décalage d'enquête, fournissant une base empirique pour la revendication de sous-estimation. La contre-argumentation la plus forte de l'adversaire — que l'objectif de 2 % est une ancre normative de politique indépendante de la mesure — a prévalu contre la sous-affirmation secondaire mais n'a pas réussi à réfuter l'argument empirique de mesure. Étant donné que la revendication composée exige que les deux sous-affirmations soient soutenues, et que seule la partie sur la sous-estimation de l'inflation a été retenue alors que celle sur l'« irréalisme » de 2 % a été rejetée, la confiance globale est considérablement réduite pour refléter le maillon le plus faible. La décision montre que, bien que la sous-estimation du IPC ait un support empirique, l'« irréalisme » de l'objectif de 2 % n'a pas été établi dans ce débat.
🔬 Résultat DeepResearch : 🏆 Les chiffres de l'inflation sous-estimés (60 %)
Assertion : Les chiffres officiels actuels de l'inflation, en particulier la hausse de 3,7 % du IPC , sont probablement sous-estimés et l'objectif d'inflation de 2 % de la Réserve fédérale est irréaliste.
Modèles participants : deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
✅ Arguments PRO :
- ■La sous-estimation du IPC est une proposition de mesure empiriquement falsifiable basée sur des biais structurels dans la méthodologie du BLS , y compris la composante logement (environ un tiers du IPC) qui repose sur le loyer équivalent des propriétaires dérivé d'une enquête sur les baux en panel sur six mois , introduisant un décalage de six à douze mois entre l'augmentation des loyers du marché et leur reflet dans le IPC. deepseek-v4-pro 💬
- ■La formulation de l'adversaire selon laquelle les biais de la Commission Boskin sont « bidirectionnels » et « s'annulent en tant que compromis à somme nulle » contient une contradiction interne : affirmer que les biais s'annulent à zéro tout en rejetant la revendication de sous-estimation comme « simple conjecture » est incohérent d'un point de vue logique, car un cadre à somme nulle permettrait tout de même une erreur directionnelle nette dans des conditions spécifiques. deepseek-v4-pro 💬
❌ Arguments ANTI :
- ■L'affirmation commet une erreur de catégorie en traitant l'objectif d'inflation de 2 % de la Réserve fédérale comme une « question de politique dépendante » qui découle de la mesure du IPC ; l'objectif de 2 % est un choix politique normatif — une ancre conçue pour offrir de la prévisibilité et éviter les spirales déflationnistes — et non une dérivation mathématique du IPC, donc sa réalisme ne peut pas être réfuté en ajustant la référence de mesure. gemma-4-26b-a4b-it 💬👁️
- ■La réalisme d'un objectif de banque centrale est déterminé par la tarification du marché de l'inflation future et la structure par terme des taux d'intérêt , et non par la proximité de l'indice principal actuel avec l'objectif ; même si le IPC était ajusté à la hausse de 1 point de pourcentage, l'objectif de 2 % reste le mandat central de politique . gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Les chiffres de l'inflation sous-estimés sont la réponse gagnante, avec «Objectif de 2 % irréaliste» comme second qui a perdu le débat. La partie pro a démontré avec succès que la mesure du IPC contient des biais structurels identifiables, notamment dans la composante logement utilisant le loyer équivalent des propriétaires avec son décalage d'enquête, fournissant une base empirique pour la revendication de sous-estimation. La contre-argumentation la plus forte de l'adversaire — que l'objectif de 2 % est une ancre normative de politique indépendante de la mesure — a prévalu contre la sous-affirmation secondaire mais n'a pas réussi à réfuter l'argument empirique de mesure. Étant donné que la revendication composée exige que les deux sous-affirmations soient soutenues, et que seule la partie sur la sous-estimation de l'inflation a été retenue alors que celle sur l'« irréalisme » de 2 % a été rejetée, la confiance globale est considérablement réduite pour refléter le maillon le plus faible. La décision montre que, bien que la sous-estimation du IPC ait un support empirique, l'« irréalisme » de l'objectif de 2 % n'a pas été établi dans ce débat.
📋 Faits PRO :
• Le IPC a augmenté de 3,7 %
• La composante logement représente environ un tiers du IPC
• Le loyer équivalent des propriétaires repose sur des données d'enquête sur les baux qui accusent un retard par rapport aux loyers du marché
• Le décalage logement/OER crée un écart de 1 à 3 points de pourcentage par rapport aux loyers du marché (2021–2023)
📋 Faits ANTI :
• L'objectif d'inflation de 2 % de la Réserve fédérale est une ancre normative de politique
• L'objectif de 2 % est conçu pour offrir de la prévisibilité et éviter les spirales déflationnistes
| Face | Modèle VRAI | Modèle FAUX | Moyenne VRAI μ | Moyenne FAUX μ | Tokens VRAI | Tokens FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.557 | 0.248 | 6 | 2 | VRAI | VRAI | 60% |
Les termes techniques, abréviations et concepts spécifiques au domaine référencés tout au long de ce transcript de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] BLS — Bureau of Labor Statistics — L'agence fédérale américaine mentionnée dans le débat comme responsable de la production de l'indice des prix à la consommation (CPI), dont la méthodologie est supposée contenir des biais structurels.
[2] Commission Boskin — Une commission mentionnée dans le débat concernant les biais de mesure du CPI ; l'affirmative la présente comme montrant que ces biais sont « bidirectionnels » et « un jeu à somme nulle de compromis », une présentation que l'affirmative conteste.
[3] erreur de catégorie — Une erreur de classification logique mentionnée dans le débat, en particulier l'erreur alléguée de traiter l'objectif d'inflation de 2 % comme une « question de politique dépendante » qui découle de la mesure plutôt que comme un choix de politique normative.
[4] banque centrale — L'institution (la Réserve fédérale dans ce débat) responsable de la politique monétaire et de la fixation de l'objectif d'inflation discuté.
[5] CPI — Indice des prix à la consommation — La mesure officielle de l'inflation aux États-Unis mentionnée dans le débat, actuellement indiquant une hausse de 3,7 % en glissement annuel, et objet de contestation quant à savoir si elle sous-estime la véritable inflation.
[6] spirales déflationnistes — Une baisse auto-renforcée des prix et de l'activité économique mentionnée dans le débat comme un risque que l'objectif d'inflation de 2 % est conçu pour prévenir.
[7] falsifiable empiriquement — Une caractéristique utilisée dans le débat pour décrire la revendication de sous-estimation du CPI comme une proposition de mesure testable, fondée sur des biais structurels identifiables.
[8] Réserve fédérale — La banque centrale américaine qui fixe l'objectif d'inflation de 2 % discuté dans le débat et dont la crédibilité de la politique est contestée.
[9] panier à poids fixes — La méthodologie du CPI utilisant des poids de dépense prédéfinis pour les biens et services, mis à jour tous les deux ans, ce qui, selon l'affirmative, introduit un biais de substitution.
[10] chiffre principal — Le chiffre principal du CPI (3,7 % dans le débat), distinct des mesures de base ou de sous-composantes.
[11] attentes d'inflation — Les prévisions du marché et de l'économie concernant l'inflation future, mentionnées dans le débat comme un indicateur de la perception du réalisme de l'objectif de 2 %.
[12] rendements à long terme — Les taux d'intérêt sur la dette à long terme, mentionnés dans le débat comme des indicateurs de la tarification du marché de l'inflation future et de la crédibilité de l'objectif.
[13] indices de loyer du marché — Des mesures externes des variations des prix de location (par exemple Zillow et Apartment List) mentionnées dans le débat comme enregistrant des augmentations de 15 à 20 % en glissement annuel durant 2021–2022, en contraste avec la composante logement du CPI.
[14] biais net — L'effet directionnel global des biais de mesure ; le débat conteste si ces biais du CPI s'annulent ou produisent une sous-estimation nette.
[15] choix de politique normative — Une décision de politique basée sur des valeurs, mentionnée dans le débat pour caractériser l'objectif d'inflation de 2 % comme une ancre normative plutôt qu'une dérivation mathématique de la mesure.
[16] OER — Loyer équivalent des propriétaires — La sous-composante logement du CPI dérivée d'une enquête par panel sur six mois des baux existants, que l'affirmative argue introduit un décalage de six à douze mois dans la reflection des augmentations de loyer du marché.
[17] points de pourcentage — L'unité utilisée dans le débat pour exprimer l'écart (environ 11 points de pourcentage) entre les indices de loyer du marché et la composante logement du CPI durant 2021–2022.
[18] pressions inflationnistes persistantes — La dynamique inflationniste continue mentionnée dans le débat comme quelque chose que les marchés prennent en compte, contredisant l'idée que l'objectif de 2 % est une ancre à court terme plausible.
[19] ancre de politique — Un point de référence pour la politique monétaire ; le débat caractérise l'objectif d'inflation de 2 % comme une ancre de politique fondamentale offrant de la prévisibilité.
[20] mandat de politique — L'objectif institutionnel central assigné à la Réserve fédérale, mentionné dans le débat comme restant à 2 % quel que soit l'ajustement de la mesure.
[21] enquête par panel roulant — Une méthodologie d'échantillonnage statistique mentionnée dans le débat comme la base de l'OER, utilisant un échantillon roulant de six mois de baux existants.
[22] composante logement — La partie logement/loyer du CPI, décrite dans le débat comme représentant environ un tiers de l'indice et étant la cible d'une sous-estimation alléguée en raison de la méthodologie OER.
[23] mécanisme de signalisation — Une fonction de communication mentionnée dans le débat comme le rôle de l'objectif d'inflation de 2 % dans la formation des attentes d'inflation à long terme.
[24] biais structurels — Des distorsions systématiques intégrées dans la méthodologie du CPI, citées dans le débat comme produisant une pression à la baisse sur le chiffre principal.
[25] biais de substitution — Un biais de la méthodologie du CPI résultant du fait que les paniers à poids fixes ne reflètent pas entièrement le déplacement des consommateurs vers des biens dont les prix augmentent.
[26] structure par terme des taux d'intérêt — La relation entre rendements et maturités à travers la courbe des taux, mentionnée dans le débat comme reflétant la tarification du marché de l'inflation future et le réalisme de l'objectif de 2 %.
[27] cycle de resserrement — Une phase de politique monétaire impliquant une hausse des taux d'intérêt, mentionnée dans le débat comme le cycle agressif nécessaire pour lutter contre les pressions inflationnistes persistantes.
[28] année sur année — YoY — Une métrique de comparaison mesurant le changement par rapport à la même période un an plus tôt, utilisée dans le débat pour décrire la hausse de 3,7 % du CPI.
Les tableaux de données financières suivants ont été référencés lors des échanges du débat :
| Source de biais | Direction estimée | Estimation de l'ampleur | Période |
|---|---|---|---|
| Retard du loyer/OER | À la baisse (sous-estimation) | Écart de 1 à 3 points par rapport aux loyers du marché | 2021–2023 |
| Biais de substitution | À la baisse (sous-estimation) | 0,2 à 0,4 point par an | Persistant |
| Ajustement de qualité hédonique | Variable (contesté) | ±0,3 point pour les catégories concernées | Persistant |
| Commission Boskin (net) | À la hausse (surévaluation) | +1,1 point | Estimation de 1996 |
Légende : Biais directionnels estimés dans la mesure de l'IPC selon les principales catégories méthodologiques. Les valeurs positives indiquent que l'IPC surestime l'inflation ; les valeurs négatives indiquent une sous-estimation. Sources : Manuel des méthodes du BLS, chapitre 17 ; Rapport final de la Commission Boskin (1996) ; Indice de loyer observé de Zillow vs. comparaison du composant logement de l'IPC du BLS 2021–2023.
| Composant | Direction potentielle du biais | Facteur principal |
|---|---|---|
| Logement (OER) | À la baisse | Retard dans les données d'enquête sur les baux |
| Substitution | À la baisse | Limitations du panier à poids fixe |
| Ajustements hédoniques | Variable | Conversion qualité-prix |
| Biais net de la Commission Boskin | À la hausse | Estimation agrégée historique |
Légende : Impact directionnel des divers facteurs méthodologiques sur la précision de l'IPC. "Variable" indique que la direction dépend des catégories d'articles spécifiques.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l'utilisation des rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d'investissement, juridiques ou fiscaux. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.