
The Federal Reserve will implement at least one interest rate hike by the end of October 2026.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 18, 2026
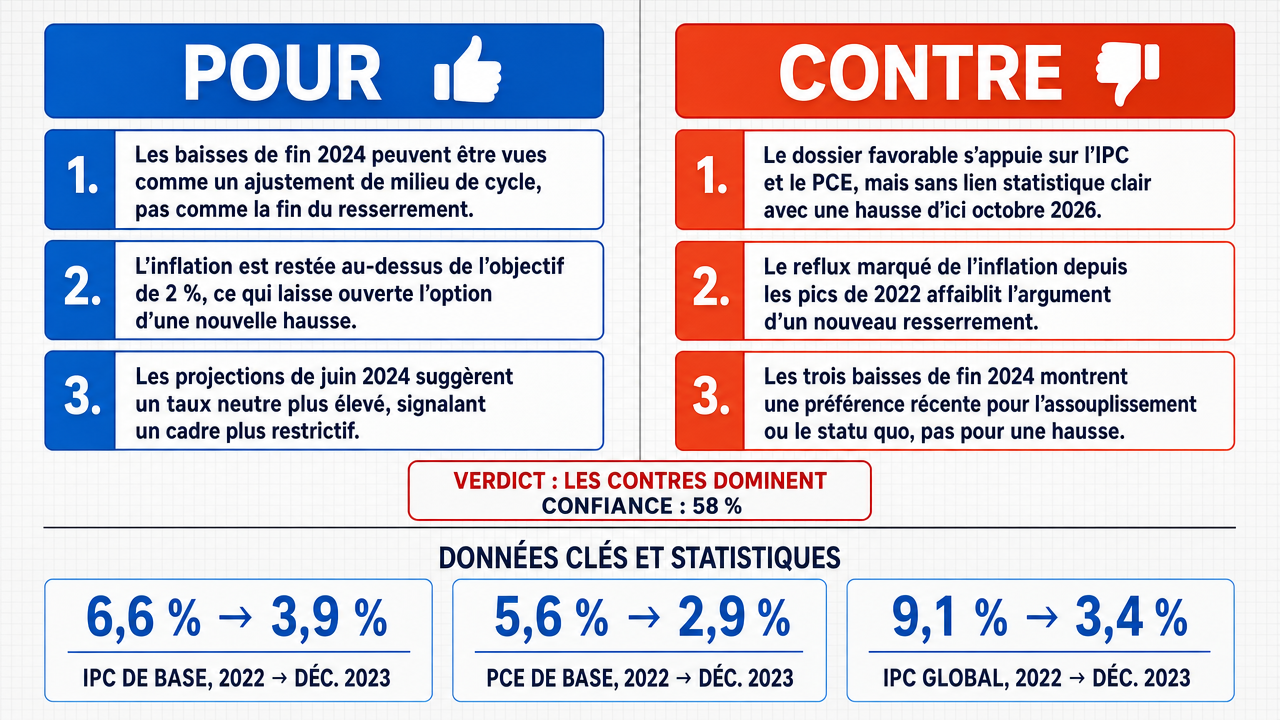
Verdict
Verdict : probablement FAUX (58%)
Rapport Web : https://solsicefinance.com/public/debates/the-federal-reserve-will-implement-at-least-one-interest-rat-be6176042a3f
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■Les baisses de 2024 (trois réductions consécutives de 25 points de base de septembre à décembre 2024, abaissant la fourchette cible à 4,25–4,50%) doivent être interprétées comme une pause « d’assurance » en milieu de cycle , qui se retourne historiquement, impliquant une hausse probable d’ici octobre 2026.
- ■La persistance de l’inflation au-dessus de l’objectif de 2% — avec le CPI global ayant culminé à 9,1% en glissement annuel en juin 2022 et restant élevé — soutient l’idée que la Fed devra reprendre le resserrement .
- ■Le résumé des projections économiques de juin 2024 sur federalreserve.gov documente une révision à la hausse du taux neutre , indiquant un changement structurel qui soutient de manière significative une hausse en 2026.
❌ Arguments ANTI clés :
- ■La position affirmative s’appuie sur le CPI et le PCE — indicateurs retardés de l’activité globale — mais ne fournit aucun opérateur de transfert ni coefficient statistique liant ces mesures de niveau des prix à la trajectoire future immédiate du taux des fonds fédéraux .
- ■Les chiffres de l’affirmative sont contradictoires en interne : ils notent que le CPI global a culminé à 9,1% en juin 2022, tout en affirmant qu’il « est resté » à 2,9% en décembre 2024, tout en prétendant simultanément que l’inflation est « bloquée près de 3% » — une trajectoire incompatible avec l’urgence d’une hausse à court terme.
- ■Le comportement récent réel de la Fed — trois baisses à la fin 2024 — démontre une préférence claire pour l’assouplissement ou le maintien, et non la hausse, et il n’existe aucun signal de politique concret dans le dossier indiquant une inversion vers un resserrement d’ici octobre 2026.
💭 Conclusion : La partie négative a mis en évidence des lacunes dans le cas de l’affirmative. Celle-ci s’est appuyée sur des indicateurs de niveau des prix (CPI, PCE ) sans fournir de signaux politiques datés et précis soutenant une hausse d’ici octobre 2026. La partie négative a également correctement noté que le comportement récent démontré de la Fed — trois coupures consécutives à la fin 2024 — indique plutôt une poursuite du maintien ou un nouvel assouplissement. Bien que l’affirmative ait soulevé des arguments structurels plausibles concernant les révisions du taux neutre et les « pauses d’assurance » inversées historiquement, ceux-ci restent spéculatifs. Le niveau de confiance reflète que le cas de la négative, bien que plus solide, n’a pas exclu toute possibilité d’une inversion de politique future .
🔬 Résultat DeepResearch : probablement FAUX ❌ (58%)
Assertion : La Réserve fédérale mettra en œuvre au moins une hausse de taux d’intérêt d’ici la fin octobre 2026.
Modèles participants : deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 conclut VRAI, 1 conclut FAUX (1 face-à-face, 3 modèles)
📊 Score par camp : VRAI=0.00, FAUX=0.58
🏅 Changement de score du modèle :
minimax-m3 💬👁️: +6
✅ Arguments PRO :
- ■Les baisses de 2024 (trois réductions consécutives de 25 points de base de septembre à décembre 2024, abaissant la fourchette cible à 4,25–4,50%) doivent être interprétées comme une pause « d’assurance » en milieu de cycle , qui se retourne historiquement, impliquant une hausse probable d’ici octobre 2026. deepseek-v4-pro 💬
- ■La persistance de l’inflation au-dessus de l’objectif de 2% — avec le CPI global ayant culminé à 9,1% en glissement annuel en juin 2022 et restant élevé — soutient l’idée que la Fed devra reprendre le resserrement . deepseek-v4-pro 💬
- ■Le résumé des projections économiques de juin 2024 sur federalreserve.gov documente une révision à la hausse du taux neutre , indiquant un changement structurel qui soutient de manière significative une hausse en 2026. deepseek-v4-pro 💬
❌ Arguments ANTI :
- ■La position affirmative s’appuie sur le CPI et le PCE — indicateurs retardés de l’activité globale — mais ne fournit aucun opérateur de transfert ni coefficient statistique liant ces mesures de niveau des prix à la trajectoire future immédiate du taux des fonds fédéraux . gemma-4-26b-a4b-it 💬👁️
- ■Les chiffres de l’affirmative sont contradictoires en interne : ils notent que le CPI global a culminé à 9,1% en juin 2022, tout en affirmant qu’il « est resté » à 2,9% en décembre 2024, tout en prétendant simultanément que l’inflation est « bloquée près de 3% » — une trajectoire incompatible avec l’urgence d’une hausse à court terme. gemma-4-26b-a4b-it 💬👁️
- ■Le comportement récent réel de la Fed — trois coupures à la fin 2024 — démontre une préférence claire pour l’assouplissement ou le maintien, et non la hausse, et il n’existe aucun signal de politique concret dans le dossier indiquant une inversion vers un resserrement d’ici octobre 2026. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : La partie négative a mis en évidence des lacunes dans le cas de l’affirmative. Celle-ci s’est appuyée sur des indicateurs de niveau des prix (CPI, PCE) sans fournir de signaux politiques datés et précis soutenant une hausse d’ici octobre 2026. La partie négative a également correctement noté que le comportement récent démontré de la Fed — trois coupures consécutives à la fin 2024 — indique plutôt une poursuite du maintien ou un nouvel assouplissement plutôt qu’une hausse. Bien que l’affirmative ait soulevé des arguments structurels plausibles concernant les révisions du taux neutre et les inversions historiques de « pause d’assurance », ceux-ci restent spéculatifs. Le niveau de confiance reflète que le cas de la négative, bien que plus solide, n’a pas exclu toute possibilité d’une inversion de politique future .
📋 Faits PRO :
• La Réserve fédérale a effectué trois coupures consécutives de 25 points de base entre septembre et décembre 2024.
• La fourchette cible du taux des fonds fédéraux a été abaissée à 4,25–4,50% d’ici la fin 2024.
• Le CPI global a culminé à 9,1% en juin 2022.
• Un résumé des projections économiques a été publié sur federalreserve.gov en juin 2024.
📋 Faits ANTI :
• Le CPI global était de 2,9% en décembre 2024, bien en dessous de son pic de 9,1% en juin 2022.
• Les actions de la Fed à la fin 2024 se sont limitées à des coupures de taux.
| Face | Modèle VRAI | Modèle FAUX | Moyenne VRAI μ | Moyenne FAUX μ | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.567 | 0.189 | 6 | 2 | VRAI | FAUX | 58 % |
Les termes techniques, abréviations et concepts spécifiques au domaine suivants sont référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] activité économique agrégée — La production ou activité économique totale d'une économie. Dans le débat, le négatif argue que le CPI et le PCE sont des indicateurs retardés de cette activité et ne dictent donc pas la trajectoire immédiate future du taux des fonds fédéraux.
[2] points de base — bps — Une unité équivalente à 1/100e de pourcentage (0,01 %), couramment utilisée pour exprimer les variations des taux d'intérêt et des rendements. Le débat fait référence à « 425 points de base de resserrement » et à « 25 points de base d'assouplissement ».
[3] Indice des prix à la consommation — CPI — Une mesure de la variation moyenne dans le temps des prix payés par les consommateurs urbains pour un panier de biens et services de consommation. Le débat cite un pic de 9,1 % en juin 2022 et 2,9 % en décembre 2024.
[4] CPI de base — L'indice des prix à la consommation excluant les composants volatils des aliments et de l'énergie, utilisé pour mieux signaler les tendances d'inflation durable. Le débat cite un CPI de base à 3,2 % en décembre 2024.
[5] PCE de base — L'indice des prix des dépenses de consommation personnelle excluant les composants alimentaires et énergétiques, identifié dans le débat comme la mesure d'inflation préférée de la Réserve fédérale. Le débat cite un PCE de base à 2,8 % sur la période de référence.
[6] delta — Utilisé dans le débat pour désigner la différence ou l'écart entre deux valeurs, en particulier le « delta massif entre le pic de 2022 et le niveau de 2024 » de l'indice des prix à la consommation.
[7] désinflation — Un ralentissement du taux d'inflation, distinct de la déflation. Le débat conteste si la désinflation observée depuis 2022 a été couronnée de succès ou si elle a stagné.
[8] taux des fonds fédéraux — Le taux d'intérêt auquel les institutions de dépôt prêtent des réserves entre elles du jour au lendemain, servant d'outil principal de la politique monétaire américaine. Le débat fait référence à une fourchette cible abaissée à 4,25–4,50 %.
[9] FOMC — Comité fédéral de marché ouvert — La branche du système de la Réserve fédérale qui fixe la politique monétaire, y compris la cible du taux des fonds fédéraux. Le débat mentionne des dates spécifiques de réunions du FOMC telles que le 12 juin 2024 et le 18 décembre 2024.
[10] indice des prix à la consommation global — CPI global — L'indice complet incluant toutes les catégories de dépenses majeures, y compris les composants volatils de l'alimentation et de l'énergie, contrairement au CPI de base.
[11] pause d'assurance — Une pause temporaire dans les changements de politique monétaire destinée à se prémunir contre les risques économiques. L'affirmative caractérise les coupures de taux de 2024 comme une pause « d'assurance » en milieu de cycle, qui, selon l'histoire, se retourne fréquemment.
[12] indicateurs retardés — Des métriques économiques qui changent après que des tendances économiques plus larges ont déjà évolué. Le négatif qualifie le CPI et le PCE d'indicateurs retardés de l'activité économique globale par rapport aux décisions de la Fed.
[13] mi-cycle — Une phase du cycle de politique monétaire entre le resserrement ou l'assouplissement initial et le taux terminal. L'affirmative décrit les coupures de 2024 comme une pause « mi-cycle » plutôt qu'une destination terminale.
[14] taux neutre — Le taux d'intérêt théorique auquel la politique monétaire n'est ni expansionniste ni contractionniste, aussi appelé r-star. Le débat fait référence à une révision à la hausse du taux neutre documentée dans le Résumé des projections économiques.
[15] PCE — Indice des prix des dépenses de consommation personnelle — Une mesure de l'inflation basée sur l'évolution des prix payés pour les biens et services consommés, plus large que le CPI. Le débat cite les chiffres du PCE comme preuve de la persistance de l'inflation.
[16] reversal de politique — Un changement de direction de la politique monétaire, comme passer de coupures de taux à des hausses. L'affirmative soutient que le cycle d'assouplissement de 2024 subira un reversal de politique d'ici octobre 2026.
[17] hausse des taux — Une augmentation du taux d'intérêt de la banque centrale. La question centrale du débat est de savoir si la Réserve fédérale mettra en œuvre au moins une hausse de taux d'ici la fin octobre 2026.
[18] adhérence — La tendance de l'inflation ou des prix à rester élevés et à résister à la baisse. Le négatif argue que l'affirmative ne montre pas un seuil précis d'« adhérence » qui déclencherait un reversal de politique.
[19] Résumé des projections économiques — SEP — Une publication trimestrielle contenant les prévisions économiques des membres du FOMC, y compris les projections pour le taux neutre. Le débat fait référence au Résumé de juin 2024 comme source de la révision du taux neutre.
[20] fourchette cible — La fourchette spécifiée pour le taux des fonds fédéraux fixée par le FOMC lors de ses réunions. Le débat mentionne la réduction de la fourchette cible à 4,25–4,50 % après trois assouplissements consécutifs de 25 points de base.
[21] resserrement — La politique monétaire qui augmente les taux d'intérêt ou réduit la stimulation monétaire pour lutter contre l'inflation. Le débat fait référence à « 425 points de base de resserrement » avant le cycle d'assouplissement de 2024.
[22] opérateur de transfert — Un concept mathématique de l'analyse fonctionnelle invoqué métaphoriquement dans le débat pour décrire un lien ou un coefficient statistique qui relierait les mesures du niveau des prix aux décisions de politique de la Fed.
[23] année sur année — YoY — Une comparaison d'une métrique sur une période avec la même période un an plus tôt. Le débat cite l'indice des prix à la consommation en tête d'affiche atteignant 9,1 % en glissement annuel en juin 2022.
Les tableaux de données financières suivants ont été référencés lors des échanges du débat :
| Indicateur | Pic de 2022 | Déc 2023 | Déc 2024 | Écart au-dessus de 2 % |
|---|---|---|---|---|
| IPC principal (YoY) | 9,1 % | 3,4 % | 2,9 % | +0,9pp |
| IPC de base (YoY) | 6,6 % | 3,9 % | 3,2 % | +1,2pp |
| PCE de base (YoY) | 5,6 % | 2,9 % | 2,8 % | +0,8pp |
Légende : Mesures de l'inflation aux États-Unis sur une année à leur pic en 2022 par rapport à décembre 2023 et décembre 2024, montrant à quel point chacune reste au-dessus de l'objectif de 2,0 % de la Réserve fédérale. Source : Bureau of Labor Statistics (IPC) et Bureau of Economic Analysis (PCE), publications de décembre 2024.
| Épisode de retournement de cycle | Relâchement avant pivot | Renforcement après pivot | Pic après le retournement |
|---|---|---|---|
| Greenspan, 1998–2000 | -75 bps | +175 bps | 6,50 % |
| Volcker, 1980–1981 | assoupli, puis resserré | reprises des hausses agressives | ~19–20 % |
Légende : Épisodes documentés où la Réserve fédérale a assoupli puis inversé sa politique avec de nouvelles hausses, mesurés en points de base et le taux des fonds fédéraux atteint. Source : historiques des réunions du FOMC, 1979–2000.
| Variable économique | Affirmation positive | Vérification requise |
|---|---|---|
| Taux neutre (r*) | Révisé à la hausse / Plus élevé | Réunion / Date spécifique du FOMC |
| Déclencheur d'inflation | Rigidité du CPI/PCE de base | Coefficient de corrélation avec l'action de la Fed |
| Inversion de politique | Précédent historique (Greenspan/Volcker) | Preuve d'invariance à l'échelle |
Légende : Comparaison des affirmations qualitatives de l'affirmatif avec les exigences de preuve pour une validation formelle.
| Date de publication du SEP | Taux médian des fonds fédéraux à long terme |
|---|---|
| Déc 2023 | 2,5 % |
| Mar 2024 | 2,6 % |
| Juin 2024 | 2,8 % |
| Sep 2024 | 2,9 % |
| Déc 2024 | 3,0 % |
Légende : Projection médiane du taux des fonds fédéraux à long terme à travers les cinq dernières publications du Résumé des projections économiques, montrant une révision à la hausse cumulative de 50 points de base en 2024. Source : documents de projection du FOMC de la Réserve fédérale, décembre 2024 (federalreserve.gov).
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l'utilisation des rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d'investissement, juridiques ou fiscaux. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.