
The Federal Reserve will not raise the federal funds rate at its October 2026 FOMC meeting.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 21, 2026
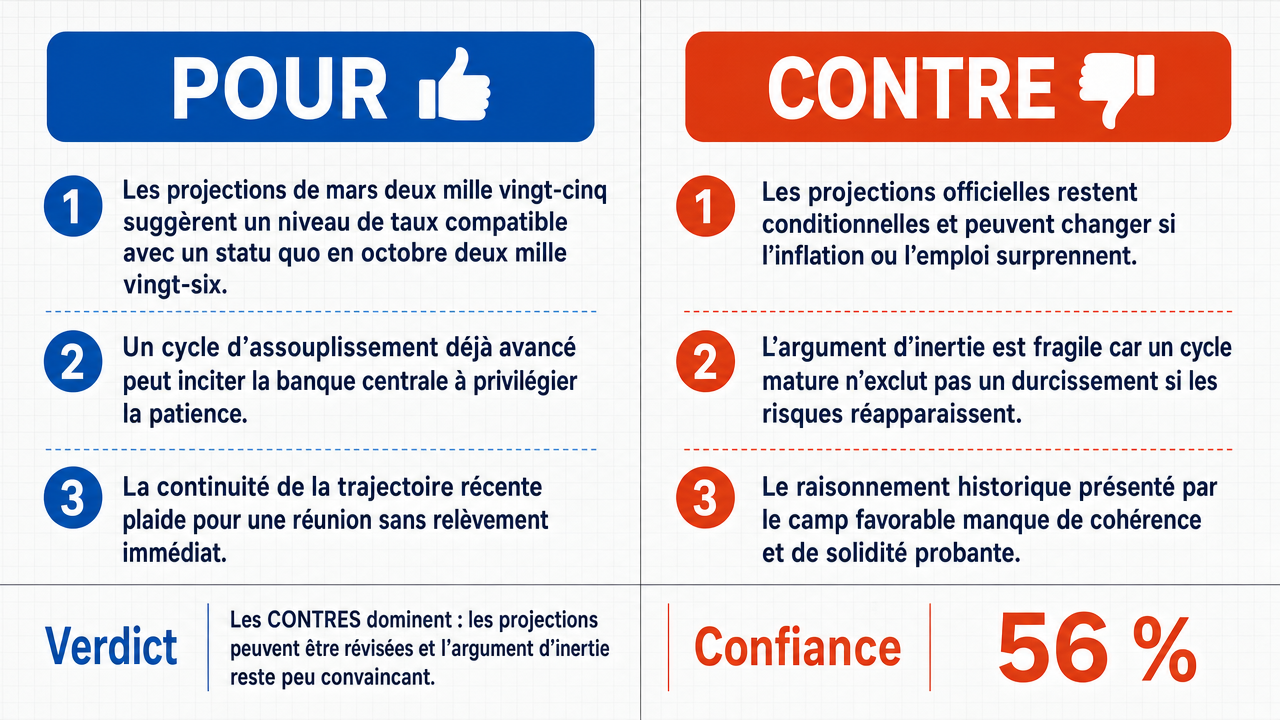
Verdict
Verdict : probablement FAUX (56%)
Rapport Web : https://solsicefinance.com/public/debates/the-federal-reserve-will-not-raise-the-federal-funds-rate-at-87635326c92e
Cette section offre un aperçu succinct des principaux arguments. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■Le Résumé des Projections Économiques de mars 2025 a placé la projection médiane du taux des fonds fédéraux pour la fin 2026 à environ 3,4 %. Avec la fourchette cible actuelle à 4,25–4,50 %, cela implique environ 75 à 100 points de base d'assouplissement supplémentaire entre mi-2025 et la fin 2026, ce qui signifie qu'une hausse de taux lors de la réunion d'octobre 2026 obligerait le FOMC à avoir complètement abandonné sa trajectoire SEP .
- ■L'inertie de la politique dans les cycles de réduction matures soutient le maintien des taux : le cycle d'assouplissement qui a débuté en septembre 2024 aurait environ 25 mois en octobre 2026, plaçant l'économie fermement dans la phase mature du cycle, qui est historiquement caractérisée par des pauses prolongées plutôt que par des inversions.
❌ Arguments ANTI clés :
- ■Le SEP de mars 2025 est une prévision conditionnelle basée sur les données en vigueur à l'époque, et non un engagement contraignant. Si les attentes d'inflation se décollent des cibles ou si la tension sur le marché du travail persiste en 2026, le FOMC est institutionnellement obligé de réagir — ce qui signifie que la Fed ne peut pas être supposée suivre une projection faite plus d'un an plus tôt dans des conditions économiques différentes.
- ■L'argument de 'l'inertie de la politique ' est logiquement incohérent car il affirme simultanément que le cycle d'assouplissement est dans une 'phase mature et stable' caractérisée par une 'pause prolongée', tout en se basant sur le fait que le FOMC 'attend pour évaluer les effets retardés de ses actions' comme un processus continu de calibration — ces deux affirmations sont mutuellement exclusives et affaiblissent la conclusion selon laquelle les taux seront maintenus stables.
💭 Conclusion : La partie anti a réussi à argumenter que le SEP de mars 2025 est une prévision conditionnelle susceptible d'être révisée dans un sens ou dans l'autre, et non un engagement contraignant. La preuve indique également que l'analyse historique des cycles d'assouplissement de la partie pro souffre d'une erreur d'échelle, car elle tente d'appliquer des modèles issus de cycles sous des contraintes structurelles très différentes (telles que les environnements à zéro limite inférieure ou des régimes inflationnistes différents) à l'environnement de 2026. La dépendance de la partie pro aux cycles historiques pour prévoir la posture d'octobre 2026 est qualifiée d'extrapolation invalide étant donné que des contraintes structurelles comme les niveaux de dette souveraine et les chaînes d'approvisionnement mondiales diffèrent des périodes historiques.
🔬 Résultat DeepResearch : probablement FAUX ❌ (56%)
Assertion : La Réserve fédérale n'augmentera pas le taux des fonds fédéraux lors de sa réunion du FOMC d'octobre 2026.
Modèles participants : deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 ont conclu VRAI, 1 a conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.56
🏅 Changement de score du modèle :
minimax-m3 💬👁️: +6
✅ Arguments PRO :
- ■Le Résumé des Projections Économiques de mars 2025 a placé la projection médiane du taux des fonds fédéraux pour la fin 2026 à environ 3,4 %. Avec la fourchette cible actuelle à 4,25–4,50 %, cela implique environ 75 à 100 points de base d'assouplissement supplémentaire entre mi-2025 et la fin 2026, ce qui signifie qu'une hausse de taux lors de la réunion d'octobre 2026 obligerait le FOMC à avoir complètement abandonné sa trajectoire SEP . deepseek-v4-pro 💬
- ■L'inertie de la politique dans les cycles de réduction matures soutient le maintien des taux : le cycle d'assouplissement qui a débuté en septembre 2024 aurait environ 25 mois en octobre 2026, plaçant l'économie fermement dans la phase mature du cycle, qui est historiquement caractérisée par des pauses prolongées plutôt que par des inversions. deepseek-v4-pro 💬
❌ Arguments ANTI :
- ■Le SEP de mars 2025 est une prévision conditionnelle basée sur les données économiques en vigueur à l'époque, et non un engagement contraignant du FOMC. La conditionnalité du SEP signifie qu'il peut être révisé dans un sens ou dans l'autre, et une révision à la baisse rendrait une hausse de taux encore moins plausible.
- ■L'argument de 'l'inertie de la politique' est logiquement incohérent car il affirme simultanément que le cycle d'assouplissement est dans une 'phase mature et stable' caractérisée par une 'pause prolongée', tout en se basant sur le fait que le FOMC 'attend pour évaluer les effets retardés de ses actions' comme un processus continu de calibration — ces deux affirmations sont mutuellement exclusives et affaiblissent la conclusion selon laquelle les taux seront maintenus stables. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : La partie anti a réussi à argumenter que le SEP de mars 2025 est une prévision conditionnelle qui peut être révisée dans un sens ou dans l'autre, et non un engagement contraignant. La preuve indique également que l'analyse historique des cycles d'assouplissement de la partie pro souffre d'une erreur d'échelle, car elle tente d'appliquer des modèles issus de cycles sous des contraintes structurelles très différentes (telles que les environnements à zéro limite inférieure ou des régimes inflationnistes différents) à l'environnement de 2026. La dépendance de la partie pro aux cycles historiques pour prévoir la posture d'octobre 2026 est qualifiée d'extrapolation invalide étant donné que des contraintes structurelles comme les niveaux de dette souveraine et les chaînes d'approvisionnement mondiales diffèrent des périodes historiques.
📋 Faits PRO :
• Le Résumé des Projections Économiques de mars 2025 a placé la projection médiane du taux des fonds fédéraux pour la fin 2026 à environ 3,4 %.
• La fourchette cible actuelle du fonds fédéral au moment du débat était de 4,25–4,50 %.
• Le cycle d'assouplissement mentionné par la partie pro a débuté en septembre 2024.
📋 Faits ANTI :
• Le SEP est une prévision conditionnelle basée sur les données économiques en vigueur à l'époque, et non un engagement contraignant du FOMC.
• La conditionnalité du SEP signifie qu'il peut être révisé dans un sens ou dans l'autre, et une révision à la baisse rendrait une hausse de taux encore moins plausible.
| Face-off | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.602 | 0.367 | 6 | 2 | VRAI | FAUX | 56% |
Les termes techniques, abréviations et concepts spécifiques au domaine suivants sont référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l’entrée correspondante ci-dessous.
[1] points de base — bps — Une unité équivalente à 1/100e de pourcentage (0,01%), couramment utilisée pour exprimer les variations des taux d’intérêt et des rendements obligataires. La transcription mentionne « 75 à 100 points de base » d’assouplissement prévu.
[2] calibrage — En politique monétaire, le processus d’ajustement des paramètres de la politique (tels que les taux d’intérêt) pour atteindre des résultats économiques souhaités. La transcription fait référence au fait que le FOMC « attend pour évaluer les effets retardés » afin de déterminer s’il a atteint le bon calibrage.
[3] prévision conditionnelle — Une projection dont les valeurs dépendent de conditions économiques supposées, contrairement à une prédiction fixe. L’Opposant argue que le SEP est une « prévision conditionnelle » plutôt qu’un engagement contraignant.
[4] crédibilité — En banque centrale, le degré de confiance du public et des marchés dans la capacité de l’institution à respecter ses intentions de politique déclarées. L’Affirmatif soutient que l’abandon de la trajectoire SEP minerait la crédibilité de la Fed.
[5] cycle de coupure — Une période soutenue durant laquelle une banque centrale réduit son taux d’intérêt directeur. La transcription fait référence à un cycle d’assouplissement « commencé en septembre 2024 » et qui serait « âgé d’environ 25 mois » en octobre 2026.
[6] carte déterministe — Une trajectoire fixe et prédéterminée qui ne peut pas être modifiée par des conditions changeantes. L’Opposant utilise ce terme pour argumenter que le SEP n’est pas une « carte déterministe » mais plutôt une prévision conditionnelle.
[7] assouplissement — Politique monétaire dans laquelle une banque centrale baisse ses taux d’intérêt ou assouplit les conditions financières pour stimuler l’activité économique. La transcription oppose « assouplissement » à « resserrement ».
[8] couloir d’assouplissement — Une plage de niveaux de taux d’intérêt cohérents avec une trajectoire projetée de réduction des taux. La transcription indique qu’en octobre 2026, la FOMC « fonctionnerait bien dans ce couloir d’assouplissement prévu ».
[9] taux des fonds fédéraux — Le taux d’intérêt auquel les institutions de dépôt américaines prêtent des réserves entre elles du jour au lendemain, ciblé par le FOMC. La transcription cite une fourchette cible actuelle de 4,25–4,50 %.
[10] FOMC — Comité fédéral de marché ouvert — La branche de la Réserve fédérale responsable de la fixation de la politique monétaire américaine, y compris la fourchette cible pour le taux des fonds fédéraux. Le débat concerne sa réunion d’octobre 2026.
[11] orientation prospective — Communication par une banque centrale sur la trajectoire future probable de la politique monétaire, destinée à influencer les attentes. La transcription décrit le SEP comme le « principal instrument d’orientation prospective » du Comité.
[12] attentes d’inflation — Le taux anticipé d’inflation future détenu par les agents économiques. L’Opposant argue que si « les attentes d’inflation se décorrèlent des cibles », le Comité serait obligé de réagir.
[13] choc inflationniste — Une poussée soudaine et inattendue de l’inflation. L’Affirmatif soutient que l’abandon de la trajectoire SEP s’est historiquement produit uniquement en réponse à un « choc inflationniste majeur et inattendu ».
[14] obligation institutionnelle — Un devoir imposé à une institution par son mandat ou sa charte. L’Opposant argue que le FOMC est « institutionnellement obligé de réagir » si les conditions l’exigent.
[15] tension sur le marché du travail — Une condition où la demande de main-d’œuvre dépasse l’offre, souvent associée à des pressions à la hausse sur les salaires et les prix. L’Opposant cite la persistance de cette tension comme un déclencheur possible d’une hausse de taux.
[16] effets retardés — L’impact différé des actions de politique sur l’économie, qui peut prendre des mois ou des années pour se matérialiser pleinement. La transcription fait référence au fait que le FOMC « attend pour évaluer les effets retardés de ses actions ».
[17] projection médiane — La valeur centrale d’un ensemble de prévisions, de sorte que la moitié des projections est au-dessus et l’autre en dessous. La transcription cite la « projection médiane du taux des fonds fédéraux pour fin 2026 à environ 3,4 % ».
[18] politique monétaire — Actions entreprises par une banque centrale pour influencer la disponibilité et le coût de l’argent et du crédit, généralement par la fixation des taux d’intérêt et d’autres outils.
[19] inertie de la politique — La tendance des décideurs à maintenir la position actuelle plutôt qu’à changer de cap, souvent en raison de l’incertitude sur les effets. La transcription mentionne « l’inertie de la politique dans les cycles de coupure matures ».
[20] mandat de politique — Les objectifs officiels assignés à une banque centrale, tels que la stabilité des prix et l’emploi maximal. L’Opposant soutient que le SEP ne doit pas être confondu avec un « mandat de politique ».
[21] hausse de taux — Une augmentation du taux d’intérêt directeur d’une banque centrale. La question centrale du débat est de savoir si le FOMC mettra en œuvre une hausse de taux lors de sa réunion d’octobre 2026.
[22] SEP — Résumé des projections économiques — Une publication trimestrielle du FOMC compilant les projections individuelles des participants pour les variables économiques, y compris le taux des fonds fédéraux. La transcription cite le « SEP de mars 2025 ».
[23] contraintes structurelles — Caractéristiques persistantes de l’environnement économique (telles que les tendances démographiques ou la régulation financière) qui façonnent les effets de la politique monétaire. L’Opposant cite « des contraintes structurelles très différentes » entre les cycles d’assouplissement passés.
[24] Résumé des projections économiques — SEP — Document trimestriel du FOMC présentant les prévisions des participants pour la croissance, l’inflation, le chômage et le taux des fonds fédéraux. La transcription le considère comme l’instrument principal d’orientation prospective du Comité.
[25] fourchette cible — La bande de taux d’intérêt (par exemple, 4,25–4,50 %) que le FOMC fixe comme objectif pour le taux des fonds fédéraux, plutôt qu’un seul taux.
[26] resserrement — Politique monétaire dans laquelle une banque centrale augmente ses taux d’intérêt ou resserre les conditions financières pour refroidir l’activité économique ou lutter contre l’inflation. La transcription oppose resserrement et assouplissement.
[27] zéro-plancher — ZLP — La limite inférieure théorique des taux d'intérêt nominaux à ou près de zéro, en dessous de laquelle les banques centrales ne peuvent pas facilement réduire davantage les taux. La référence Négative évoque « les environnements de zéro-plancher des années 2000 ».
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'Utilisateur se voit accorder la propriété des Rapports générés pour son usage professionnel personnel. La rétro-ingénierie du Service ou l'utilisation des Rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le Service et les Rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d'investissement, juridiques ou fiscaux. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'Utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces Conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.