
The Federal Reserve will raise interest rates one more time in 2026, reaching 4.25% by December 2026.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed November 1, 2026
Verdict
Verdict : probablement FAUX (75%)
Rapport Web : https://solsicefinance.com/public/debates/the-federal-reserve-will-raise-interest-rates-one-more-time-3d43ed1252d2
Cette section offre un aperçu succinct des principaux arguments. Vous n'avez pas besoin de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
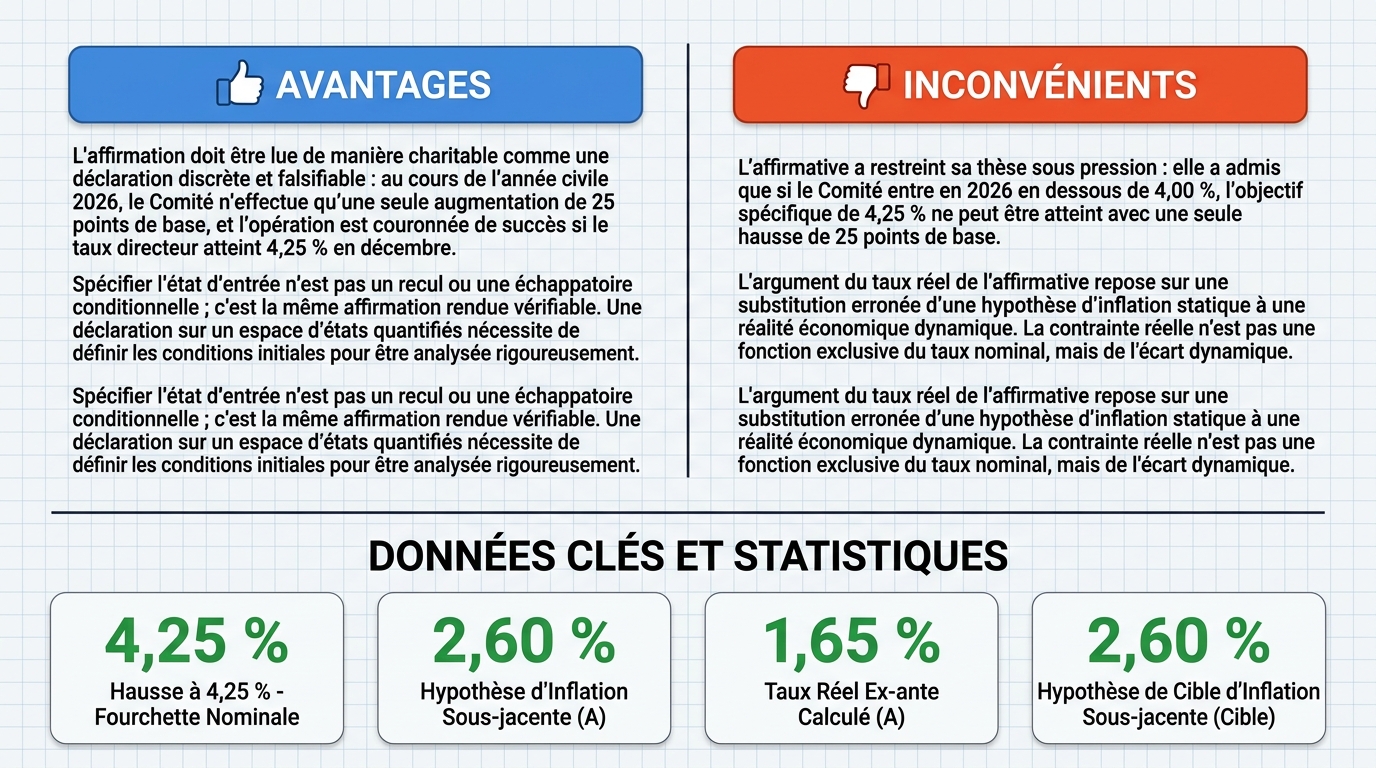
- ■La revendication doit être lue de manière bienveillante comme une déclaration discrète et falsifiable : dans le calendrier 2026, le Comité effectue exactement une hausse de 25 points de base , et le niveau cible opérationnel en décembre se situe à 4,25 % (c’est-à-dire la bande 4,25 %–4,50 %). Le taux de politique monétaire est quantifié, avec une distribution des pas du Comité concentrée sur 0 et ±25 points de base, donc le nombre de bandes atteignables à la fin 2026 est d’environ quatre ou cinq, pas infini, et l’arithmétique est vérifiable.
- ■Spécifier l’état d’entrée n’est pas une retraite ou une échappatoire conditionnelle ; c’est la même revendication rendue vérifiable. Une déclaration sur un espace d’états quantifié inclut nécessairement l’état d’entrée, et la spécification était une augmentation de contenu : la première étape indiquait la cible et la seconde rendait explicites les conditions de vérité.
❌ Arguments ANTI clés :
- ■La position affirmative a resserré sa thèse sous pression : elle a admis que si le Comité entre en 2026 en dessous de 4,00 %, la cible spécifique de 4,25 % ne peut pas être atteinte avec une seule hausse . Cette échappatoire conditionnelle abandonne la revendication discrète initiale et la remplace par un modèle adouci et conditionnel ; une thèse qui ne tient que si des conditions de départ spécifiques et non prouvées sont remplies est une concession, pas une défense.
- ■L’argument sur le taux réel de l’affirmative repose sur une substitution erronée d’une hypothèse d’inflation statique pour une réalité économique dynamique. La retenue réelle n’est pas une fonction d’un seul point dans le temps, mais de l’ensemble du parcours et de son interaction avec le gap de production et la flexibilité du marché du travail ; le taux neutre (r-star ) est une cible mouvante actuellement poussée vers le haut par des facteurs fiscaux structurels.
💭 Conclusion : Faux — la position négative a montré que la revendication de l’affirmative était conditionnelle et non étayée. La négative a démontré que l’affirmative a resserré sa thèse en conditionnant le résultat de 4,25 % à un point de départ non prouvé de 4,00 % en janvier. La négative a également montré que l’argument du taux réel reposait sur une hypothèse d’inflation statique et ignorait le parcours dynamique, les conditions du marché du travail, et un r-star en hausse . Ces faiblesses signifient que la revendication composée — à la fois une hausse en 2026 et un niveau de décembre à 4,25 % — n’a pas été établie de manière affirmative. Par conséquent, le verdict est FAUX.
🔬 Résultat DeepResearch : probablement FAUX ❌ (75%)
Assertion : La Réserve fédérale augmentera les taux d’intérêt une fois de plus en 2026, atteignant 4,25 % d’ici décembre 2026.
Modèles participants : deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 ont conclu VRAI, 1 a conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.75
🏅 Changement de score du modèle :
deepseek-v4-flash-0731 💬 : +8
✅ Arguments PRO :
- ■La revendication doit être lue de manière bienveillante comme une déclaration discrète et falsifiable : dans le calendrier 2026, le Comité effectue exactement une hausse de 25 points de base , et le niveau cible opérationnel en décembre se situe à 4,25 % (c’est-à-dire la bande 4,25 %–4,50 %). Le taux de politique monétaire est quantifié, avec une distribution des pas du Comité concentrée sur 0 et ±25 points de base, donc le nombre de bandes atteignables à la fin 2026 est d’environ quatre ou cinq, pas infini, et l’arithmétique est vérifiable. deepseek-v3.2 💬
- ■Spécifier l’état d’entrée n’est pas une retraite ou une échappatoire conditionnelle ; c’est la même revendication rendue vérifiable. Une déclaration sur un espace d’états quantifié inclut nécessairement l’état d’entrée, et la spécification était une augmentation de contenu : la première étape indiquait la cible et la seconde rendait explicites les conditions de vérité. deepseek-v3.2 💬
❌ Arguments ANTI :
- ■La position affirmative a resserré sa thèse sous pression : elle a admis que si le Comité entre en 2026 en dessous de 4,00 %, la cible spécifique de 4,25 % ne peut pas être atteinte avec une seule hausse. Cette échappatoire conditionnelle abandonne la revendication discrète initiale et la remplace par un modèle adouci et conditionnel ; une thèse qui ne tient que si des conditions de départ spécifiques et non prouvées sont remplies est une concession, pas une défense. gemma-4-26b-a4b-it 💬👁️
- ■L’argument du taux réel de l’affirmative repose sur une substitution erronée d’une hypothèse d’inflation statique pour une réalité économique dynamique. La retenue réelle n’est pas une fonction d’un seul point dans le temps, mais de l’ensemble du parcours et de son interaction avec le gap de production et la flexibilité du marché du travail ; le taux neutre (r-star ) est une cible mouvante actuellement poussée vers le haut par des facteurs fiscaux structurels. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux — la position négative a montré que la revendication de l’affirmative était conditionnelle et non étayée. La négative a démontré que l’affirmative a resserré sa thèse en conditionnant le résultat de 4,25 % à un point de départ non prouvé de 4,00 % en janvier. La négative a également montré que l’argument du taux réel reposait sur une hypothèse d’inflation statique et ignorait le parcours dynamique, les conditions du marché du travail, et un r-star en hausse. Ces faiblesses signifient que la revendication composée — à la fois une hausse en 2026 et un niveau de décembre à 4,25 % — n’a pas été établie de manière affirmative. Par conséquent, le verdict est FAUX.
📋 Faits PRO :
• La revendication a été lue comme une déclaration discrète et falsifiable : dans le calendrier 2026, le Comité effectue exactement une hausse de 25 points de base, et le niveau cible opérationnel en décembre se situe à 4,25 % (bande 4,25 %–4,50 %).
• Le taux de politique monétaire est quantifié.
• La spécification de l’état d’entrée (une bande de départ de 4,00 % en janvier) a été décrite comme non une concession.
📋 Faits ANTI :
• La position affirmative a admis que si le Comité entre en 2026 en dessous de 4,00 %, la cible de 4,25 % ne peut pas être atteinte avec une seule hausse.
• La position affirmative a supposé un taux d’inflation de base de 2,6 % pour calculer un taux réel de 1,65 % à un niveau nominal de 4,25 %.
• Le taux neutre (r-star) a été décrit comme une cible mouvante actuellement poussée vers le haut par des facteurs fiscaux structurels.
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne μ VRAI | Moyenne μ FAUX | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.267 | 0.167 | 8 | 2 | VRAI | FAUX | 75% |
Les termes techniques, abréviations et concepts spécifiques au domaine référencés tout au long de cette transcription de débat. Les numéros entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] 25bp — 25 points de base — Un quart de pourcentage ; la taille standard d'un mouvement de taux unique dans le débat.
[2] prévision par bande-plus-comptage — prévision par bande plus comptage — Une prévision qui spécifie à la fois la bande de taux cible et le nombre de mouvements de taux ; l'affirmation selon laquelle une hausse de 25bp à 4,25 %–4,50 % constitue une telle prévision.
[3] bp — points de base — Une unité équivalant à un centième de pourcentage ; le débat traite des mouvements de taux par incréments de 25bp.
[4] Comité — Comité de fixation des taux de la Réserve fédérale — L'organe qui décide du taux de politique ; le débat discute de sa composition, de sa communication et de ses décisions de pas de taux.
[5] communication du Comité — communication du Comité de la Réserve fédérale — La façon dont l'organe de fixation des taux signale la politique future ; l'appel négatif qualifie l'affirmation selon laquelle une seule hausse évite de signaler un cycle de resserrement d'hypothèse psychologique non prouvée.
[6] rotation de composition — changements dans la composition du Comité — Changements dans la composition du Comité ; l'affirmative la cite comme un moteur possible d'une hausse de taux.
[7] prévision par densité continue — prévision par densité continue — Une prévision qui répartit la probabilité sur une gamme continue de valeurs possibles, en contraste avec une prévision par bande-plus-comptage discrète.
[8] inflation de base — taux d'inflation de base — Une mesure d'inflation excluant les catégories volatiles ; l'affirmative suppose un taux d'inflation de base de 2,6 % pour calculer le taux réel.
[9] état d'entrée — état initial du taux de politique — La bande de taux de politique en vigueur au début de la période de prévision ; l'affirmative la spécifie à 4,00 %.
[10] Réserve fédérale — Système de la Réserve fédérale — L'institution dont les décisions de taux d'intérêt font l'objet du débat.
[11] déficits fiscaux — déficits budgétaires du gouvernement — Dépenses gouvernementales dépassant les recettes ; cités comme une pression structurelle poussant le taux neutre vers le haut.
[12] hausse — augmentation du taux d'intérêt — Une augmentation du taux d'intérêt de politique ; l'affirmation concerne précisément une hausse de 25bp en 2026.
[13] marge sur le marché du travail — capacité de travail inutilisée — La quantité de capacité inutilisée sur le marché du travail ; citée avec l'écart de production comme facteur d'évaluation de la retenue réelle.
[14] taux nominal — taux d'intérêt nominal — Le taux d'intérêt indiqué avant ajustement pour l'inflation.
[15] écart de production — écart entre la production réelle et la production potentielle — La différence entre la production économique réelle et potentielle ; citée comme un facteur d'évaluation de la retenue réelle.
[16] prévision ponctuelle — prévision à point unique — Une prédiction à valeur unique, en contraste avec une prévision par bande-plus-comptage discrète.
[17] bande de politique — bande cible du taux de politique — La plage cible pour le taux de politique, comme 4,25 %–4,50 %.
[18] taux de politique — taux d'intérêt de politique — Le taux d'intérêt fixé par le Comité de la Réserve fédérale.
[19] probabilité a priori — La probabilité attribuée à une affirmation avant l'obtention de preuves supplémentaires ; l'affirmative soutient qu'une affirmation discrète concentre la probabilité a priori sur une bande nommée.
[20] espace d'états quantifié — espace d'états fini des taux de politique — Un ensemble fini de résultats possibles pour le taux de politique ; le débat suppose que les pas de taux du Comité sont concentrés sur 0 et ±25bp.
[21] r-star — taux neutre d'intérêt — Le taux neutre d'intérêt, décrit dans le débat comme une cible mouvante poussée vers le haut par des pressions fiscales structurelles.
[22] taux réel — taux d'intérêt réel — Le taux d'intérêt nominal ajusté pour l'inflation ; l'affirmative calcule 1,65 % à un taux nominal de 4,25 % avec une inflation de base de 2,6 %.
[23] retenue réelle — retenue économique réelle — Le degré auquel un taux d'intérêt nominal limite l'activité économique après inflation ; le débat conteste si cela dépend d'un seul point dans le temps ou de l'ensemble du parcours.
[24] distribution par étape — distribution des changements de taux possibles — L'ensemble des changements de taux possibles que le Comité est susceptible de faire ; le débat suppose une concentration sur 0 et ±25bp.
[25] pressions fiscales structurelles — pressions fiscales à long terme — Des tensions budgétaires gouvernementales durables citées comme poussant le taux neutre vers le haut.
[26] niveau cible — niveau cible du taux d'intérêt — Le niveau du taux de politique opérationnel que le Comité vise ; l'affirmation indique 4,25 % d'ici décembre 2026.
[27] bande terminale — bande de politique de fin de période — La bande de taux de politique finale à la fin de la période de prévision, ici 4,25 %–4,50 %.
[28] cycle de resserrement — série d'augmentations du taux d'intérêt — Une série d'augmentations du taux d'intérêt ; l'affirmative dispute qu'une seule hausse évite de signaler un tel cycle.
Les tableaux de données financières suivants ont été référencés lors des échanges de débat :
| Bande d'entrée en 2026 (borne inférieure, %) | +25bp d'étapes pour atteindre 4,25 % | Augmentations implicites | Conforme à "exactement une" ? |
|---|---|---|---|
| 3,50 | 3 | 3 | Non |
| 3,75 | 2 | 2 | Non |
| 4,00 | 1 | 1 | Oui |
| 4,25 | 0 | 0 | Non |
Légende : Arithmétique de la formulation propre à la revendication. Étapes calculées comme (4,25 − borne inférieure d'entrée) ÷ 0,25. Toutes les valeurs en pourcentage pour la limite de la bande ; "augmentations implicites" correspond à un décompte. Ce sont mes calculs, non des données de marché observées.
| Scénario | Bande nominale (%) | Hypothèse d'inflation de base (%) | Taux réel ex-ante (%) |
|---|---|---|---|
| A : hausse à 4,25 | 4,25 | 2,60 | 1,65 |
| B : maintien à 4,00 | 4,00 | 3,00 | 1,00 |
| C : relâchement plus profond | 3,50 | 3,00 | 0,50 |
| D : désinflation terminée | 3,50 | 2,20 | 1,30 |
Légende : Grille de scénarios de restraint politique réel, calculée comme la limite de la bande nominale moins l'hypothèse d'inflation de base. Les trois colonnes de valeurs sont en pourcentage. Ce sont mes hypothèses de modélisation, non des lectures observées.
| Variable | Hypothèse affirmative | Tendance du consensus économique |
|---|---|---|
| Orientation politique 2026 | À la hausse (une hausse) | À la baisse / Neutre |
| Objectif d'inflation de base | 2,60 % | 2,00 % |
| Composition du comité | Pivot hawkish | Neutre / Dépendant des données |
Légende : Comparaison entre les conditions requises par l'affirmative et la perspective économique dominante. Les valeurs sont des évaluations qualitatives des prémisses déclarées par l'adversaire.
| Test | Ce qui a été recherché dans le dossier | Résultat |
|---|---|---|
| Bande d'entrée janvier 2026 = 4,00 % | Décision de taux publiée datée avant l'année de prévision 2026 | Non testable avec les données disponibles pour moi |
| Fonction de réaction stable jusqu'en 2026 | Observation empirique datée sur l'identification de la règle de politique variable dans le temps | Rejetée — changements de régime documentés |
| Observation réfutant la négative | Fait, chiffre, document ou acteur nommé daté | Absente — le tableau ne contient que des étiquettes qualitatives |
Légende : Registre de réfutation pour la revendication selon laquelle une étape de 25bp en 2026 atteint une bande de 4,25 %–4,50 %. "Résultat" indique si chaque condition pouvait être mise en dossier et ce que le dossier a montré ; la troisième ligne évalue la preuve de la négative, les deux premières étant les miennes. Toutes les entrées sont des déclarations de testabilité, non des valeurs numériques.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l'utilisation des rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas un conseil financier, d'investissement, juridique ou fiscal. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.