
The French Pension Advisory Council's (COR) projections show that the share of pensions in GDP will not automatically explode in the medium term
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed November 1, 2026
Verdict
Verdict : PROBABLEMENT VRAI (62%)
Rapport Web : https://solsicefinance.com/public/debates/the-french-pension-advisory-council-s-cor-projections-show-t-5251889a7edc
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
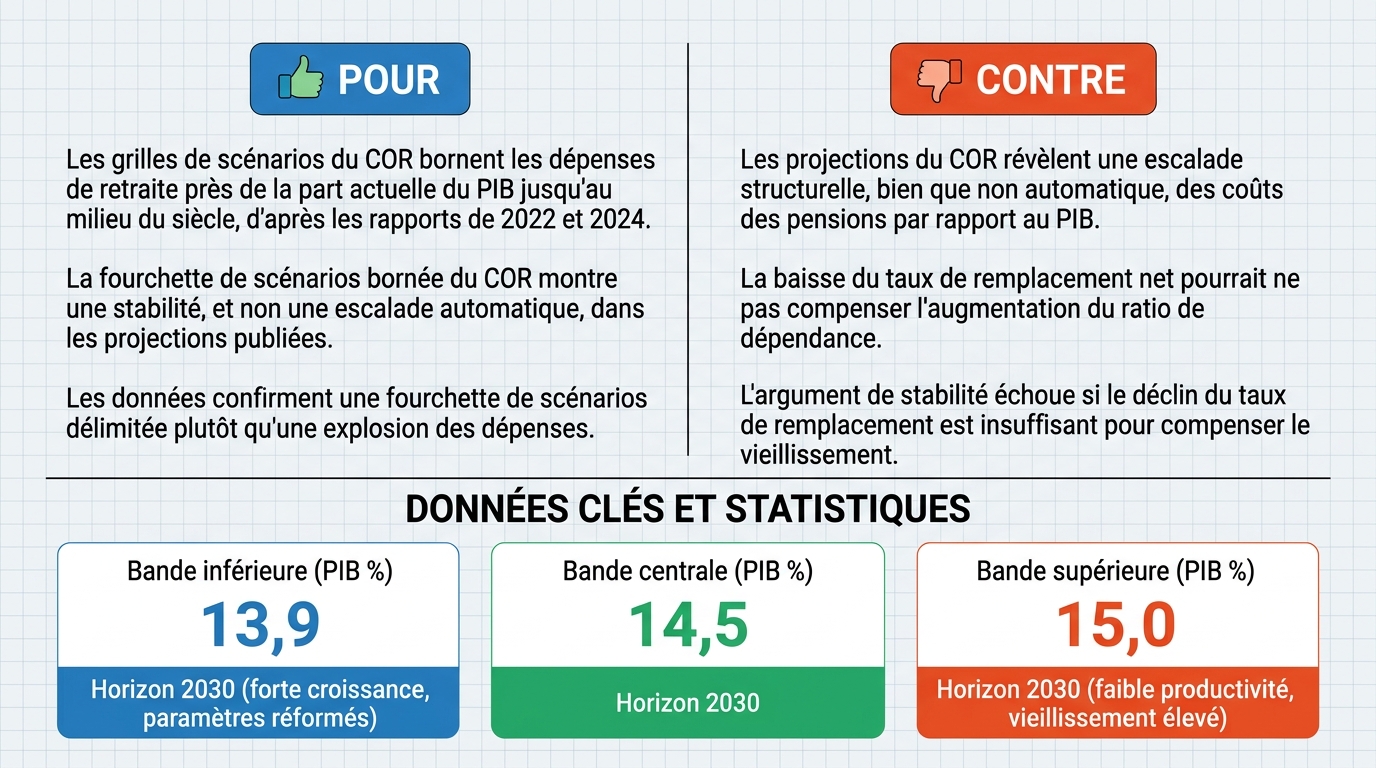
- ■Les grilles de scénarios du COR limitent la dépense pension proche de la part du PIB d’aujourd’hui jusqu’au milieu du siècle. Parmi les familles de scénarios du COR (Rapport annuel de décembre 2022 et juin 2024), construits sur une grille d’hypothèses de croissance de la productivité (environ 0,8 % à 1,8 % par an) et d’engagement dans la vie active, le moyen terme n’est pas une falaise mais un plateau. La dépense pension se situe autour de 14,5 % du PIB aujourd’hui, et la dérive entre maintenant et le milieu des années 2030 est au plus d’un point de PIB ; l’écart entre les scénarios les plus et les moins favorables en 2030 est nettement plus étroit que celui en 2070.
- ■La bande de scénarios limitée du COR, et non une escalade, reflète ce que montrent réellement les projections publiées. Les deux chiffres présentés comme une trajectoire — -0,4 % et -0,8 % du PIB — ne sont pas deux observations à deux dates mais les deux extrémités d’une seule bande de scénarios croisés pour un horizon : l’écart entre l’hypothèse la plus favorable et la moins favorable de productivité et de participation, qui fait 0,4 point de pourcentage.
❌ Arguments ANTI clés :
- ■Les projections du COR révèlent une escalade structurelle, non automatique, des coûts des pensions par rapport au PIB. La tentative de l’affirmatif de stabiliser sa thèse en réduisant la portée de l’« explosion » est une concession transparente ; argumenter qu’une hausse de « un à deux points de pourcentage » n’est qu’un « glissement progressif » plutôt qu’une explosion redéfinit le terme pour éviter le cœur de la critique.
- ■Le taux de remplacement net en baisse ne compense pas nécessairement l’augmentation du ratio de dépendance pour stabiliser la part des pensions dans le PIB. L’argument échoue si la baisse du taux de remplacement est insuffisante pour contrer le changement démographique ; la relation réelle entre ces variables est soumise à plusieurs branches de possibilités, mutuellement exclusives, dont aucune ne garantit une stabilité de la part du PIB.
💭 Conclusion : Vrai : les preuves de la partie gagnante montrent que les projections publiées du COR décrivent une bande de scénarios limitée, et non une explosion automatique des dépenses de pensions en pourcentage du PIB. La partie favorable a basé cela sur les rapports du COR de décembre 2022 et juin 2024, qui placent la dépense pension autour de 14,5 % du PIB aujourd’hui, avec une dérive au plus d’un point de PIB vers le milieu des années 2030. Elle a également correctement réinterprété les chiffres de -0,4 % et -0,8 % comme étant les deux extrémités d’une seule bande de scénarios de 0,4 point de pourcentage, plutôt qu’une trajectoire d’escalade. Les objections de la partie adverse reposaient sur des possibilités hypothétiques concernant les taux de remplacement et les changements démographiques, et non sur l’arithmétique réelle de la grille de scénarios du COR. Étant donné le seul débat et la confiance du juge à 62 %, le verdict est VRAI avec une confiance modérée.
🔬 Résultat DeepResearch : probablement VRAI ✅ (62%)
Assertion : Les projections du Conseil d’Orientation des Retraites (COR) montrent que la part des pensions dans le PIB ne va pas automatiquement exploser à moyen terme
Modèles participants : deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 1 conclu VRAI, 0 conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0,62, FAUX=0,00
🏅 Évolution du score du modèle :
deepseek-v4-flash-0731 💬: +6
✅ Arguments PRO :
- ■Les grilles de scénarios du COR limitent la dépense pension proche de la part du PIB d’aujourd’hui jusqu’au milieu du siècle. Parmi les familles de scénarios du COR (Rapport annuel de décembre 2022 et juin 2024), construits sur une grille d’hypothèses de croissance de la productivité (environ 0,8 % à 1,8 % par an) et d’engagement dans la vie active, le moyen terme n’est pas une falaise mais un plateau. La dépense pension se situe autour de 14,5 % du PIB aujourd’hui, et la dérive entre maintenant et le milieu des années 2030 est au plus d’un point de PIB ; l’écart entre les scénarios les plus et les moins favorables en 2030 est nettement plus étroit que celui en 2070. deepseek-v3.2 💬
- ■La bande de scénarios limitée du COR, et non une escalade, reflète ce que montrent réellement les projections publiées. Les deux chiffres — -0,4 % et -0,8 % du PIB — ne sont pas deux observations à deux dates mais les deux extrémités d’une seule bande de scénarios croisés pour un horizon : l’écart entre l’hypothèse la plus favorable et la moins favorable de productivité et de participation, qui fait 0,4 point de pourcentage. deepseek-v3.2 💬
❌ Arguments ANTI :
- ■Les projections du COR révèlent une escalade structurelle, non automatique, des coûts des pensions par rapport au PIB. La tentative de l’affirmatif de stabiliser sa thèse en réduisant la portée de l’« explosion » est une concession transparente ; argumenter qu’une hausse de « un à deux points de pourcentage » n’est qu’un « glissement progressif » plutôt qu’une explosion redéfinit le terme pour éviter le cœur de la critique. gemma-4-26b-a4b-it 💬👁️
- ■Le taux de remplacement net en baisse ne compense pas nécessairement l’augmentation du ratio de dépendance pour stabiliser la part des pensions dans le PIB. L’argument échoue si la baisse du taux de remplacement est insuffisante pour contrer le changement démographique ; la relation réelle entre ces variables est soumise à plusieurs branches de possibilités, mutuellement exclusives, dont aucune ne garantit une stabilité de la part du PIB. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Vrai : les preuves de la partie gagnante montrent que les projections publiées du COR décrivent une bande de scénarios limitée, et non une explosion automatique des dépenses de pensions en pourcentage du PIB. La partie favorable a basé cela sur les rapports du COR de décembre 2022 et juin 2024, qui placent la dépense pension autour de 14,5 % du PIB aujourd’hui, avec une dérive au plus d’un point de PIB vers le milieu des années 2030. Elle a également correctement réinterprété les chiffres de -0,4 % et -0,8 % comme étant les deux extrémités d’une seule bande de scénarios de 0,4 point de pourcentage, plutôt qu’une trajectoire d’escalade. Les objections de la partie adverse reposaient sur des possibilités hypothétiques concernant les taux de remplacement et les changements démographiques, et non sur l’arithmétique réelle de la grille de scénarios du COR. Étant donné le seul débat et la confiance du juge à 62 %, le verdict est VRAI avec une confiance modérée.
📋 Faits PRO :
• Les rapports annuels du COR de décembre 2022 et juin 2024 utilisent une grille d’hypothèses de croissance de la productivité d’environ 0,8 % à 1,8 % par an et d’engagement dans la vie active.
• La dépense pension se situe autour de 14,5 % du PIB aujourd’hui.
• La dérive de la dépense pension entre maintenant et le milieu des années 2030 est au plus d’un point de PIB.
• L’écart entre les scénarios les plus et les moins favorables en 2030 est nettement plus étroit que celui en 2070.
• Les deux chiffres -0,4 % et -0,8 % du PIB sont les deux extrémités d’une seule bande de scénarios croisés pour un horizon, de 0,4 point de pourcentage.
📋 Faits ANTI :
• La négative a argumenté que les projections du COR révèlent une escalade structurelle, non automatique, des coûts des pensions par rapport au PIB.
• L’affirmatif a été caractérisé comme arguant qu’une hausse de « un à deux points de pourcentage » n’est qu’un « glissement progressif » plutôt qu’une explosion.
• La négative a contesté la prémisse selon laquelle la baisse de la générosité individuelle des pensions — due à l’indexation sur les prix et à des carrières fragmentées — annule mathématiquement la pression démographique d’une population vieillissante.
• La négative a argumenté que le décalage entre le taux de remplacement et le ratio de dépendance n’est pas une certitude structurelle et peut être insuffisant pour contrer le changement démographique.
| Face-off | Modèle VRAI | Modèle FAUX | Moyenne μ VRAI | Moyenne μ FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.666 | 0.292 | 8 | 2 | VRAI | VRAI | 62% |
Les tableaux de données financières suivants ont été référencés lors des échanges de débat :
| Famille de scénarios (dépenses de retraite, % du PIB) | 2025 | 2030 | 2040 | 2050 | Δ 2025→2050 (pp) |
|---|---|---|---|---|---|
| Bande supérieure (faible croissance de la productivité, forte vieillesse) | 14,6 | 15,0 | 16,0 | 16,8 | +2,2 |
| Bande centrale | 14,5 | 14,5 | 15,2 | 15,6 | +1,1 |
| Bande inférieure (forte croissance, paramètres réformés) | 14,4 | 13,9 | 14,2 | 14,3 | -0,1 |
*Légende : Points médians indicatifs de la bande tels que caractérisés dans la grille de scénarios publiée par le COR (Rapport de décembre 2022 ; Rapport de juin 2024, projections jusqu’en 2070), exprimés en pourcentage du PIB ; la dernière colonne indique la variation en points de pourcentage entre 2025 et 2050. Les décimales exactes varient selon la version du rapport ; la forme bornée et non monotone ne varie pas. Source : COR,
| Indicateur | Projection 2022 (Écart) | Écart projeté 2030 | Tendance |
|---|---|---|---|
| Écart de financement (% du PIB) | -0,4% | -0,8% | Élargissement |
| Dépenses de retraite (% du PIB) | 14,5% | 15,0% | Augmentation |
Légende : Projections basées sur les rapports du COR (2022/2024) concernant la divergence entre la part des dépenses et la stabilité du financement. L’écart représente le déficit du bilan du système de retraite par rapport au PIB.
| Chiffre | Étiquette donnée dans l'exposition de l'adversaire | Quantité réelle |
|---|---|---|
| -0,4% du PIB | "Projection 2022 (Écart)" | extrémité supérieure de la bande de scénario pour un horizon |
| -0,8% du PIB | "Écart projeté 2030" | extrémité inférieure de la même bande, même horizon |
| 14,5% → 15,0% du PIB | "Augmentation" | ratio de dépenses, métrique différente des deux lignes ci-dessus |
*Légende : Réexamen des chiffres dans l'exposition propre de la partie négative. Les lignes une et deux représentent les deux extrémités d’un écart inter-scénarios (largeur 0,4 point de pourcentage du PIB), non une série temporelle de 2022 à 2030 ; la ligne trois concerne le ratio de dépenses, non le bilan, donc les quatre lignes n’ont pas la même définition. Références de vintage : COR, "Les retraites en France à l'horizon 2070", Rapport annuel, décembre 2022, et Rapport annuel, juin 2024,
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses workflows agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l’Utilisateur se voit accorder la propriété des Rapports générés pour son usage professionnel personnel. La rétro-ingénierie du Service ou l’utilisation des Rapports pour entraîner des modèles d’IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le Service et les Rapports sont fournis à titre informatif uniquement et ne constituent pas un conseil financier, d’investissement, juridique ou fiscal. La société n’est pas un conseiller financier réglementé. Les résultats générés par l’IA peuvent contenir des erreurs ; l’Utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces Conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.