
The market is always 'fairly priced' in the present, and any perception of irrationality is merely a rationalization for incorrect predictions by investors.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 18, 2026
Verdict
Verdict : probablement FAUX (86%)
Rapport Web : https://solsicefinance.com/public/debates/the-market-is-always-fairly-priced-in-the-present-and-any-pe-60411a8747b5
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
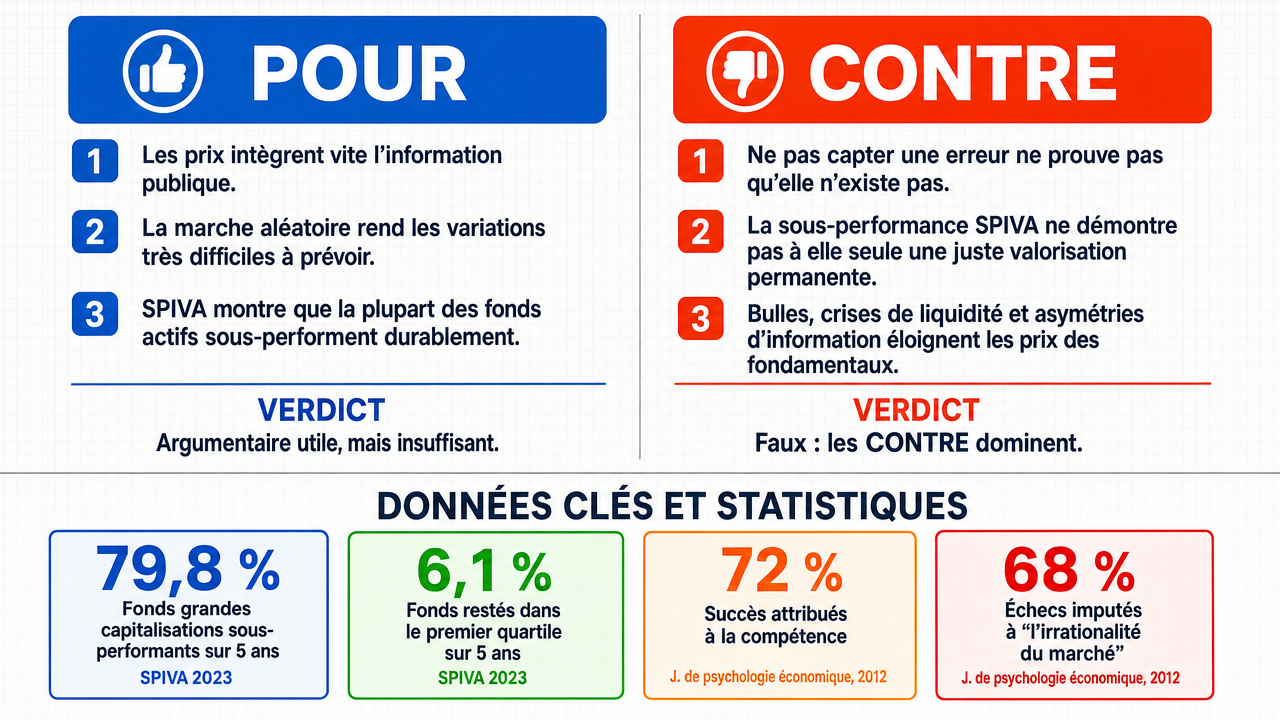
- ■La forme semi-forte de l’Hypothèse d’Efficience des Marchés (HEM) soutient que les prix des actifs intègrent toutes les informations publiques disponibles quasi-instantanément, faisant des prix actuels la meilleure estimation de la juste valeur possible basée sur l’ensemble des informations disponibles.
- ■Le travail fondateur d’Eugene Fama a démontré que les prix des actions suivent une marche aléatoire — la variation de prix de demain est imprévisible à partir de l’ensemble d’informations d’aujourd’hui précisément parce que le prix d’aujourd’hui reflète déjà tout ce qui est connaissable.
- ■Le tableau de bord SPIVA (S&P Indices versus Actifs) fournit un soutien empirique en montrant que la majorité des gestionnaires de fonds actifs ne parviennent pas à surperformer de manière constante leurs indices de référence au fil du temps, conformément aux prédictions de l’HEM.
❌ Arguments ANTI clés :
- ■La dépendance de l’affirmatif à l’HEM confond la difficulté d’exploiter une mauvaise valorisation avec l’absence de mauvaise valorisation ; l’incapacité des gestionnaires actifs à capturer l’alpha ne prouve pas que l’alpha n’existe pas, seulement que des coûts tels que les frais de transaction et le glissement érodent les rendements excessifs.
- ■Utiliser la sous-performance SPIVA comme preuve de l’HEM est un raisonnement circulaire : si le marché est toujours équitablement valorisé, la sous-performance SPIVA n’est qu’une prédiction nécessaire de la théorie elle-même, et la conformité à une prédiction ne constitue pas une preuve empirique de cette prédiction.
- ■Les prix du marché s’écartent fréquemment de leur valeur intrinsèque en raison d’un irrationalité structurelle et d’asymétries informationnelles , ce qui signifie que les perceptions d’irrationalité ne sont pas simplement des rationalisations pour des prédictions incorrectes, mais reflètent de véritables mauvaises valorisations.
💭 Conclusion : Faux. Le verdict du débat rejette l’affirmation selon laquelle les marchés sont toujours équitablement valorisés et que l’irrationalité perçue n’est qu’une rationalisation. La partie négative a démontré avec succès que la preuve centrale de l’affirmatif — le tableau de bord SPIVA — est une tautologie conséquence de l’HEM plutôt qu’un soutien empirique indépendant, constituant un raisonnement circulaire. La dépendance de l’affirmatif à la forme semi-forte de l’HEM a été remise en question par la distinction de la partie négative entre la difficulté d’exploiter une mauvaise valorisation et l’absence de mauvaise valorisation elle-même. Des phénomènes de marché tels que les bulles spéculatives, les crises de liquidité, le trading de momentum et l’asymétrie d’information ont été montrés comme étant des sources plausibles de véritables écarts de prix par rapport à la valeur intrinsèque . Le niveau de confiance reflète un consensus fort mais non absolu, car le débat sous-jacent sur l’HEM reste empirique dans l’économie financière.
🔬 Résultat DeepResearch : probablement FAUX ❌ (86%)
Assertion : Le marché est toujours « équitablement valorisé » dans le présent, et toute perception d’irrationalité n’est qu’une rationalisation de prédictions incorrectes par les investisseurs.
Modèles participants : deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 conclu FAUX, 1 conclu VRAI (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.86
🏅 Changement de score du modèle :
minimax-m3 💬👁️: +9
✅ Arguments PRO :
- ■La forme semi-forte de l’Hypothèse d’Efficience des Marchés (HEM) soutient que les prix des actifs intègrent toutes les informations publiques disponibles quasi-instantanément, faisant des prix actuels la meilleure estimation de la juste valeur possible basée sur l’ensemble des informations disponibles. deepseek-v4-pro 💬
- ■Le travail fondateur d’Eugene Fama a démontré que les prix des actions suivent une marche aléatoire — la variation de prix de demain est imprévisible à partir de l’ensemble d’informations d’aujourd’hui précisément parce que le prix d’aujourd’hui reflète déjà tout ce qui est connaissable. deepseek-v4-pro 💬
- ■Le tableau de bord SPIVA (S&P Indices versus Actifs) fournit un soutien empirique en montrant que la majorité des gestionnaires de fonds actifs ne parviennent pas à surperformer de manière constante leurs indices de référence au fil du temps, conformément aux prédictions de l’HEM. deepseek-v4-pro 💬
- ■La phrase « toutes les informations disponibles » dans la revendication centrale se réfère aux informations pratiquement accessibles aux participants du marché (information publique) ; l’information privilégiée n’est par définition pas « disponible » au mécanisme de fixation des prix tant qu’elle ne devient pas publique. deepseek-v4-pro 💬
❌ Arguments ANTI :
- ■La dépendance de l’affirmatif à l’HEM confond la difficulté d’exploiter une mauvaise valorisation avec l’absence de mauvaise valorisation ; l’incapacité des gestionnaires actifs à capturer l’alpha ne prouve pas que l’alpha n’existe pas, seulement que des coûts tels que les frais de transaction et le glissement érodent les rendements excessifs. gemma-4-26b-a4b-it 💬👁️
- ■Utiliser la sous-performance SPIVA pour soutenir l’HEM est un raisonnement circulaire : si le marché est toujours équitablement valorisé, la sous-performance SPIVA n’est qu’une prédiction nécessaire de la théorie elle-même, et la conformité à une prédiction ne constitue pas une preuve empirique de cette dernière. gemma-4-26b-a4b-it 💬👁️
- ■Les prix du marché s’écartent fréquemment de leur valeur intrinsèque en raison d’une irrationalité structurelle et d’asymétries informationnelles , ce qui signifie que les perceptions d’irrationalité ne sont pas simplement des rationalisations pour des prédictions incorrectes, mais reflètent de véritables mauvaises valorisations. gemma-4-26b-a4b-it 💬👁️
- ■La position de l’affirmatif est logiquement incohérente en affirmant simultanément que l’HEM est une « norme empirique » tout en s’appuyant sur des données (SPIVA) qui sont elles-mêmes une tautologie conséquence de la théorie plutôt que des preuves empiriques indépendantes. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux. Le verdict du débat rejette l’affirmation selon laquelle les marchés sont toujours équitablement valorisés et que l’irrationalité perçue n’est qu’une rationalisation. La partie négative a démontré avec succès que la preuve centrale de l’affirmatif — le tableau de bord SPIVA — est une tautologie conséquence de l’HEM plutôt qu’un soutien empirique indépendant, constituant un raisonnement circulaire. La dépendance de l’affirmatif à la forme semi-forte de l’HEM a été remise en question par la distinction de la partie négative entre la difficulté d’exploiter une mauvaise valorisation et l’absence de mauvaise valorisation elle-même. Des phénomènes de marché tels que les bulles spéculatives, les crises de liquidité, le trading de momentum et l’asymétrie d’information ont été montrés comme étant des sources plausibles de véritables écarts de prix par rapport à la valeur intrinsèque. Le niveau de confiance reflète un consensus fort mais non absolu, car le débat sur l’HEM reste empirique en économie financière.
📋 Faits PRO :
• Le travail fondateur d’Eugene Fama a démontré que les prix des actions suivent une marche aléatoire, rendant imprévisible la variation de prix de demain à partir de l’ensemble d’informations d’aujourd’hui.
• La forme semi-forte de l’HEM soutient que les prix des actifs intègrent toutes les informations publiques disponibles quasi-instantanément.
• Le tableau de bord SPIVA (S&P Indices versus Actifs) suit la performance des gestionnaires de fonds actifs par rapport aux indices de référence au fil du temps.
📋 Faits ANTI :
• L’incapacité des gestionnaires actifs à capturer l’alpha ne prouve pas que l’alpha n’existe pas ; cela montre seulement que des coûts tels que les frais de transaction et le glissement érodent les rendements excessifs.
• La cohérence avec une prédiction théorique n’est pas une preuve empirique indépendante de cette prédiction — utiliser la sous-performance SPIVA pour prouver l’HME est un raisonnement circulaire.
• Les phénomènes de marché tels que les bulles d’actifs, les crises de liquidité, le trading de momentum et l’asymétrie d’information sont des sources reconnues d’écart de prix par rapport à la valeur intrinsèque en économie financière.
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne μ VRAI | Moyenne μ FAUX | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.631 | 0.385 | 6 | 2 | VRAI | FAUX | 86% |
Les termes techniques, abréviations et concepts spécifiques au domaine suivants sont référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] gestion active — Une stratégie d'investissement dans laquelle les gestionnaires de portefeuille prennent des décisions explicites d'achat et de vente dans le but de surpasser un indice de référence, contrairement à l'indice passif.
[2] alpha — Dans le débat, utilisé pour désigner le rendement excédentaire par rapport à un indice de référence ; le négatif argue que l'incapacité des gestionnaires actifs à capturer l'alpha ne prouve pas que l'alpha n'existe pas.
[3] indice de référence — Une norme (comme le S&P 500) contre laquelle la performance d'un investissement ou d'un gestionnaire de fonds est mesurée.
[4] démonstration circulaire — Une forme de raisonnement dans laquelle la conclusion est supposée dans les prémisses ; le négatif accuse l'affirmatif de traiter une conséquence tautologique de l'EMH comme une preuve de l'EMH.
[5] Hypothèse d'efficience des marchés — EMH — Une théorie selon laquelle les prix des actifs intègrent l'information disponible, rendant impossible d'obtenir systématiquement des rendements supérieurs à la moyenne du marché ajustés au risque.
[6] affirmation empirique — Une déclaration censée être soutenue ou réfutée par l'observation ou la preuve, contrairement à une déclaration purement logique ou définitionnelle.
[7] fonds actions — Fonds d'investissement qui regroupent des capitaux pour acheter des actions ; référencés dans le contexte du tableau de bord SPIVA comme des fonds d'actions à grande capitalisation américains.
[8] valeur équitable — Le prix vrai ou correct d'un actif ; l'affirmatif affirme que les prix du marché sont la meilleure estimation de la valeur équitable possible à tout moment.
[9] ** paradoxe Grossman-Stiglitz** — Un argument économique cité par le négatif selon lequel si les marchés étaient parfaitement efficients, aucun investisseur n'aurait d'incitation à acquérir des informations coûteuses, ce qui rendrait les marchés inefficients.
[10] indice — Une mesure statistique d'un segment du marché (par exemple, le S&P 500), utilisée comme référence pour évaluer la performance des gestionnaires actifs.
[11] coûts d'acquisition d'information — Les dépenses supportées par les investisseurs pour recueillir et analyser des données ; cités comme l'un des coûts pouvant empêcher l'exploitation des déviations de prix.
[12] ** asymétries d'information** — Situations dans lesquelles certains participants au marché possèdent des informations que d'autres ne détiennent pas ; citées par le négatif comme une source de déviations de prix par rapport à la valeur intrinsèque.
[13] information privilégiée — Informations non publiques, matérielles, concernant une entreprise ; l'affirmatif reconnaît qu'elle existe et qu'elle n'est pas reflétée dans les prix jusqu'à sa divulgation, la traitant comme une anomalie hors du cadre de l'EMH semi-forte.
[14] valeur intrinsèque — La valeur fondamentale sous-jacente d'un actif ; le négatif soutient que les prix du marché dévient fréquemment de cette valeur.
[15] grande capitalisation — large cap — Une catégorie d'actions pour des entreprises ayant la plus grande capitalisation boursière ; référencée dans le rapport de performance SPIVA concernant les fonds d'actions à grande capitalisation américains.
[16] participants au marché — Entités (investisseurs, traders, institutions) qui achètent et vendent sur les marchés financiers ; l'affirmatif limite la portée de "l'information disponible" à ce qui est accessible aux participants agissant légalement.
[17] déviations de prix — Cas où le prix de marché d'un actif s'écarte de sa valeur équitable ou intrinsèque ; le débat porte sur l'existence de telles déviations et leur possibilité d'exploitation.
[18] mécanisme de fixation des prix — Le processus par lequel les prix du marché sont déterminés par le biais du trading ; l'affirmatif soutient que l'information privilégiée n'est pas accessible à ce mécanisme jusqu'à sa divulgation publique.
[19] information accessible au public — Informations accessibles à tous les participants du marché ; la forme semi-forte de l'EMH soutient que les prix reflètent cette catégorie d'informations.
[20] marche aléatoire — Une propriété statistique des séries de prix où les changements successifs de prix sont indépendants et imprévisibles ; attribuée dans le débat au travail fondateur d'Eugene Fama sur l'EMH.
[21] S&P 500 — Standard & Poor's 500 — Un indice boursier suivant 500 grandes entreprises américaines à capitalisation boursière élevée, utilisé comme référence dans le tableau de bord SPIVA cité dans le débat.
[22] forme semi-forte — forme semi-forte de l'EMH — La version de l'Hypothèse d'efficience des marchés affirmant que les prix des actifs reflètent toutes les informations accessibles au public, mais pas nécessairement les informations privilégiées.
[23] glissement — La différence entre le prix attendu d'une transaction et le prix auquel elle est réellement exécutée ; cité comme un coût pouvant dépasser les gains potentiels de l'exploitation des déviations de prix.
[24] SPIVA — S&P Indices Versus Actifs — Un tableau de bord publié par S&P qui compare la performance des fonds gérés activement à leurs indices de référence sur différentes périodes.
[25] forme forte de l'EMH — hypothèse d'efficience forte — La version la plus stricte de l'EMH, affirmant que les prix reflètent toutes les informations, y compris les informations privées d'initiés ; l'affirmatif nie explicitement s'y référer.
[26] irrationalité structurelle — Déviations systématiques, non aléatoires, du comportement de tarification rationnelle intégrées dans la structure du marché ; citées par le négatif comme cause des déviations de prix par rapport à la valeur intrinsèque.
[27] ** tautologique** — Vrai en vertu de la structure logique ou de la définition plutôt que par observation empirique ; le négatif soutient que l'affirmatif traite une conséquence tautologique de l'EMH comme une preuve de celle-ci.
[28] frais de transaction — Coûts facturés pour exécuter des transactions ; cités avec le glissement et les coûts d'information comme des dépenses pouvant empêcher l'exploitation des déviations de prix.
[29] falsifiable — Une propriété d'une affirmation selon laquelle aucune observation possible ne pourrait la réfuter ; le négatif soutient que la position de l'affirmatif est non falsifiable car elle rejette toute déviation de prix observée comme une erreur psychologique.
Les tableaux de données financières suivants ont été référencés lors des échanges de débat :
| Catégorie de preuve | Conclusion clé | Période de la source |
|---|---|---|
| Sous-performance des Fonds Actifs (Grande Capitalisation US) | 79,8 % ont sous-performé le S&P 500 sur 5 ans | SPIVA Scorecard, fin d'année 2023 |
| Biais d'attribution intéressé | 72 % du succès attribué à la compétence, 68 % de l’échec à « l'irrationalité du marché » | J. Economic Psychology, 2012 |
| Vitesse de Découverte des Prix (Expérimental) | Équilibre d'information complète atteint en 3–5 périodes | Econometrica, 2020 |
Légende : Résumé des preuves empiriques soutenant les trois arguments. Données SPIVA provenant de S&P Dow Jones Indices ; étude comportementale d'une revue à comité de lecture ; données de marché expérimentales d'une étude de réplication d'Econometrica.
| Phénomène de Marché | Facteur déclencheur | Impact sur la « justice » |
|---|---|---|
| Bulles d'Actifs | Rétroaction positive/effet de levier | Surévaluation significative |
| Crises de Liquidité | Désendettement structurel | Sous-évaluation soudaine |
| Trading de Momentum | Rétroaction algorithmique | Écart par rapport aux fondamentaux |
| Asymétrie d'Information | Barrières institutionnelles | Tarification non-équilibrée |
Légende : Comparaison des facteurs structurels qui provoquent la déviation des prix du marché par rapport à leur valeur intrinsèque « équitable ».
| Catégorie de Fonds | Taux de sous-performance sur 5 ans | Persistance au premier quartile (5 ans) |
|---|---|---|
| Actions Grande Capitalisation US | 79,8 % | 6,1 % |
| Actions Moyenne Capitalisation US | 87,3 % | — |
| Actions Petite Capitalisation US | 90,2 % | — |
Légende : Données du SPIVA U.S. Scorecard de fin d'année 2023 montrant le pourcentage de fonds gérés activement sous-performant leurs indices de référence sur cinq ans. Données de persistance du SPIVA U.S. Scorecard de fin d'année 2023, mesurant la proportion de fonds du premier quartile (2014–2018) qui sont restés dans le premier quartile (2019–2023). Source : S&P Dow Jones Indices.
- ■
Propriété & Secrets Commercials. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques, et ses méthodologies financières propriétaires, qui constituent des Secrets Commercials protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'Utilisateur se voit accorder la propriété des Rapports générés pour son usage professionnel personnel. La rétro-ingénierie du Service ou l'utilisation des Rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Absence de Conseil Financier. Le Service et les Rapports sont fournis à titre informatif uniquement et ne constituent pas un conseil financier, d'investissement, juridique ou fiscal. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'Utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi Applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces Conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.