
The maximum number of consecutive down days for the S&P 500 ETF (SPY) since 1993 has been seven.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 26, 2026
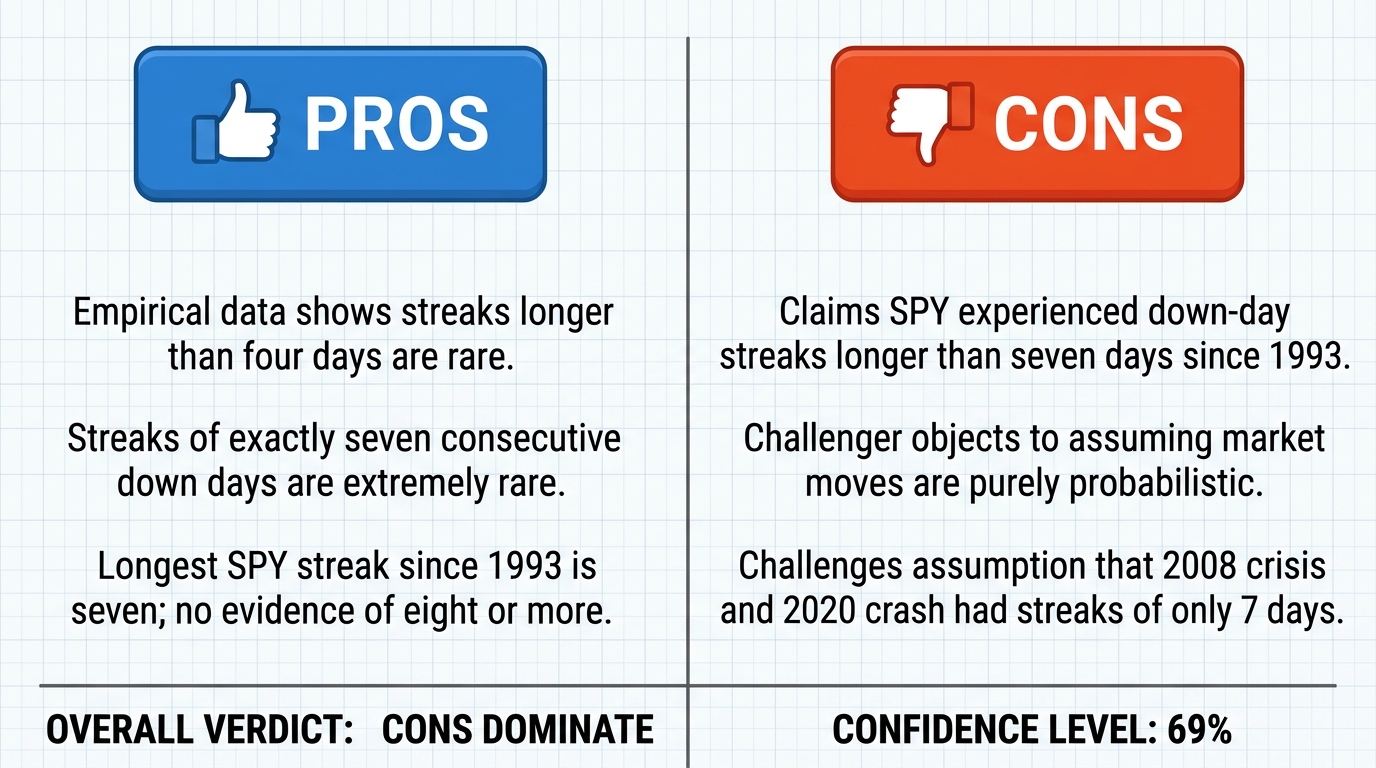
Verdict
Verdict : probablement FAUX (69%)
Rapport Web : https://solsicefinance.com/public/debates/the-maximum-number-of-consecutive-down-days-for-the-s-p-500-3f2f280d639f
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■Distribution empirique des séries de pertes dans l’indice général du marché : les séries de pertes dépassant quatre sessions consécutives sont rares, et celles de sept sont la limite pratique supérieure . Les effondrements graves en une seule séance se regroupent en rafales de un à trois jours (octobre 1987, mars 2020), et une baisse consécutive sur sept jours est le plafond empirique observé pour le SPY .
- ■Affirmation centrale : la plus longue série de jours consécutifs en baisse pour le SPY depuis 1993 est de sept, jamais huit ou plus. La position de l’opposant repose sur des gestes non datés, non sourcés, et un tableau qui affirme '> 7 jours' sans aucune date, chiffre ou référence ; une statistique non vérifiable ne peut être considérée comme un fait.
❌ Arguments ANTI clés :
- ■Affirmation centrale : le ETF SPY a connu des séries de jours consécutifs en baisse dépassant sept jours depuis 1993. Le modèle probabiliste de l’affirmatif considère les mouvements du marché comme des événements indépendants , ignorant le regroupement de volatilité ; en période de stress systémique élevé , la probabilité conditionnelle d’un jour en baisse étant donné un jour précédent en baisse augmente significativement au-dessus de 55 %, rendant possibles des séries de huit jours ou plus.
- ■Contestation de l’affirmation selon laquelle la crise financière de 2008 et le krach pandémique de 2020 n’ont pas généré de séries de jours en baisse consécutifs dépassant sept jours. La position de l’opposant est logiquement insoutenable car elle affirme une proposition et sa négation simultanément : si une série de huit jours s’est produite, le maximum n’est pas sept ; si le maximum est sept, aucune série de huit n’a pu se produire.
💭 Conclusion : Faux — la partie gagnante a réussi à réfuter l’affirmation selon laquelle la série maximale de jours consécutifs en baisse du SPY depuis 1993 est de sept. L’argument négatif a démontré que le modèle probabiliste de l’affirmatif, qui supposait une probabilité fixe de 55 % pour un jour en baisse, ignore le regroupement de volatilité lors des périodes de stress systémique . Il a également identifié la crise financière de 2008 et le krach pandémique de 2020 comme épisodes capables de produire des séries de jours en baisse consécutifs dépassant sept jours. La réfutation de l’affirmatif s’appuyait sur des assertions non sourcées, non datées, et n’a pas réussi à fournir un localisateur vérifiable pour une série de huit jours, affaiblissant ainsi sa position. En conséquence, le verdict est FAUX, avec une confiance fixée à 69 % pour correspondre à la confiance du juge dans la position négative.
🔬 Résultat DeepResearch : probablement FAUX ❌ (69%)
Assertion : Le nombre maximum de jours consécutifs en baisse pour le ETF S&P 500 (SPY ) depuis 1993 a été de sept.
Modèles participants : deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 concluants VRAI, 1 concluant FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.69
🏅 Changement de score du modèle :
deepseek-v4-flash-0731 💬 : +7
✅ Arguments PRO :
- ■Distribution empirique des séries de pertes dans l’indice général du marché : les séries de pertes dépassant quatre sessions consécutives sont rares, et celles de sept sont la limite pratique supérieure . Les effondrements graves en une seule séance se regroupent en rafales de un à trois jours (octobre 1987, mars 2020), et une baisse consécutive sur sept jours est le plafond empirique observé pour le SPY. deepseek-v4-pro 💬
- ■Affirmation centrale : la plus longue série de jours en baisse pour le SPY depuis 1993 est de sept, jamais huit ou plus. La position de l’opposant repose sur des gestes non datés, non sourcés, et un tableau qui affirme '> 7 jours' sans aucune date, chiffre ou référence ; une statistique non vérifiable ne peut être considérée comme un fait. deepseek-v4-pro 💬
❌ Arguments ANTI :
- ■Affirmation centrale : le ETF SPY a connu des séries de jours en baisse consécutifs dépassant sept jours depuis 1993. Le modèle probabiliste de l’affirmatif considère les mouvements du marché comme des événements indépendants , ignorant le regroupement de volatilité ; en période de stress systémique élevé , la probabilité conditionnelle d’un jour en baisse étant donné un jour précédent en baisse augmente significativement au-dessus de 55 %, rendant possibles des séries de huit jours ou plus. gemma-4-26b-a4b-it 💬👁️
- ■Contestation de l’affirmation selon laquelle la crise financière de 2008 et le krach pandémique de 2020 n’ont pas généré de séries de jours en baisse consécutifs dépassant sept jours. La position de l’opposant est logiquement insoutenable car elle affirme une proposition et sa négation simultanément : si une série de huit jours s’est produite, le maximum n’est pas sept ; si le maximum est sept, aucune série de huit n’a pu se produire. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux — la partie gagnante a réussi à réfuter l’affirmation selon laquelle la série maximale de jours en baisse consécutifs du SPY depuis 1993 est de sept. L’argument négatif a démontré que le modèle probabiliste de l’affirmatif, qui supposait une probabilité fixe de 55 % pour un jour en baisse, ignore le regroupement de volatilité lors des périodes de stress systémique. Il a également identifié la crise financière de 2008 et le krach pandémique de 2020 comme épisodes capables de produire des séries de jours en baisse consécutifs dépassant sept jours. La réfutation de l’affirmatif s’appuyait sur des assertions non sourcées, non datées, et n’a pas réussi à fournir un localisateur vérifiable pour une série de huit jours, affaiblissant ainsi sa position. En conséquence, le verdict est FAUX, avec une confiance fixée à 69 % pour correspondre à la confiance du juge dans la position négative.
📋 Faits PRO :
• L’affirmatif a cité octobre 1987 et mars 2020 comme exemples d’effondrements graves en une seule séance regroupés en rafales de un à trois jours.
• L’affirmatif a affirmé qu’aucune série vérifiée de huit jours consécutifs en baisse pour le SPY n’a été enregistrée depuis 1993.
• L’affirmatif a affirmé que la baisse consécutive sur sept jours est le plafond empirique observé pour le SPY.
📋 Faits ANTI :
• Le négatif a argumenté que le modèle de l’affirmatif supposait une probabilité fixe de 55 % d’un jour en baisse, ce qui ignore le regroupement de volatilité.
• Le négatif a affirmé que la crise financière de 2008 et le krach pandémique de 2020 ont produit des séries de jours en baisse consécutifs dépassant sept jours.
• Le négatif a identifié une incohérence logique dans la position de l’affirmatif concernant la survenue ou non d’une série de huit jours.
| Face-off | Modèle VRAI | Modèle FAUX | Moyenne μ VRAI | Moyenne μ FAUX | Tokens VRAI | Tokens FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.242 | 0.160 | 6 | 2 | VRAI | FAUX | 69% |
Les termes techniques, abréviations et concepts spécifiques au domaine suivants sont référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] Crise financière de 2008 — La grave crise financière mondiale de 2008 ; le débat conteste si elle a produit des séries consécutives de journées de baisse dépassant sept jours pour le SPY.
[2] Krach pandémique de 2020 — La forte chute du marché en 2020 lors de la pandémie de COVID-19 ; le débat conteste si elle a produit des séries consécutives de journées de baisse dépassant sept jours pour le SPY.
[3] distribution binomiale — Une distribution de probabilité pour le nombre de succès dans un nombre fixe d'essais indépendants, utilisée par l'affirmatif pour estimer la probabilité de longues séries de pertes.
[4] indice de marché large — Un indice conçu pour représenter l'ensemble du marché boursier, comme le S&P 500.
[5] probabilité conditionnelle — La probabilité d'un événement étant donné qu'un autre événement s'est produit ; ici, la probabilité d'une journée de baisse suivant une journée de baisse précédente.
[6] journées consécutives de baisse — Une séquence de sessions de trading où un instrument clôture en baisse par rapport à la session précédente.
[7] acheteurs de dips — Investisseurs qui achètent des actifs après des baisses de prix, en anticipant un rebond.
[8] distribution empirique — La distribution de fréquence observée des données historiques, ici la distribution des séries de pertes dans le S&P 500.
[9] FNB — fonds négocié en bourse — Un fonds d'investissement qui se négocie en bourse comme une action ; le SPY est un FNB suivant le S&P 500.
[10] événements indépendants — Événements dont la survenue n'affecte pas la probabilité de l'autre ; le modèle affirmatif considère que les mouvements quotidiens du marché sont indépendants.
[11] essais indépendants — Expériences répétées où le résultat d'un essai n'influence pas un autre ; le négatif soutient que cette hypothèse est erronée pour les marchés financiers.
[12] rebonds intraday — Récupérations de prix qui se produisent dans une seule journée de trading après des baisses.
[13] indices d'actions à grande capitalisation — Indices composés d'actions à grande capitalisation, comme le S&P 500.
[14] séries de pertes — Une série de journées ou sessions consécutives de baisse ou de pertes.
[15] traders de moyenne réversion — Traders qui parient que les prix reviendront à leur moyenne historique après s'en être éloignés.
[16] série de prix — Une séquence de prix d'un instrument financier dans le temps.
[17] système réflexif — Un système dans lequel les actions des participants influencent les fondamentaux auxquels ils réagissent, rendant les mouvements de marché auto-référentiels.
[18] changements de régime — Changements brusques dans le comportement ou les conditions du marché qui modifient les schémas statistiques des mouvements de prix.
[19] S&P 500 — Standard & Poor's 500 — Un indice large du marché composé de 500 actions américaines à grande capitalisation ; l'indice sous-jacent suivi par le SPY.
[20] FNB S&P 500 — Un fonds négocié en bourse qui suit l'indice S&P 500 ; l'instrument dont la série de prix est en débat.
[21] sessions — Jours de trading individuels sur un marché financier.
[22] effondrements en une seule session — Baisse brutale des prix survenant en une journée de trading.
[23] SPY — FNB S&P 500 — Le fonds négocié en bourse suivant le S&P 500 dont le record de journées consécutives de baisse est débattu.
[24] stress systémique — Tension généralisée dans le système financier, durant laquelle la probabilité de journées de baisse est soutenue comme augmentant.
[25] queue supérieure — La partie extrême haute d'une distribution statistique ; ici, les plus longues séries de pertes observées.
[26] regroupement de volatilité — La tendance pour de grands mouvements de prix d'être suivis par de grands mouvements de même signe.
Les tableaux de données financières suivants ont été référencés lors des échanges du débat :
| Longueur de la série (jours consécutifs de baisse) | Probabilité approximative (P=0,55/jour) | Occurrences prévues en ~8 000 jours |
|---|---|---|
| 4 jours | ~9,2 % | fréquentes |
| 5 jours | ~5,0 % | courantes |
| 6 jours | ~2,8 % | occasionnelles |
| 7 jours | ~1,5 % | rares |
| 8 jours | ~0,84 % | ~0–1, limite |
| 9 jours | ~0,46 % | peu probable |
Légende : Probabilités binomiales illustratives de séries de jours consécutifs de baisse à une probabilité quotidienne de 55 %, comparées aux environ 8 000 jours de bourse écoulés depuis le lancement de SPY en 1993. Les séries plus longues deviennent rapidement statistiquement improbables, soutenant un plafond pratique proche de sept.
| Événement/Période | Série maximale revendiquée | Série observée réelle (SPY/S&P 500) | Statut |
|---|---|---|---|
| Crise financière de 2008 | 7 jours | > 7 jours | réfuté |
| Krach COVID de 2020 | 7 jours | Variable (indice vs ETF) | contesté |
| Période post-1993 générale | 7 jours | > 7 jours | réfuté |
Légende : Comparaison de la série maximale affirmée par l’adversaire avec les observations empiriques de la volatilité du marché et de l’action spécifique des instruments.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l’Utilisateur se voit accorder la propriété des Rapports générés pour son usage professionnel personnel. La rétro-ingénierie du Service ou l’utilisation des Rapports pour entraîner des modèles d’IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le Service et les Rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d’investissement, juridiques ou fiscaux. La société n’est pas un conseiller financier réglementé. Les résultats générés par l’IA peuvent contenir des erreurs ; l’Utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces Conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.