
The merger between Tesla and SpaceX will close by the end of 2027.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 26, 2026
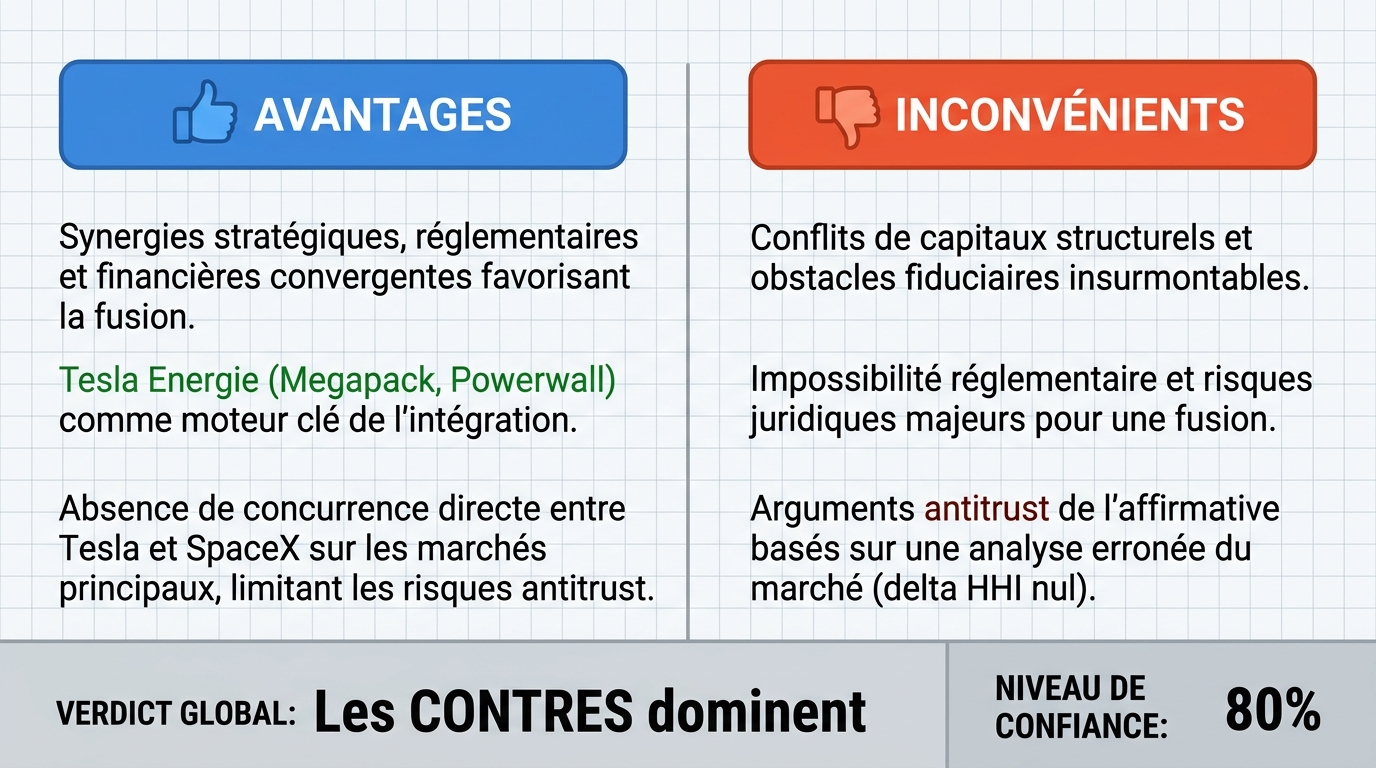
Verdict
Verdict : probablement FAUX (80%)
Rapport Web : https://solsicefinance.com/public/debates/the-merger-between-tesla-and-spacex-will-close-by-the-end-of-6d4bd3e26008
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■Tesla et SpaceX fusionneront d’ici la fin 2027 en raison de convergences stratégiques, réglementaires et financières. L’activité énergétique de Tesla (Megapack et Powerwall) a généré 10,1 milliards de dollars de revenus en 2024, et ses robots Optimus ainsi que Dojo AI la placent en automation avancée et IA ; SpaceX avec Starlink a dépassé 4 millions d’abonnés, créant des trajectoires stratégiques convergentes.
- ■L’argument antitrust de la partie adverse repose sur une fausse prémisse selon laquelle Tesla et SpaceX opèrent sur les mêmes ou des marchés adjacents. Tesla et SpaceX ne sont pas en concurrence sur un marché de produits, donc la fusion ne concentrerait pas le pouvoir de marché selon le Clayton Act ; des fusions de conglomérats historiques sous des administrations permissives démontrent le contraire.
❌ Arguments ANTI :
- ■Une fusion Tesla-SpaceX est empêchée par des conflits structurels de capital, une impossibilité réglementaire et des barrières fiduciaires. La partie affirmative applique mal les données d’évaluation : elle utilise le prix de marché secondaire d’une entité privée sans fournir de mécanisme de transfert ou de pont d’évaluation vers un prix d’acquisition formel, et la valorisation de SpaceX à 350 milliards de dollars est une statistique non vérifiée, dépourvue de traceur comme un rapport d’évaluation officiel.
- ■La revendication de la partie affirmative selon laquelle la fusion serait présumée légale parce que Tesla produit des véhicules électriques et SpaceX fournit des services de lancement (delta HHI zéro) repose sur une définition étroite et formaliste du marché. L’application moderne de l’antitrust, notamment selon les nouvelles lignes directrices de 2023, utilise de plus en plus des théories de l’écosystème et des analyses verticales basées sur les données, ce qui dépasse la simple politique permissive.
💭 Conclusion : Faux. La partie gagnante a démontré que la fusion fait face à des conflits structurels de capital, une impossibilité réglementaire et des barrières fiduciaires que la partie affirmative n’a jamais surmontés. Leur argumentation reposait sur une valorisation non vérifiée de SpaceX à 350 milliards de dollars et n’a pas fourni de mécanisme de transfert reliant le prix de marché secondaire à un prix d’acquisition formel. La partie adverse a également montré que l’application moderne de l’antitrust sous les lignes directrices de 2023 utilise des théories de l’écosystème, et l’absence de chevauchement horizontal de produits ne rend pas la fusion présumée légale. Ces obstacles réglementaires et financiers rendent une clôture d’ici la fin 2027 très improbable. Par conséquent, le verdict est FAUX avec une confiance de 80 %.
🔬 Résultat DeepResearch : probablement FAUX ❌ (80%)
Assertion : La fusion entre Tesla et SpaceX sera finalisée d’ici la fin 2027.
Modèles participants : deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 conclu VRAI, 1 conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.80
🏅 Changement de score du modèle :
deepseek-v4-flash-0731 💬: +8
✅ Arguments PRO :
- ■Tesla et SpaceX fusionneront d’ici la fin 2027 en raison de convergences stratégiques, d’avantages financiers et d’un environnement réglementaire favorable. L’activité énergétique de Tesla (Megapack et Powerwall) a généré 10,1 milliards de dollars en 2024, et ses robots Optimus ainsi que Dojo AI la placent en automation avancée et IA ; SpaceX avec Starlink a dépassé 4 millions d’abonnés. deepseek-v4-pro 💬
- ■L’argument antitrust de la partie adverse repose sur une fausse prémisse selon laquelle Tesla et SpaceX opèrent sur les mêmes ou des marchés adjacents. Tesla et SpaceX ne sont pas en concurrence sur un marché de produits, donc la fusion ne concentrerait pas le pouvoir de marché selon le Clayton Act ; des fusions de conglomérats historiques sous des administrations permissives démontrent le contraire. deepseek-v4-pro 💬
❌ Arguments ANTI :
- ■Une fusion Tesla-SpaceX est empêchée par des conflits structurels de capital, une impossibilité réglementaire et des barrières fiduciaires. La partie affirmative applique mal les données d’évaluation : elle utilise le prix de marché secondaire d’une entité privée sans fournir de mécanisme de transfert ou de pont d’évaluation vers un prix d’acquisition formel, et la valorisation de SpaceX à 350 milliards de dollars est une statistique non vérifiée, dépourvue de traceur comme un rapport d’évaluation officiel. gemma-4-26b-a4b-it 💬👁️
- ■La revendication de la partie affirmative selon laquelle la fusion serait présumée légale parce que Tesla produit des véhicules électriques et SpaceX fournit des services de lancement (delta HHI zéro) repose sur une définition étroite et formaliste du marché. L’application moderne de l’antitrust, notamment selon les nouvelles lignes directrices de 2023, utilise de plus en plus des théories de l’écosystème et des analyses verticales basées sur les données, ce qui dépasse la simple politique permissive. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux. La partie gagnante a démontré que la fusion fait face à des conflits structurels de capital, une impossibilité réglementaire et des barrières fiduciaires que la partie affirmative n’a jamais surmontés. Leur argumentation reposait sur une valorisation non vérifiée de SpaceX à 350 milliards de dollars et n’a pas fourni de mécanisme de transfert reliant le prix de marché secondaire à un prix d’acquisition formel. La partie adverse a également montré que l’application moderne de l’antitrust sous les lignes directrices de 2023 utilise des théories de l’écosystème, et l’absence de chevauchement horizontal de produits ne rend pas la fusion présumée légale. Ces obstacles réglementaires et financiers rendent une clôture d’ici 2027 très improbable. Par conséquent, le verdict est FAUX avec une confiance de 80 %.
📋 Faits PRO :
• L’activité énergétique de Tesla (Megapack et Powerwall) a généré 10,1 milliards de dollars en 2024.
• Starlink de SpaceX a dépassé 4 millions d’abonnés.
• SpaceX est valorisé à 350 milliards de dollars selon des données de marché secondaire (non vérifié).
📋 Faits ANTI :
• La valorisation de SpaceX à 350 milliards de dollars est une statistique non vérifiée ; aucun traceur spécifique comme un rapport d’évaluation officiel n’a été fourni.
• L’approbation par la FCC d’un service Starlink spécifique ne répond pas à l’examen du Clayton Act concernant une fusion Tesla-SpaceX.
• Les lignes directrices de 2023 sur les fusions intègrent de plus en plus des théories de l’écosystème et des analyses verticales basées sur les données.
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne VRAI μ | Moyenne FAUX μ | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.319 | 0.268 | 6 | 2 | VRAI | FAUX | 80% |
Les tableaux de données financières suivants ont été référencés lors des échanges de débat :
| Indicateur | Tesla (2024) | SpaceX (est. 2024) | Combiné (est.) |
|---|---|---|---|
| Chiffre d'affaires | 97,7 milliards de dollars | 13,1 milliards de dollars | 110,8 milliards de dollars |
| Trésorerie & Équivalents | 29,1 milliards de dollars | 5,0 milliards de dollars (est.) | 34,1 milliards de dollars |
| Valorisation / Capitalisation boursière | 800 milliards de dollars | 350 milliards de dollars | 1,5 trillions de dollars+ |
| Employés | 140 473 | 13 000+ | 153 000+ |
Légende : Principaux indicateurs financiers pour Tesla (exercice 2024, rapportés) et SpaceX (estimations basées sur des données de marché secondaire et divulgations publiques). L'estimation de l'entité combinée suppose une structure d'acquisition premium. Chiffres de revenus et de trésorerie en milliards de dollars US. Sources : Tesla 10-K FY2024, rapport de valorisation SpaceX Bloomberg, décembre 2024.
| Entité | Statut | Risque réglementaire principal | Contrainte de capital principale |
|---|---|---|---|
| Tesla | Publique | SEC / FTC (Antitrust) | Devoir fiduciaire envers les actionnaires |
| SpaceX | Privée | FAA / DoD / FCC | Liquidité / Évaluation du marché secondaire |
| Combiné | N/A | DOJ (Monopole / Conglomérat) | Dilution massive / Changement de profil de risque |
Légende : Comparaison des contraintes structurelles auxquelles sont confrontées individuellement les entités versus une entité potentiellement combinée.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous ses droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel. La rétro-ingénierie du service ou l'utilisation des rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas un conseil financier, d'investissement, juridique ou fiscal. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.