
The primary purpose of experiencing financial losses in trading is to uncover foundational weaknesses in a trader's approach.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 11, 2026
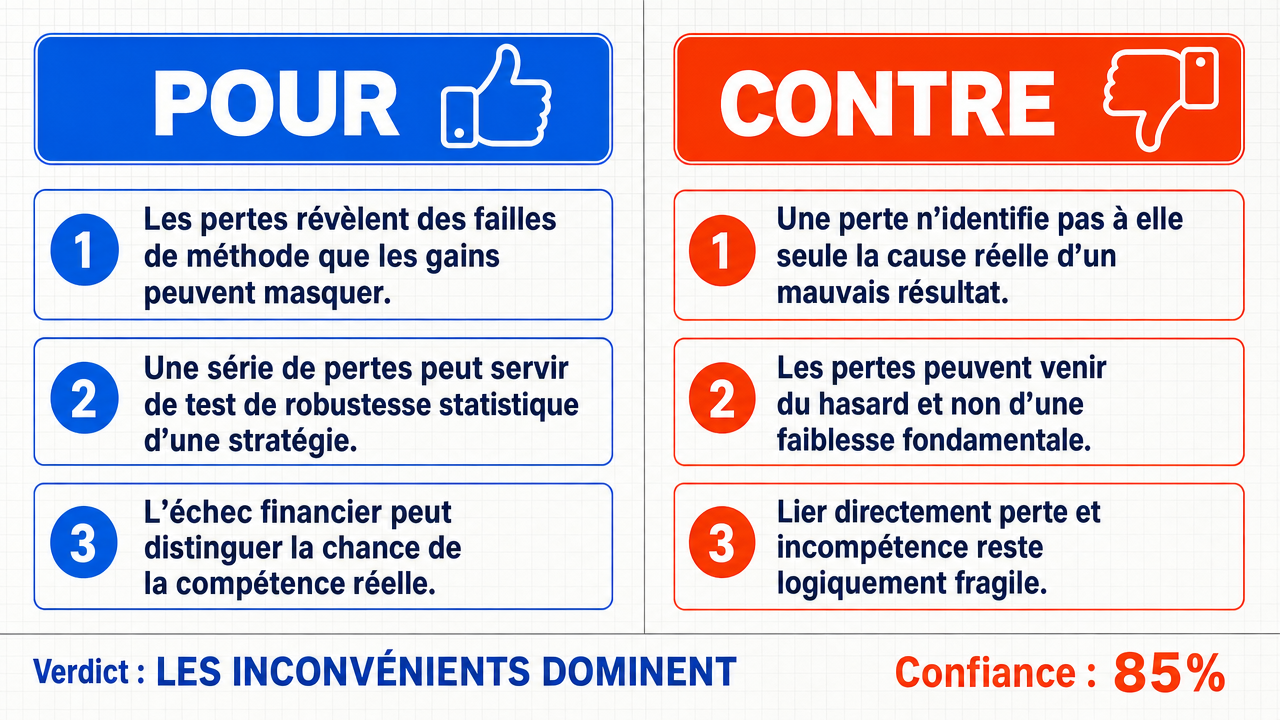
Verdict
Verdict : probablement FAUX (85%)
Cette section offre un aperçu succinct des principaux arguments. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■Les pertes financières révèlent des failles structurelles dans la méthodologie de trading que le profit ne peut pas dévoiler, servant d'outil diagnostique principal pour distinguer compétence et chance. Des pertes constantes obligent à un examen rigoureux des critères de sélection , des décisions de timing , et des cadres de gestion des risques que les résultats profitables masquent souvent, puisque ces profits peuvent être attribués à des conditions de marché favorables ou au hasard.
- ■L'opérateur de transfert entre perte et compétence existe sous la forme du test de signification statistique du ratio de Sharpe . La déviation d'une séquence de pertes par rapport aux attentes aléatoires fournit la corrélation nécessaire entre résultat et qualité du processus, et les ratios de Sharpe dégonflés montrent que lorsque les pertes d'une stratégie dépassent ce qui serait attendu d'une référence aléatoire avec des contraintes similaires, cela identifie directement des failles méthodologiques plutôt que de simples variations aléatoires.
❌ Arguments ANTI clés :
- ■La dépendance de l'affirmatif aux patterns de pertes comme outil diagnostique principal souffre d'une erreur fondamentale d'identité : ils tentent d'utiliser le résultat d'une transaction (la perte) pour mesurer la qualité du processus (la compétence), mais ils échouent à fournir l'opérateur de transfert nécessaire — la corrélation statistique ou la cointegration — qui relie une perte spécifique à une défaillance méthodologique spécifique. Dans de nombreux régimes de marché , une perte n'est que la réalisation d'une probabilité statistique dans une stratégie saine, donc prétendre qu'elle révèle des lacunes fondamentales confond le symptôme de la volatilité du marché avec une faille du processus.
- ■L'argument de l'affirmatif concernant les pertes sur dérivés est logiquement incohérent car il affirme deux propositions mutuellement exclusives : que les pertes sur dérivés éclairent directement des failles structurelles dans la gestion de la taille des positions , la gestion de la volatilité , et les expositions grecques , tout en affirmant simultanément que les modèles théoriques ne peuvent pas prédire ces mêmes failles structurelles. Si les modèles conçus pour gérer ces expositions sont incapables de prévoir les failles qu'ils sont censés atténuer, alors une perte ne peut pas directement révéler une faille structurelle dans ces modèles.
💭 Conclusion : Faux. L'affirmation selon laquelle le but principal des pertes financières est de découvrir des failles fondamentales dans l'approche d'un trader n'est pas étayée, car les pertes résultent fréquemment d'une variance aléatoire, de réalisations de probabilités statistiques ou de changements de régime de marché plutôt que de défauts méthodologiques identifiables. La partie négative a identifié avec succès une erreur fondamentale d'identité dans le raisonnement de l'affirmatif : utiliser le résultat d'une transaction (perte) pour mesurer la qualité du processus (compétence) nécessite un opérateur de transfert reliant des pertes spécifiques à des défaillances méthodologiques spécifiques, ce que l'affirmatif n'a pas réussi à établir. De plus, le cadre de l'affirmatif contenait une contradiction interne concernant les pertes sur dérivés et les modèles théoriques, ce qui affaiblit l'affirmation selon laquelle les pertes servent d'outil diagnostique fiable. Bien que l'affirmatif ait proposé des cadres statistiques comme le ratio de Sharpe comme opérateurs de transfert potentiels, la partie négative a démontré que ces outils mesurent la performance globale plutôt que de localiser précisément des failles structurelles, laissant la revendication de but principal non étayée.
🔬 Résultat DeepResearch : probablement FAUX ❌ (85%)
Assertion : Le but principal de subir des pertes financières en trading est de découvrir des failles fondamentales dans l'approche d'un trader.
Modèles participants : deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-offs : 0 ont conclu VRAI, 1 ont conclu FAUX (1 face-off, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.85
🏅 Changement de score du modèle :
minimax-m3 💬👁️: +8
✅ Arguments PRO :
- ■Les pertes financières révèlent des failles structurelles dans la méthodologie de trading que le profit ne peut pas dévoiler, servant d'outil diagnostique principal pour distinguer compétence et chance. Des pertes constantes obligent à un examen rigoureux des critères de sélection , des décisions de timing , et des cadres de gestion des risques que les résultats profitables masquent souvent, puisque ces profits peuvent être attribués à des conditions de marché favorables ou au hasard. deepseek-v3.2 💬
- ■L'opérateur de transfert entre perte et compétence existe sous la forme du test de signification statistique du ratio de Sharpe . La déviation d'une séquence de pertes par rapport aux attentes aléatoires fournit la corrélation nécessaire entre résultat et qualité du processus, et les ratios de Sharpe dégonflés montrent que lorsque les pertes d'une stratégie dépassent ce qui serait attendu d'une référence aléatoire avec des contraintes similaires, cela identifie directement des failles méthodologiques plutôt que de simples variations aléatoires. deepseek-v3.2 💬
- ■La recherche en capital-risque compare les rendements de portefeuille réalisés à des références aléatoires pour distinguer compétence et chance.
- ■Les résultats profitables peuvent être attribués à des conditions de marché favorables ou au hasard plutôt qu'à une solidité méthodologique.
❌ Arguments ANTI :
- ■La dépendance de l'affirmatif aux patterns de pertes comme outil diagnostique principal souffre d'une erreur fondamentale d'identité : ils tentent d'utiliser le résultat d'une transaction (la perte) pour mesurer la qualité du processus (la compétence), mais ils échouent à fournir l'opérateur de transfert nécessaire — la corrélation statistique ou la cointegration — qui relie une perte spécifique à une défaillance méthodologique spécifique. Dans de nombreux régimes de marché , une perte n'est que la réalisation d'une probabilité statistique dans une stratégie saine, donc prétendre qu'elle révèle des lacunes fondamentales confond le symptôme de la volatilité du marché avec une faille du processus. gemma-4-26b-a4b-it 💬👁️
- ■L'argument de l'affirmatif concernant les pertes sur dérivés est logiquement incohérent car il affirme deux propositions mutuellement exclusives : que les pertes sur dérivés éclairent directement des failles structurelles dans la gestion de la taille des positions , la gestion de la volatilité , et les expositions grecques , tout en affirmant simultanément que les modèles théoriques ne peuvent pas prédire ces mêmes failles structurelles. Si les modèles conçus pour gérer ces expositions sont incapables de prévoir ces failles, alors une perte ne peut pas directement révéler une faille structurelle dans ces modèles. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux. L'affirmation selon laquelle le but principal des pertes financières est de découvrir des failles fondamentales dans l'approche d'un trader n'est pas étayée, car les pertes résultent fréquemment d'une variance aléatoire, de réalisations de probabilités statistiques ou de changements de régime de marché plutôt que de défauts méthodologiques identifiables. La partie négative a identifié avec succès une erreur fondamentale d'identité dans le raisonnement de l'affirmatif : utiliser le résultat d'une transaction (perte) pour mesurer la qualité du processus (compétence) nécessite un opérateur de transfert reliant des pertes spécifiques à des défaillances méthodologiques spécifiques, ce que l'affirmatif n'a pas réussi à établir. De plus, le cadre de l'affirmatif contenait une contradiction interne concernant les pertes sur dérivés et les modèles théoriques, ce qui affaiblit l'affirmation selon laquelle les pertes servent d'outil diagnostique fiable. Bien que l'affirmatif ait proposé des cadres statistiques comme le ratio de Sharpe comme opérateurs de transfert potentiels, la partie négative a démontré que ces outils mesurent la performance globale plutôt que de localiser précisément des failles structurelles, laissant la revendication de but principal non étayée.
• Utiliser un résultat de trading pour mesurer la qualité du processus nécessite un opérateur de transfert — la corrélation statistique ou la cointégration — reliant des pertes spécifiques à des défaillances méthodologiques spécifiques.
• Les modèles théoriques conçus pour gérer la taille des positions, la volatilité et les expositions grecques peuvent être incapables de prévoir les faiblesses structurelles qu'ils sont censés atténuer.
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne VRAIE μ | Moyenne FAUSSE μ | Jetons VRAIS | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.338 | 0.303 | 8 | 2 | VRAI | FAUX | 85% |
Les termes techniques, abréviations et concepts spécifiques au domaine référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] lien causal — Une connexion qui établit une relation cause-à-effet entre deux variables ou événements. Dans le débat, l'argument négatif est que une perte seule ne fournit pas le lien causal nécessaire pour distinguer une défaillance du modèle d'un mouvement de marché dépassant les limites probabilistes prévues.
[2] cointegration — Une propriété statistique de deux ou plusieurs séries temporelles qui évoluent ensemble à long terme malgré des déviations à court terme. Dans le débat, elle est citée avec la corrélation statistique comme un opérateur de transfert potentiel reliant une perte à une défaillance méthodologique.
[3] benchmarking aléatoire contraint — Une méthodologie mentionnée dans l'argument affirmatif qui utilise des modèles de pertes pour identifier quels aspects d'une approche d'investissement échouent en situation de stress, révélant des lacunes fondamentales dans l'analyse.
[4] ratios de Sharpe déflatés — Un ajustement du ratio de Sharpe qui prend en compte la probabilité qu'un résultat rapporté soit dû au hasard plutôt qu'à la compétence. Dans le débat, l'affirmatif cite des recherches montrant que lorsque les pertes d'une stratégie dépassent ce qui serait attendu d'une référence aléatoire avec des contraintes similaires, cela indique des faiblesses méthodologiques plutôt qu'une variance aléatoire.
[5] delta hedge — Une stratégie d'options qui réduit ou élimine le risque directionnel associé aux variations du prix d'un actif sous-jacent. L'argument négatif le mentionne comme un exemple d'erreur spécifique que les pertes sur dérivés prétendument pointent.
[6] dérivés — Instruments financiers dont la valeur dérive d'un actif sous-jacent, d'un indice ou d'un taux. Dans le débat, le trading de dérivés est cité comme un contexte où les pertes éclairent des faiblesses structurelles dans la gestion de la taille des positions, la gestion de la volatilité et les expositions grecques.
[7] risque gamma — Le risque associé à la variation du delta d'une option en fonction du mouvement du prix de l'actif sous-jacent. L'argument négatif cite les erreurs de calcul du risque gamma comme un exemple d'erreur spécifique que les pertes sur dérivés prétendument pointent.
[8] expositions grecques — La sensibilité d'une position en dérivés à divers facteurs de marché, généralement mesurée à l'aide des 'Greeks' (delta, gamma, vega, theta). Dans le débat, les expositions grecques sont citées comme l'une des zones structurelles où les pertes sur dérivés révèlent des faiblesses.
[9] schémas de pertes — Les caractéristiques ou séquences récurrentes de trades perdants. L'affirmatif s'appuie sur ces schémas comme un 'outil diagnostique principal' pour distinguer compétence et chance dans le trading.
[10] régimes de marché — Périodes ou états distincts de comportement de marché caractérisés par des tendances, des niveaux de volatilité ou des corrélations particulières. L'argument négatif soutient que dans de nombreux régimes de marché, une perte n'est que la réalisation d'une probabilité statistique dans une stratégie saine.
[11] volatilité du marché — Le degré de variation des prix de trading au fil du temps. L'argument négatif affirme que confondre le symptôme de la volatilité du marché avec la maladie d'une mauvaise méthodologie est une erreur fondamentale.
[12] taille des positions — La détermination de la quantité de capital à allouer à une transaction ou un investissement particulier. Dans le débat, la taille des positions est citée comme l'une des zones structurelles où les pertes sur dérivés révèlent des faiblesses.
[13] limites probabilistes — Les limites statistiques dans lesquelles les résultats d'un modèle sont censés se situer. L'argument négatif soutient qu'un mouvement de marché dépassant ces limites probabilistes prévues ne peut pas être distingué d'une défaillance du modèle par une seule perte.
[14] modèle quantitatif — Une représentation mathématique ou computationnelle utilisée pour analyser des instruments financiers ou des marchés. L'argument négatif conteste l'idée que les pertes sur dérivés servent de diagnostic direct pour les erreurs du modèle quantitatif.
[15] référentiels aléatoires — Standards de comparaison générés par échantillonnage ou simulation aléatoire pour évaluer la performance d'une stratégie d'investissement. L'affirmatif cite des recherches comparant les rendements de portefeuille réalisés à des référentiels aléatoires pour montrer que les pertes donnent des signaux plus clairs sur les faiblesses systémiques.
[16] rendements de portefeuille réalisés — Les rendements réels obtenus sur un portefeuille sur une période donnée. L'affirmatif cite des recherches comparant ces rendements à des référentiels aléatoires pour évaluer si les résultats reflètent compétence ou chance.
[17] gestion des risques — Le processus d'identification, d'évaluation et de priorisation des risques, suivi d'une application coordonnée de ressources pour minimiser ou contrôler ces risques. L'affirmatif soutient que les pertes obligent à un examen rigoureux des cadres de gestion des risques que les résultats profitables masquent souvent.
[18] critères de sélection — Les standards ou règles utilisés pour choisir des investissements ou des trades. L'affirmatif argue que des pertes constantes obligent à un examen rigoureux des critères de sélection que les résultats profitables masquent souvent.
[19] ratio de Sharpe — Une mesure du rendement ajusté au risque calculée comme le rendement excédentaire par unité de volatilité. Dans le débat, l'affirmatif cite le test de signification statistique du ratio de Sharpe comme l'opérateur de transfert reliant les séquences de pertes à la qualité du processus, donnant l'exemple où un ratio de Sharpe de 0,55 donne une probabilité de chance d'environ 30,25% (0,55 × 0,55).
[20] corrélation statistique — Une mesure du degré selon lequel deux variables évoluent en relation l'une avec l'autre. Dans le débat, elle est citée avec la cointegration comme un opérateur de transfert potentiel reliant une perte spécifique à une défaillance méthodologique spécifique.
[21] test de signification statistique — Une procédure utilisée pour déterminer si un effet observé est probablement dû au hasard. L'affirmatif cite le test de signification du ratio de Sharpe comme le mécanisme qui fournit la corrélation nécessaire entre résultat et qualité du processus.
[22] stop-loss — Un ordre placé pour vendre un titre lorsqu'il atteint un prix spécifié, conçu pour limiter la perte d'un investisseur. L'argument négatif distingue une 'bonne perte' (un trade qui a suivi toutes les règles mais a atteint un stop-loss par hasard) d'une 'mauvaise perte' (un trade échoué en raison d'une logique défectueuse).
[23] Décisions de timing — Choix concernant le moment d'entrer ou de sortir d'une transaction ou d'un investissement. L'affirmative soutient que des pertes constantes obligent à un examen rigoureux des décisions de timing que des résultats profitables masquent souvent.
[24] opérateur de transfert — Dans le débat, un mécanisme conceptuel — décrit comme une corrélation statistique ou une cointegration — qui relie une perte spécifique à une défaillance méthodologique spécifique. La négative argue que l'affirmative ne fournit pas cet opérateur nécessaire.
[25] capital-risque — Une forme de financement en capital-investissement fournie à des entreprises en phase de démarrage avec un fort potentiel de croissance. L'affirmative cite des preuves empiriques issues de la recherche en capital-risque pour soutenir l'affirmation que les pertes servent d'outil diagnostique pour distinguer compétence et chance.
[26] gestion de la volatilité — Stratégies et techniques utilisées pour surveiller et contrôler l'exposition aux fluctuations de prix. Dans le débat, la gestion de la volatilité est citée comme l'un des domaines structurels où les pertes sur dérivés révèlent des faiblesses.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel. La rétro-ingénierie du service ou l'utilisation des rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d'investissement, juridiques ou fiscaux. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.