
The primary reason individuals struggle to adhere to their trading models or disengage on losing days is a psychological disconnect between having a sound strategy and the fortitude to execute it consistently.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 23, 2026
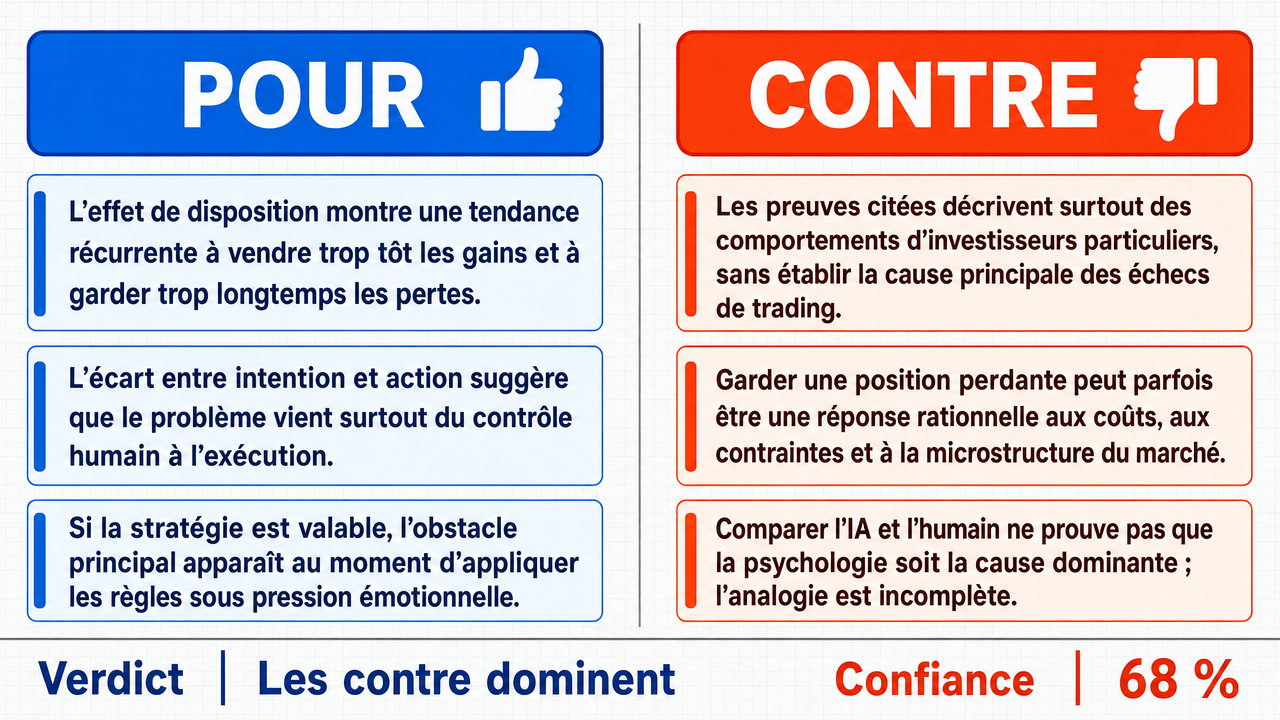
Verdict
Verdict : probablement FAUX (68%)
Rapport Web : https://solsicefinance.com/public/debates/the-primary-reason-individuals-struggle-to-adhere-to-their-t-a9d2161f5618
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■L’effet de disposition — la tendance systématique à vendre prématurément les gagnants et à conserver trop longtemps les perdants — est l’une des anomalies les plus solidement documentées en finance comportementale , persistante dans 38 pays et toutes les structures de marché examinées (Breitmayer, Hasso, et Pelster, 2019), démontrant que la psychologie humaine universelle prime sur la rationalité stratégique .
- ■Le décalage entre intention et comportement prouve une déconnexion psychologique : les agents IA suivent des règles alors que les humains dévient, localisant l’échec dans la « couche de contrôle » humaine plutôt que dans la stratégie elle-même.
- ■La revendication du débat suppose que le trader possède une stratégie solide ; l’échec se produit au moment de l’exécution , où la capacité émotionnelle devient le goulot d’étranglement entre les exigences du modèle et l’action cohérente.
❌ Arguments ANTI clés :
- ■L’affirmatif commet une erreur fondamentale de substitution : ils mesurent les comportements des investisseurs particuliers (entité E2) et concluent que la principale raison de l’échec en trading est le manque de force psychologique chez le trader individuel (entité E1). L’effet de disposition n’est pas une mesure universelle de la « force » mais une réponse documentée à des structures de marché spécifiques et à des contraintes de liquidité .
- ■Ce qui est qualifié de détention « irrationnelle » de positions perdantes est souvent une réponse rationnelle aux coûts de transaction et à la microstructure du marché, ce qui signifie que la déconnexion psychologique apparente est en réalité une caractéristique structurelle de l’environnement de trading, et non une faiblesse individuelle.
- ■La comparaison IA contre humain est une fausse équivalence : utiliser l’absence d’une variable spécifique dans une entité (IA) pour prouver sa présence dans une autre (humains) ignore les différences fondamentales dans les environnements opérationnels, la vitesse d’exécution , et l’absence de enjeux émotionnels dans les systèmes algorithmiques.
💭 Conclusion : Faux. La partie gagnante a démontré avec succès que la preuve centrale de l’affirmatif — l’effet de disposition — n’isole pas la force psychologique comme cause principale des échecs en trading, mais reflète plutôt des réponses rationnelles aux coûts de transaction , contraintes de liquidité , et microstructure du marché. La partie FAUSSE a identifié à juste titre une erreur de substitution d’entité dans l’argument VRAI, qui confondait les comportements des investisseurs particuliers avec la force individuelle du trader. La comparaison IA contre humain a été révélée comme une fausse équivalence ignorant les différences fondamentales dans les environnements opérationnels. La propre rétractation de la revendication initiale du Round 1 par la partie VRAIE a encore affaibli sa position, laissant le cadre de l’insuffisance structurelle comme l’explication la plus défendable. La confiance est fixée à 68 % pour correspondre au score pondéré du juge, reflétant que, bien que la partie FAUSSE ait gagné de manière décisive, le débat n’a comporté qu’un seul round avec une profondeur limitée dans l’échange de preuves.
🔬 Résultat DeepResearch : probablement FAUX ❌ (68%)
Assertion : La principale raison pour laquelle les individus ont du mal à respecter leurs modèles de trading ou se désengagent lors des journées de pertes est une déconnexion psychologique entre la possession d’une stratégie solide et la force pour l’exécuter de manière cohérente.
Modèles participants : deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 conclu VRAI, 1 conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.68
🏅 Changement de score du modèle :
minimax-m3 💬👁️: +7
✅ Arguments PRO :
- ■L’effet de disposition — la tendance systématique à vendre prématurément les positions gagnantes et à conserver trop longtemps les perdantes — est l’une des anomalies les plus solidement documentées en finance comportementale , persistante dans 38 pays et toutes les structures de marché examinées (Breitmayer, Hasso, et Pelster, 2019), démontrant que la psychologie humaine universelle prime sur la rationalité stratégique . deepseek-v4-pro 💬
- ■Le décalage entre intention et comportement prouve une déconnexion psychologique : les agents IA suivent des règles alors que les humains dévient, localisant l’échec dans la « couche de contrôle » humaine plutôt que dans la stratégie elle-même. deepseek-v4-pro 💬
- ■La revendication du débat suppose que le trader possède une stratégie solide ; l’échec se produit au moment de l’exécution , où la capacité émotionnelle devient le goulot d’étranglement entre les exigences du modèle et l’action cohérente. deepseek-v4-pro 💬
❌ Arguments ANTI :
- ■L’affirmatif commet une erreur fondamentale de substitution : ils mesurent les comportements des investisseurs particuliers (entité E2) et concluent que la principale raison de l’échec en trading est le manque de force psychologique chez le trader individuel (entité E1). L’effet de disposition n’est pas une mesure universelle de la « force » mais une réponse documentée à des structures de marché spécifiques et à des contraintes de liquidité . gemma-4-26b-a4b-it 💬👁️
- ■Ce qui est qualifié de détention « irrationnelle » de positions perdantes est souvent une réponse rationnelle aux coûts de transaction et à la microstructure du marché, ce qui signifie que la déconnexion psychologique apparente est en réalité une caractéristique structurelle de l’environnement de trading, et non une faiblesse individuelle. gemma-4-26b-a4b-it 💬👁️
- ■La comparaison IA contre humain est une fausse équivalence : utiliser l’absence d’une variable spécifique dans une entité (IA) pour prouver sa présence dans une autre (humains) ignore les différences fondamentales dans les environnements opérationnels, la vitesse d’exécution, et l’absence d’enjeux émotionnels dans les systèmes algorithmiques. gemma-4-26b-a4b-it 💬👁️
- ■Les échecs en trading résultent principalement d’une insuffisance structurelle du modèle et de la dynamique du marché — le modèle lui-même échoue en premier parce qu’il ne parvient pas à rendre compte des conditions du monde réel, et non parce que le trader manque de volonté de suivre un plan solide. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux. La partie gagnante a démontré avec succès que la preuve centrale de l’affirmatif — l’effet de disposition — n’isole pas la force psychologique comme cause principale des échecs en trading, mais reflète plutôt des réponses rationnelles aux coûts de transaction, contraintes de liquidité, et microstructure du marché. La partie FAUSSE a correctement identifié une erreur de substitution d’entité dans l’argument VRAI, qui confondait les comportements des investisseurs particuliers avec la force individuelle du trader. La comparaison IA contre humain a été révélée comme une fausse équivalence ignorant les différences fondamentales dans les environnements opérationnels. La propre rétractation de la partie VRAIE de sa revendication initiale du Round 1 a encore affaibli sa position, laissant le cadre de l’insuffisance structurelle comme l’explication la plus défendable. La confiance est fixée à 68 % pour correspondre au score pondéré du juge, reflétant que, bien que la partie FAUSSE ait gagné de manière décisive, le débat n’a comporté qu’un seul round avec une profondeur limitée dans l’échange de preuves.
📋 Faits PRO :
• L’effet de disposition a été documenté dans 38 pays à partir de données de courtage analysées par Breitmayer, Hasso, et Pelster (2019, arXiv:1908.11492v1).
• L’effet de disposition décrit la tendance systématique à vendre prématurément les positions gagnantes tout en conservant trop longtemps les perdantes.
• Les agents d'IA suivent les règles sans déviation, tandis que les traders humains présentent des écarts entre intention et comportement lors de l'exécution.
📋 FAITS ANTI :
• L'effet de disposition est une réponse documentée à des structures de marché spécifiques et à des contraintes de liquidité, et non uniquement une mesure de la force psychologique.
• Maintenir des positions perdantes peut être une réponse rationnelle aux coûts de transaction et à la microstructure du marché plutôt qu'une décision émotionnelle irrationnelle.
• Les traders d'IA et humains opèrent dans des environnements opérationnels fondamentalement différents, rendant toute comparaison directe invalide pour attribuer un échec à la psychologie humaine.
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne VRAI μ | Moyenne FAUX μ | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.472 | 0.214 | 6 | 2 | VRAI | FAUX | 68% |
Les termes techniques, abréviations et concepts spécifiques au domaine suivants sont référencés tout au long de ce transcript de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] anomalie — En finance comportementale, un modèle de comportement du marché ou des investisseurs qui s'écarte de ce que prédisent les modèles rationnels classiques, comme l'effet de disposition.
[2] classe d'actifs — Une catégorie d'instruments financiers (par exemple, actions, obligations, cryptomonnaies) regroupés par caractéristiques structurelles communes et comportement de marché.
[3] finance comportementale — Un domaine d'étude qui applique des insights psychologiques pour expliquer la prise de décision des investisseurs et les résultats du marché que la théorie financière classique ne peut pas rendre compte.
[4] schémas comportementaux — Tendances récurrentes et observables dans la façon dont les investisseurs ou traders agissent, souvent étudiées comme preuve de biais cognitifs ou émotionnels systématiques.
[5] données de courtage — Enregistrements de transactions et de comptes collectés auprès de sociétés de courtage, couramment utilisés en recherche empirique en finance pour étudier le comportement des investisseurs.
[6] système fermé — Dans le contexte de ce débat, un environnement opérationnel (tel qu'un agent IA) où les entrées, règles et résultats sont entièrement spécifiés et déterministes.
[7] couche de contrôle — Dans le cadre du débat, la composante de prise de décision humaine située entre une stratégie de trading et son exécution, contrastée avec des agents IA suivant des règles.
[8] marchés de cryptomonnaies — Marchés pour des actifs numériques basés sur la blockchain, caractérisés dans le débat comme étant nouveaux et très volatils par rapport aux classes d'actifs traditionnelles.
[9] déterministe — Qui décrit un système ou un ensemble d'instructions dont les résultats sont entièrement déterminés par ses entrées, sans élément stochastique ou discrétionnaire.
[10] effet de disposition — La tendance comportementale documentée des investisseurs à vendre leurs positions gagnantes trop tôt tout en conservant leurs positions perdantes trop longtemps, citée dans le débat comme une anomalie robuste transculturelle.
[11] exécution — En trading, l'acte de réaliser les instructions d'une stratégie sur le marché ; le débat distingue la conception de la stratégie de son exécution comme deux points potentiels de défaillance.
[12] écart intention-comportement — Le phénomène psychologique selon lequel les intentions déclarées d'un individu divergent de son comportement réel, invoqué dans le débat pour expliquer pourquoi les traders dévient de leurs modèles.
[13] contraintes de liquidité — Limitations sur la rapidité ou le coût d'achat ou de vente d'un actif sans affecter son prix, citées dans le débat comme une explication rationnelle pour conserver des positions perdantes.
[14] structures de marché — Les caractéristiques organisationnelles et réglementaires d'un marché (par exemple, liquidité, coûts de transaction, traitement fiscal) qui façonnent le comportement des investisseurs.
[15] réponses neurobiologiques au stress — Réactions physiologiques du système nerveux face à une menace ou une pression perçue, citées dans le débat comme un mécanisme pouvant supplanter l'intention stratégique lors du trading.
[16] données de marché non stationnaires — Données de marché dont les propriétés statistiques (telles que la moyenne, la variance ou la corrélation) changent au fil du temps, compliquant l'application de tout modèle de trading fixe.
[17] système ouvert — Dans le contexte de ce débat, un environnement opérationnel (tel qu'un trader humain) où les conditions doivent être continuellement réévaluées en fonction d'entrées externes changeantes.
[18] investisseurs particuliers — Participants individuels non professionnels du marché, distingués dans le débat des acteurs institutionnels ou algorithmiques.
[19] rationalité stratégique — Prise de décision cohérente avec la logique d'une stratégie choisie, contrastée dans le débat avec un comportement motivé par l'émotion ou le biais.
[20] discipline de trading — L'adhésion constante aux règles d'un modèle de trading prédéfini, en particulier dans des conditions de perte ou de stress.
[21] modèles de trading — Cadres basés sur des règles qui spécifient les critères d'entrée, de sortie, de taille de position et de gestion des risques pour exécuter des transactions.
[22] coûts de transaction — Dépenses engagées lors de l'achat ou de la vente d'un actif (par exemple, commissions, spreads, glissement), citées dans le débat comme un motif rationnel de retarder la vente de positions perdantes.
[23] opérateur de transfert — Dans le cadre argumentatif du débat, le lien causal qui relierait un schéma comportemental observé au mécanisme psychologique interne supposé en être la cause.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l'utilisation des rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d'investissement, juridiques ou fiscaux. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.