
The S&P 500's 'year five' of the current bull run (October 2026 to October 2027) will see returns exceeding 21%, consistent with historical patterns driven by AI stocks.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 14, 2026
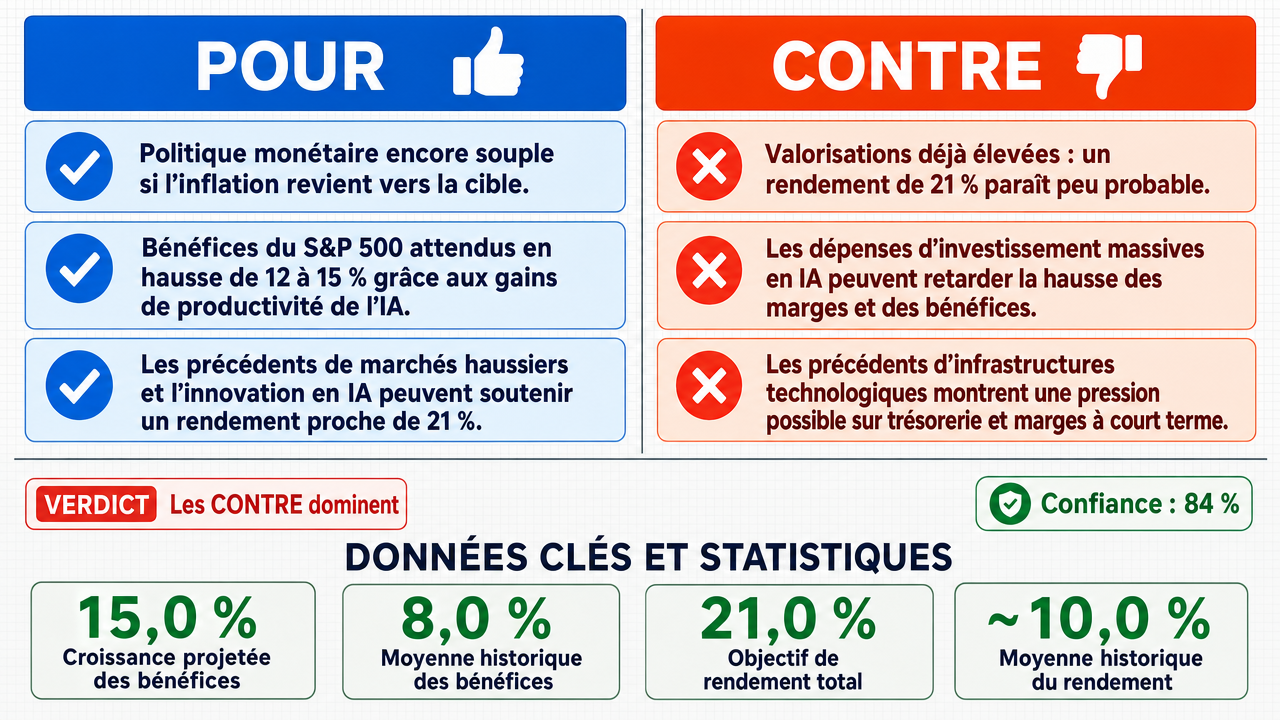
Verdict
Verdict : probablement FAUX (84%)
Rapport Web : https://solsicefinance.com/public/debates/the-s-p-500-s-year-five-of-the-current-bull-run-october-2026-c0dbd53f3b08
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■La Réserve fédérale devrait maintenir des politiques accommodantes alors que l’inflation revient à l’objectif, maintenant les taux d’intérêt en dessous des moyennes historiques, ce qui soutient des valorisations boursières plus élevées via des taux d’actualisation plus faibles appliqués aux bénéfices futurs.
- ■La croissance des bénéfices des entreprises devrait s’accélérer à mesure que les gains de productivité alimentés par l’IA se concrétisent, avec une croissance attendue des bénéfices du S&P 500 de 12-15 % par an durant 2026-2027, bien au-dessus de la moyenne historique de 8 %.
- ■Les modèles historiques de marché haussier et l’innovation dans l’IA soutiennent un rendement de 21 %, et l’argument de l’opposant selon lequel une expansion multiple est nécessaire tout en affirmant que les ratios P/E élevés laissent peu de place à l’expansion est contradictoire en soi.
❌ Arguments ANTI :
- ■Les valorisations élevées et l’incertitude économique rendent un rendement de 21 % improbable ; l’argument de l’affirmatif repose sur des conjectures non établies présentées comme des certitudes, telles que la trajectoire du taux terminal de la Réserve fédérale et la stabilité de l’inflation .
- ■La projection d’une croissance des bénéfices alimentée par l’IA de 12-15 % ne tient pas compte des exigences massives en capitaux et du « délai d’implémentation » inhérent aux technologies transformatrices, car le cycle actuel de l’IA est caractérisé par des flux de capitaux intenses et non productifs provenant des entreprises mêmes censées stimuler les bénéfices.
- ■Des précédents historiques comme la bulle de la fibre optique montrent que des phases d’investissement massif dans l’infrastructure peuvent retarder la génération de flux de trésorerie disponibles et les marges à court terme , ce qui remet en question les projections optimistes de bénéfices.
💭 Conclusion : La dépendance de l’affirmatif à une croissance projetée de 12-15 % des bénéfices alimentée par les gains de productivité de l’IA est fragilisée par l’argument négatif selon lequel des exigences massives en CapEx et des délais d’implémentation retarderaient les marges à court terme et les flux de trésorerie disponibles . L’opposant a souligné que des ratios P/E élevés limitent le potentiel d’expansion multiple , rendant les rendements de 21 % dépendants d’hypothèses de croissance des bénéfices non encore validées. Des précédents historiques comme le déploiement de la fibre optique affaiblissent encore la thèse de rendements exceptionnels alimentés par l’IA durant la phase de construction de l’infrastructure, car ces phases d’investissement ont historiquement précédé des périodes de décélération des bénéfices plutôt que d’accélération.
🔬 Résultat DeepResearch : probablement FAUX ❌ (84%)
Assertion : Le S&P 500 en « année cinq » de la tendance haussière actuelle (octobre 2026 à octobre 2027) enregistrera des rendements supérieurs à 21 %, conformément aux schémas historiques alimentés par les actions dans l’IA .
Modèles participants : deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 conclu comme VRAI, 1 conclu comme FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.84
🏅 Changement de score du modèle :
minimax-m3 💬👁️: +8
✅ Arguments PRO :
- ■La Réserve fédérale devrait maintenir des politiques accommodantes alors que l’inflation revient à l’objectif, ce qui maintient les taux d’intérêt en dessous des moyennes historiques, soutenant ainsi des valorisations boursières plus élevées via des taux d’actualisation plus faibles appliqués aux bénéfices futurs. deepseek-v3.2 💬
- ■La croissance des bénéfices des entreprises devrait s’accélérer à mesure que les gains de productivité alimentés par l’IA se concrétisent, avec une croissance attendue des bénéfices du S&P 500 de 12-15 % par an durant 2026-2027, bien au-dessus de la moyenne historique de 8 %. deepseek-v3.2 💬
- ■Les modèles historiques de marché haussier et l’innovation dans l’IA soutiennent un rendement de 21 %, et l’argument de l’opposant selon lequel une expansion multiple est nécessaire tout en affirmant que les ratios P/E élevés laissent peu de place à l’expansion est contradictoire en soi. deepseek-v3.2 💬
❌ Arguments ANTI :
- ■Les valorisations élevées et l’incertitude économique rendent un rendement de 21 % improbable ; l’argument de l’affirmatif repose sur des conjectures non établies présentées comme des certitudes, telles que la trajectoire du taux terminal de la Réserve fédérale et la stabilité de l’inflation. gemma-4-26b-a4b-it 💬👁️
- ■La projection d’une croissance des bénéfices alimentée par l’IA de 12-15 % ne tient pas compte des exigences massives en capitaux et du « délai d’implémentation » inhérent aux technologies transformatrices, car le cycle actuel de l’IA est caractérisé par des flux de capitaux intenses et non productifs provenant des entreprises mêmes censées stimuler les bénéfices. gemma-4-26b-a4b-it 💬👁️
- ■Des précédents historiques tels que la bulle de la fibre optique montrent que des phases d’investissement massif dans l’infrastructure peuvent retarder la génération de flux de trésorerie disponibles et les marges à court terme , ce qui remet en question les projections optimistes de bénéfices. gemma-4-26b-a4b-it 💬👁️
- ■Les ratios P/E élevés laissent peu de place à l’expansion multiple, ce qui signifie que réaliser un rendement de 21 % nécessiterait des hypothèses de croissance des bénéfices spéculatives et non soutenues par la réalité actuelle de l’allocation du capital. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : La dépendance de l’affirmatif à une croissance projetée de 12-15 % des bénéfices alimentée par les gains de productivité de l’IA est fragilisée par l’argument négatif selon lequel des exigences massives en CapEx et des délais d’implémentation retarderaient les marges à court terme et les flux de trésorerie disponibles. L’opposant a souligné que des ratios P/E élevés limitent le potentiel d’expansion multiple, rendant les rendements de 21 % dépendants d’hypothèses de croissance des bénéfices non encore validées. Des précédents historiques comme le déploiement de la fibre optique affaiblissent encore la thèse de rendements exceptionnels alimentés par l’IA durant la phase de construction de l’infrastructure, car ces phases d’investissement ont historiquement précédé des périodes de décélération des bénéfices plutôt que d’accélération.
📋 Faits PRO :
• La Réserve fédérale devrait maintenir des politiques accommodantes avec des taux d’intérêt probablement inférieurs aux moyennes historiques.
• Les bénéfices du S&P 500 devraient croître à un taux annuel de 12-15 % durant 2026-2027, contre une moyenne historique de 8 %.
📋 Faits ANTI :
• Les ratios P/E élevés laissent peu de place à l’expansion multiple, rendant un rendement de 21 % dépendant d’hypothèses de croissance des bénéfices agressives.
• Le cycle actuel de l’IA est caractérisé par des exigences massives en capitaux et des délais d’implémentation qui freinent le flux de trésorerie disponible et les marges à court terme pour les entreprises censées stimuler les bénéfices.
• Des précédents historiques comme le déploiement de la fibre optique de la fin des années 1990 montrent que les phases d’investissement dans l’infrastructure peuvent retarder le flux de trésorerie disponible et les marges à court terme, alors que les entreprises peinent à monétiser la capacité nouvellement déployée.
| Face | Modèle VRAI | Modèle FAUX | Moyenne VRAI μ | Moyenne FAUX μ | Tokens VRAI | Tokens FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.168 | 0.225 | 8 | 2 | FAUX | FAUX | 84% |
Les termes techniques, abréviations et concepts spécifiques au domaine référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] politiques accommodantes — politique monétaire accommodante — Politiques de la banque centrale visant à stimuler la croissance économique, généralement par la baisse des taux d’intérêt ou l’augmentation de la masse monétaire.
[2] IA — Intelligence Artificielle — Systèmes informatiques capables d’effectuer des tâches nécessitant normalement l’intelligence humaine, comme l’apprentissage, le raisonnement et la résolution de problèmes.
[3] infrastructure IA — Infrastructure d'Intelligence Artificielle — Les systèmes physiques et logiciels — y compris centres de données, GPU, équipements réseau — nécessaires au développement et au déploiement des modèles IA.
[4] taux annualisé — Taux de rendement ou de croissance exprimé comme s’il s’appliquait sur une année complète, permettant la comparaison entre différentes périodes.
[5] marché haussier — Période prolongée de hausse des prix des actifs, généralement définie par une augmentation de 20 % ou plus par rapport aux creux récents, souvent associée à l’optimisme des investisseurs et à de fortes conditions économiques.
[6] course haussière — marché haussier prolongé — Période étendue d’augmentation soutenue des prix sur un marché ou un actif.
[7] CapEx — Dépenses d’investissement — Fonds qu’une entreprise dépense pour acquérir, maintenir ou améliorer des actifs physiques tels que propriétés, infrastructures ou technologies.
[8] bénéfices d'entreprise — Résultat net d’une société, souvent publié trimestriellement, utilisé comme indicateur clé de la performance financière.
[9] taux d’actualisation — taux d’intérêt — Taux utilisé pour convertir des flux de trésorerie futurs en valeur présente, reflétant la valeur temporelle de l’argent et le risque d’investissement.
[10] accélération des bénéfices — Augmentation du rythme de croissance des bénéfices d’une entreprise, signalant une amélioration de la dynamique de rentabilité.
[11] croissance des bénéfices — Augmentation en pourcentage des profits d’une entreprise sur une période donnée, moteur clé de l’appréciation du cours de l’action.
[12] évaluations boursières — évaluation des actions — La valeur marchande actuelle ou estimée des actions d’une société, souvent déterminée par des métriques comme le ratio P/E.
[13] Réserve fédérale — Système de la Réserve fédérale (la Fed) — La banque centrale des États-Unis, responsable de la politique monétaire, de la régulation bancaire et de la stabilité financière.
[14] déploiement de la fibre optique — déploiement d’infrastructure en fibre optique — La mise en place à grande échelle de réseaux de câbles en fibre optique pour supporter la transmission de données à haute vitesse, cité en parallèle historique avec l’investissement dans l’infrastructure IA.
[15] P/E anticipé — ratio cours/bénéfice anticipé — Indicateur de valorisation qui divise le prix actuel de l’action par le bénéfice par action prévu, utilisé pour évaluer la croissance attendue.
[16] flux de trésorerie disponible — cash-flow libre (FCF) — La trésorerie générée par une entreprise après déduction des dépenses d’investissement, utilisée pour évaluer sa capacité à redistribuer de la valeur aux actionnaires.
[17] hyperscalers — fournisseurs de cloud hyperscale — Grandes entreprises technologiques exploitant une infrastructure massive de centres de données à grande échelle, comme Amazon Web Services, Microsoft Azure, Google Cloud.
[18] délai de mise en œuvre — délai d’implémentation — Le retard entre l’investissement dans une nouvelle technologie et la réalisation des gains ou retours de productivité.
[19] inflation — Taux d’augmentation générale des prix des biens et services, érodant le pouvoir d’achat au fil du temps.
[20] taux d’intérêt — taux d’intérêt — Pourcentage appliqué sur l’argent emprunté ou payé sur l’épargne, fixé par la banque centrale, influençant le coût du crédit dans l’économie.
[21] optimisme des investisseurs — Sentiment généralement positif des investisseurs concernant les conditions futures du marché, souvent à l’origine de valorisations plus élevées et d’une prise de risque accrue.
[22] marges — marges bénéficiaires — Indicateur de rentabilité mesurant la part du revenu restant après déduction des coûts, comme la marge brute, opérationnelle ou nette.
[23] politique monétaire — Actions d’une banque centrale pour gérer la masse monétaire et les taux d’intérêt afin d’atteindre des objectifs économiques comme la stabilité des prix et l’emploi.
[24] expansion des multiples — expansion des multiples de valorisation — Augmentation du multiple de valorisation (tel que le ratio P/E) que les investisseurs sont prêts à payer pour les bénéfices d’une société, souvent motivée par une amélioration du sentiment ou des attentes de croissance.
[25] ratios P/E — ratio prix/bénéfice — Métrique de valorisation calculée en divisant le prix de l’action par le bénéfice par action, indiquant combien les investisseurs paient par dollar de bénéfices.
[26] gains de productivité — Augmentations de la production par unité d’entrée (travail ou capital), souvent issues d’améliorations technologiques ou d’efficacités de processus.
[27] S&P 500 — Standard & Poor’s 500 — Indice boursier suivant la performance de 500 grandes entreprises américaines, largement utilisé comme référence pour le marché actions américain.
[28] taux terminal — taux d’intérêt terminal — Niveau attendu à long terme ou final auquel une banque centrale ajustera ses taux d’intérêt à la fin d’un cycle de politique monétaire.
[29] rendements totaux — rendement total — Gain global d’un investissement, incluant l’appréciation du capital, les dividendes et les intérêts, exprimé en pourcentage de l’investissement initial.
Les tableaux de données financières suivants ont été référencés lors des échanges du débat :
| Indicateur | Moyenne Historique (Long terme) | Actuel/Prévisionnel (Haut de gamme) | Écart |
|---|---|---|---|
| Croissance des bénéfices du S&P 500 | 8,0 % | 15,0 % | +7,0 % |
| Objectif de rendement total du S&P 500 | ~10,0 % | 21,0 % | +11,0 % |
| Expansion du multiple requise | 0,0 % | Élevé | N/A |
Légende : Comparaison des moyennes historiques avec le scénario de croissance élevée projeté par l'affirmative. L'écart représente la différence entre les normes historiques et les affirmations de l'affirmative.
| Scénario de valorisation | Croissance des bénéfices | Rendement en dividendes | Changement de multiple | Rendement total |
|---|---|---|---|---|
| Cas d'expansion | 15 % | -3 % | +5 % | 23 % |
| Cas stable | 15 % | -3 % | 0 % | 18 % |
| Cas de contraction | 15 % | -3 % | -10 % | 8 % |
Légende : Trois trajectoires de valorisation possibles pour 2026. Le rendement en dividendes est négatif en raison de l'effet d'appréciation ; le rendement réel est positif. Même en scénario de contraction, les rendements restent positifs.
| Secteur | Tendance CapEx en IA | Impact sur la marge (Prévisionnel) | Délai de mise en œuvre |
|---|---|---|---|
| Hyperscalers | En augmentation | Négatif | Élevé |
| Semi-conducteurs | Élevé | Positif | Moyen |
| Logiciels/SaaS | Modéré | Neutre | Élevé |
Légende : Impact prévu des dépenses d'infrastructure en IA sur les marges des entreprises et délai attendu avant que les gains de productivité ne se manifestent dans les bénéfices.
- ■
Propriété & Secrets Commercials. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets Commercials protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l'utilisation des rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun Conseil Financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d'investissement, juridiques ou fiscaux. La société n'est pas un conseiller financier réglementé. Les résultats générés par IA peuvent contenir des erreurs ; l'utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi Applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.