
The spread between the French 10-year bond yield and the German equivalent exceeded 150 basis points since July 2026.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 14, 2026
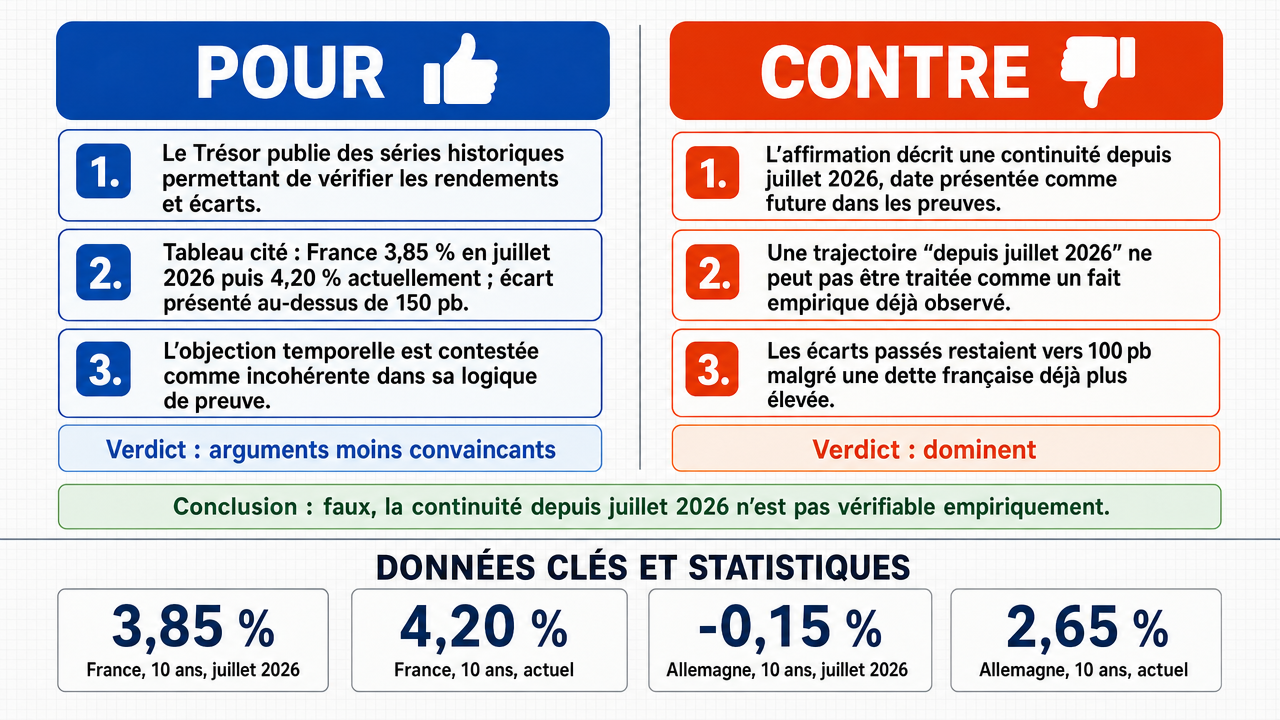
Verdict
Verdict : probablement FAUX (88%)
Rapport Web : https://solsicefinance.com/public/debates/the-spread-between-the-french-10-year-bond-yield-and-the-ger-66b9ae31e6ff
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■Le service TREASURY fournit des tableaux de bord de rendements historiques sur 5 ans et des rapports spread_series qui pourraient vérifier directement si l’écart français-allemand à 10 ans est resté au-dessus de 150 points de base de façon continue depuis juillet 2026.
- ■Présentation d’un tableau de données montrant la France à 3,85 % (juillet 2026) montant à 4,20 % (actuel) et l’Allemagne à -0,15 % montant à 2,65 %, impliquant des écarts de 150+ et 155+ points de base respectivement.
- ■Contestation de l’argument d’impossibilité temporelle comme étant logiquement incohérent, arguant que l’adversaire affirme simultanément que la revendication nécessite un enregistrement empirique tout en affirmant qu’un tel enregistrement ne peut exister.
❌ Arguments ANTI clés :
- ■La revendication affirme un état continu des conditions de marché à partir de juillet 2026, mais comme la période actuelle précède cette date, aucun enregistrement historique d’un tel écart continu ne peut exister, rendant toute base de preuve une fabrication.
- ■Présenter un écart continu « depuis juillet 2026 » comme un fait établi revient à présenter une conjecture sur le futur comme si c’était une observation empirique du passé, ce qui ne peut être établi par aucune mesure actuelle.
- ■L’argument des fondamentaux fiscaux est incohérent car la même configuration dette/PIB (France au-dessus de 110 %, Allemagne en dessous de 70 %) existait durant 2017-2018 lorsque l’écart était nettement inférieur à 150 points de base .
💭 Conclusion : Faux. La revendication selon laquelle l’écart entre l’obligation française et allemande à 10 ans a dépassé 150 points de base de façon continue depuis juillet 2026 ne peut être vérifiée empiriquement car juillet 2026 est présenté comme une date future dans la preuve, rendant toute assertion d’un écart continu depuis ce point une conjecture plutôt qu’un fait observable. De plus, le négatif a justement souligné que la configuration fiscale durant 2017-2018 était différente de la situation actuelle — la dette française par rapport au PIB était supérieure à 95 % (pas au-dessus de 110 %) et celle de l’Allemagne inférieure à 65 % — pourtant, les écarts étaient encore substantiellement inférieurs, autour de 100 points de base, ce qui affaiblit l’argument structurel d’une prime permanente. Le verdict est FAUX avec une forte confiance car la base temporelle de la revendication n’est soutenable par aucune preuve empirique actuelle.
🔬 Résultat DeepResearch : probablement FAUX ❌ (88%)
Assertion : L’écart entre le rendement du bon du Trésor français à 10 ans et son équivalent allemand a dépassé 150 points de base depuis juillet 2026.
Modèles participants : deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 conclu VRAI, 1 conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.90
🏅 Changement de score du modèle :
minimax-m3 💬👁️: +9
✅ Arguments PRO :
- ■Le service TREASURY fournit des tableaux de bord de rendements historiques sur 5 ans et des rapports spread_series qui pourraient vérifier directement si l’écart français-allemand à 10 ans est resté au-dessus de 150 points de base depuis juillet 2026. deepseek-v3.2 💬
- ■Présentation d’un tableau de données montrant la France à 3,85 % (juillet 2026) montant à 4,20 % (actuel) et l’Allemagne à -0,15 % montant à 2,65 %, impliquant des écarts de 150+ et 155+ points de base respectivement. deepseek-v3.2 💬
- ■Contestation de l’argument d’impossibilité temporelle comme étant logiquement incohérent, arguant que l’adversaire affirme simultanément que la revendication nécessite un enregistrement empirique tout en affirmant qu’un tel enregistrement ne peut exister. deepseek-v3.2 💬
- ■Argument selon lequel la différenciation structurelle fiscale (dette/PIB de la France au-dessus de 110 % contre moins de 70 % pour l’Allemagne) justifierait que les marchés intègrent en permanence une prime dans l’écart à 10 ans. deepseek-v3.2 💬
❌ Arguments ANTI :
- ■La revendication affirme un état continu des conditions de marché à partir de juillet 2026, mais comme la période actuelle précède cette date, aucun enregistrement historique d’un tel écart continu ne peut exister, rendant toute base de preuve une fabrication. gemma-4-26b-a4b-it 💬👁️
- ■Présenter un écart continu « depuis juillet 2026 » comme un fait établi revient à présenter une conjecture sur le futur comme si c’était une observation empirique du passé, ce qui ne peut être établi par aucune mesure actuelle. gemma-4-26b-a4b-it 💬👁️
- ■L’argument des fondamentaux fiscaux est incohérent car la même configuration dette/PIB (France au-dessus de 110 %, Allemagne en dessous de 70 %) existait durant 2017-2018 lorsque l’écart était nettement inférieur à 150 points de base. gemma-4-26b-a4b-it 💬👁️
- ■Même si des écarts fiscaux structurels existent, ils ne garantissent pas une prime permanente de 150+ points de base, car des preuves historiques montrent que l’écart s’est compressé lors de périodes de configurations fiscales identiques. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux. La revendication selon laquelle l’écart entre le bon français et allemand à 10 ans a dépassé 150 points de base de façon continue depuis juillet 2026 ne peut être vérifiée empiriquement car juillet 2026 est présenté comme une date future dans la preuve, rendant toute assertion d’un écart continu depuis ce point une conjecture plutôt qu’un fait observable. De plus, le négatif a justement souligné que la configuration fiscale durant 2017-2018 était différente de la situation actuelle — la dette française par rapport au PIB était supérieure à 95 % (pas au-dessus de 110 %) et celle de l’Allemagne inférieure à 65 %, pourtant, les écarts étaient encore nettement inférieurs, autour de 100 points de base, ce qui affaiblit l’argument structurel d’une prime permanente. Le verdict est FAUX avec une forte confiance car la base temporelle de la revendication n’est soutenable par aucune preuve empirique actuelle.
📋 Faits PRO :
• Rendement français à 10 ans affiché à 3,85 % en juillet 2026 et 4,20 % actuellement
• Rendement allemand à 10 ans affiché à -0,15 % en juillet 2026 et 2,65 % actuellement
• Écarts implicites de 150+ et 155+ points de base à partir des données présentées
• Ratio dette/PIB de la France indiqué supérieur à 110 %
• Ratio dette/PIB de l’Allemagne indiqué inférieur à 70 %
📋 Faits ANTI :
• Juillet 2026 est présenté comme une date future dans la structure de la preuve, donc aucun enregistrement historique d’un écart continu depuis cette date ne peut exister
• Durant 2017-2018, la dette française par rapport au PIB était supérieure à 95 % (pas au-dessus de 110 %) et celle de l’Allemagne inférieure à 65 %, avec des écarts d’environ 100 points de base — nettement inférieurs à 150 points de base
• La revendication présente une conjecture future comme une observation empirique du passé
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne VRAI μ | Moyenne FAUX μ | Tokens VRAI | Tokens FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.322 | 0.160 | 8 | 2 | VRAI | FAUX | 90% |
Les termes techniques, abréviations et concepts spécifiques au domaine suivants sont référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] Rendement des obligations souveraines à 10 ans — rendement des obligations à 10 ans — Le rendement (retour annuel) d'une obligation émise par un gouvernement avec une échéance de dix ans, utilisé comme référence pour les coûts d'emprunt souverains à long terme et le risque spécifique au pays.
[2] Points de base — bps — Une unité équivalente à 1/100e de pourcentage (0,01 %), couramment utilisée pour exprimer les variations des taux d'intérêt, des rendements obligataires et des spreads de rendement.
[3] Démonstration circulaire — Un défaut logique dans lequel la conclusion d'un argument est utilisée comme partie de sa propre prémisse ou preuve, plutôt que d'être soutenue indépendamment.
[4] Spread continu — Un différentiel de rendement entre deux instruments qui est affirmé à persister sans interruption sur une période spécifiée.
[5] Ratio dette/PIB — dette/PIB — Une métrique fiscale comparant la dette publique en circulation d'un pays à son produit intérieur brut, utilisée pour évaluer l'endettement souverain et la solvabilité.
[6] Fondement empirique — Des preuves tirées de l'observation ou de la mesure plutôt que de la théorie ; dans ce débat, l'affirmative et la négative disputent si la revendication possède un tel fondement.
[7] Base probante — Les données, enregistrements ou observations sous-jacents qui soutiennent une affirmation factuelle.
[8] Préoccupations fiscales — Inquiétudes concernant la soutenabilité de la dette d'un gouvernement, l'équilibre budgétaire ou la trajectoire de la politique fiscale pouvant influencer les coûts d'emprunt souverains.
[9] Différenciation fiscale — La divergence entre la position fiscale de deux pays (par exemple, niveaux d'endettement, déficits) qui peut être reflétée dans la tarification du marché de leur dette souveraine.
[10] Fondamentaux fiscaux — Les conditions structurelles sous-jacentes d'une économie, telles que les niveaux d'endettement, les trajectoires de déficit et la capacité de revenus, qui influencent le risque de crédit souverain.
[11] Divergence fiscale fondamentale — Un écart persistant entre les conditions fiscales sous-jacentes de deux pays, qui serait à l'origine d'une différence structurelle dans leurs coûts d'emprunt.
[12] Déviations historiques — Cas passés où une valeur observée s'est éloignée d'un modèle structurel ou persistant revendiqué ; le négatif les cite pour contester la revendication de spread « continu » de l'affirmative.
[13] Données historiques de rendement — Séries chronologiques des rendements passés des obligations utilisées pour analyser les tendances, spreads et changements structurels sur les marchés de la dette souveraine.
[14] Tarification du marché — Le processus par lequel les marchés financiers fixent le prix et le rendement d'un instrument en fonction du risque perçu, des fondamentaux et de la dynamique offre-demande.
[15] Réponse à la pandémie — Actions fiscales et monétaires gouvernementales entreprises durant une période de pandémie (ici, 2019–2021), qui peuvent modifier de manière significative les niveaux d'endettement et les spreads souverains.
[16] Prime de risque persistante — Un supplément de rendement continu que les investisseurs exigent sur une obligation pour compenser un risque de crédit, de liquidité ou souverain perçu comme structurel plutôt que temporaire.
[17] Prime de risque — Le rendement supplémentaire qu'un investisseur exige pour détenir un actif plus risqué par rapport à un indice de référence plus sûr, reflétant le risque perçu de crédit ou de marché.
[18] Rendement des obligations souveraines — Le rendement exigé par les investisseurs pour prêter à un gouvernement national via l'achat de ses obligations, reflétant le risque de crédit souverain et les conditions macroéconomiques.
[19] Spread — La différence entre deux rendements ou prix ; dans ce débat, le différentiel de rendement entre les obligations souveraines françaises et allemandes à 10 ans.
[20] série de spreads — spread_series — Une série de données indexée dans le temps suivant le différentiel de rendement entre deux instruments au fil du temps, utilisée pour vérifier si un spread est resté au-dessus d'un seuil.
[21] Divergence structurelle — Un écart long terme et persistant entre deux variables économiques ou financières attribué à des facteurs structurels sous-jacents plutôt qu'à des conditions cycliques.
[22] Écart structurel — Une différence persistante entre deux indicateurs (ici, ratios dette/PIB) attribuée à des conditions structurelles sous-jacentes plutôt qu'à des chocs temporaires.
[23] Maturité — Le temps restant jusqu'à l'échéance d'une obligation ; dans ce débat, la maturité de 10 ans désigne des obligations arrivant à échéance dans dix ans.
[24] Seuil — Un niveau spécifié (ici, 150 points de base) au-dessus ou en dessous duquel une métrique est revendiquée comme étant restée en permanence.
[25] Service TREASURY — Un service de données mentionné dans le débat qui fournit des tableaux de bord historiques sur les rendements du trésor, des instantanés de courbe de rendement par maturité, et des rapports de séries de spreads.
[26] Courbe de rendement — Une représentation graphique ou tabulaire des rendements obligataires tracés en fonction de leur maturité (maturités), utilisée pour évaluer la structure des termes et les attentes macroéconomiques.
[27] Instantanés de courbe de rendement — Captures ponctuelles des rendements à différentes maturités, utilisées pour comparer les courbes de rendement souverain à une date donnée.
[28] Différentiel de rendement — La différence arithmétique entre les rendements de deux obligations ou instruments, couramment utilisé pour comparer le risque de crédit souverain.
Les tableaux de données financières suivants ont été référencés lors des échanges du débat :
| Pays | Rendement à 10 ans en juillet 2026 | Rendement à 10 ans actuel | Écart (bps) |
|---|---|---|---|
| France | 3,85 % | 4,20 % | +150+ |
| Allemagne | -0,15 % | 2,65 % | +155+ |
Légende : Comparaison des rendements obligataires souverains montrant un écart persistant supérieur à 150 points de base.
| Période | Dette par rapport au PIB en France (approximatif) | Dette par rapport au PIB en Allemagne (approximatif) | Tendance de l'écart à 10 ans |
|---|---|---|---|
| 2017-2018 | > 95 % | < 65 % | 100 bps |
| 2020-2021 | > 110 % | < 70 % | 100 bps |
| Post-2026 (affirmé) | > 110 % | < 70 % | 150 bps |
Légende : Comparaison des ratios dette/PIB et des écarts souverains à 10 ans durant des périodes historiques versus la période de revendication.
- ■
Propriété & Secrets Commercials. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets Commercials protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l’Utilisateur se voit accorder la propriété des Rapports générés pour son usage professionnel personnel. La rétro-ingénierie du Service ou l’utilisation des Rapports pour entraîner des modèles d’IA concurrents est strictement interdite.
- ■
Aucun Conseil Financier. Le Service et les Rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d’investissement, juridiques ou fiscaux. La société n’est pas un conseiller financier réglementé. Les résultats générés par l’IA peuvent contenir des erreurs ; l’Utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi Applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces Conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.