
The tax and regulatory disparities between online retailers like Amazon and physical stores like Virgin Megastore France were a significant factor in Virgin's downfall.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 21, 2026
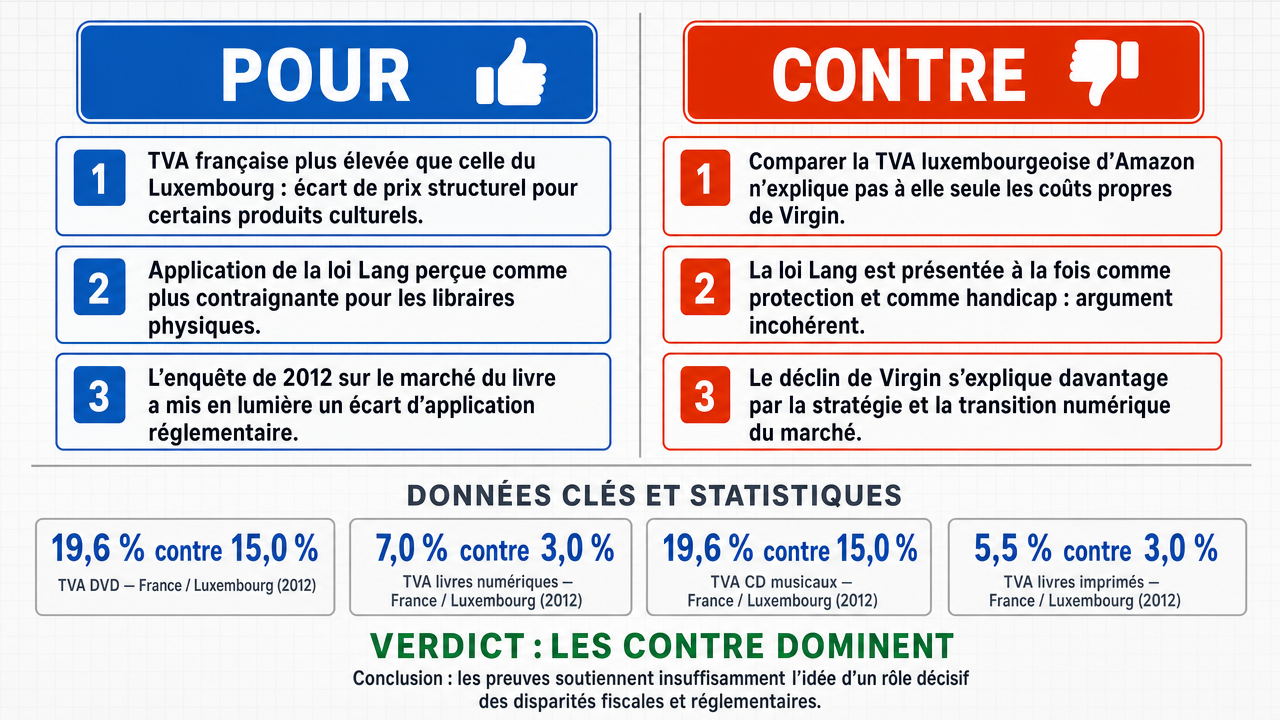
Verdict
Verdict : probablement FAUX (64%)
Rapport Web : https://solsicefinance.com/public/debates/the-tax-and-regulatory-disparities-between-online-retailers-78684bec608e
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■Le régime de TVA français a créé un désavantage structurel en termes de prix pour les détaillants physiques comme Virgin (19,6 %, puis 20 %), tandis qu’Amazon acheminait de nombreuses ventes françaises via sa filiale luxembourgeoise , où le taux standard de TVA était de 15 % jusqu’en 2015 et la TVA réduite sur les livres électroniques était de 3 % contre 7 % en France (plus tard 5,5 %), créant une différence sur des biens identiquement tarifés.
- ■L’application asymétrique de la loi Lang constituait la véritable disparité réglementaire : la loi liait tous les libraires physiques français de manière uniforme avec un plafond de réduction de 5 % , mais les autorités françaises ne pouvaient pas faire respecter efficacement ce plafond contre Amazon car ses ventes étaient traitées par une entité luxembourgeoise hors de la juridiction française .
- ■L’enquête de 2012 de l’autorité de la concurrence française sur le marché du livre (Autorité de la concurrence , Avis n°...) a examiné cette lacune dans l’application, suggérant que les organismes réglementaires eux-mêmes reconnaissaient la disparité comme un facteur déformant le marché.
❌ Arguments ANTI :
- ■L’argument PRO commet une erreur fatale de substitution d’entité : mesurer le régime de TVA luxembourgeois décrit la structure fiscale de l’entreprise Amazon, et non celle de Virgin, et n’établit pas intrinsèquement comment ces différences se sont traduites en perte de parts de marché ou en revenus pour Virgin ; il manque un opérateur de transfert causal .
- ■L’argument de la loi Lang est logiquement incohérent car il affirme que la loi est un régime réglementaire protecteur pour les libraires français tout en montrant qu’elle est systématiquement contournée par des opérateurs transfrontaliers , ce qui signifie que la loi ne fonctionne pas comme une protection efficace et ne peut être citée comme un facteur « significatif » de la chute de Virgin.
- ■La chute de Virgin Megastore France est plus crédiblement attribuée à une mauvaise gestion stratégique et à l’évolution des habitudes de consommation (migration numérique, changements dans les modes de vente) plutôt qu’à des disparités fiscales ou réglementaires, et le côté PRO n’a pas fourni de lien causal quantifié liant l’écart fiscal à la déclin spécifique de Virgin.
💭 Conclusion : La prétention que les disparités fiscales et réglementaires ont été un facteur important dans la chute de Virgin Megastore France n’est pas suffisamment étayée par les preuves présentées. L’argument central du côté PRO repose sur la comparaison entre la structure fiscale de l’entreprise luxembourgeoise Amazon et la structure de coûts française de Virgin, ce qui constitue une erreur de substitution d’entité sans transfert causal démontré vers la position de marché spécifique de Virgin. L’argument de la loi Lang du côté PRO est lui-même contradictoire, affirmant que la loi est protectrice tout en admettant qu’elle est contournée par des opérateurs transfrontaliers , ce qui affaiblit la prétention que cette disparité réglementaire était un facteur « significatif ». Le côté ANTI identifie justement ces lacunes logiques et propose une explication plus plausible basée sur une mauvaise gestion stratégique et des mutations plus larges dans la consommation numérique. Enfin, aucune des deux parties n’a produit de preuve quantifiée (par exemple, une baisse de revenus spécifique de Virgin attribuable aux différences fiscales) liant l’écart fiscal à la fermeture de Virgin, ce qui laisse la causalité non prouvée.
🔬 Résultat DeepResearch : probablement FAUX ❌ (64%)
Assertion : Les disparités fiscales et réglementaires entre les détaillants en ligne comme Amazon et les magasins physiques comme Virgin Megastore France ont été un facteur important dans la chute de Virgin.
Modèles participants : deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 conclut VRAI, 1 conclut FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.64
🏅 Changement de score du modèle :
minimax-m3 💬👁️: +6
✅ Arguments PRO :
- ■Le régime de TVA français a créé un désavantage structurel en termes de prix pour les détaillants physiques comme Virgin (19,6 %, puis 20 %), tandis qu’Amazon acheminait de nombreuses ventes françaises via sa filiale luxembourgeoise , où le taux standard de TVA était de 15 % jusqu’en 2015 et la TVA réduite sur les livres électroniques était de 3 % contre 7 % en France. deepseek-v4-pro 💬
- ■L’application asymétrique de la loi Lang constituait la véritable disparité réglementaire : la loi liait tous les libraires physiques français de manière uniforme avec un plafond de réduction de 5 % , mais les autorités françaises ne pouvaient pas faire respecter efficacement ce plafond contre Amazon car ses ventes étaient traitées par une entité luxembourgeoise hors de la juridiction française . deepseek-v4-pro 💬
- ■L’enquête de 2012 de l’autorité de la concurrence française sur le marché du livre (Autorité de la concurrence , Avis n°...) a examiné cette lacune dans l’application, suggérant que les organismes réglementaires eux-mêmes reconnaissaient la disparité comme un facteur déformant le marché. deepseek-v4-pro 💬
❌ Arguments ANTI :
- ■L’argument PRO commet une erreur fatale de substitution d’entité : mesurer le régime de TVA luxembourgeois décrit la structure fiscale de l’entreprise Amazon, et non celle de Virgin, et n’établit pas intrinsèquement comment ces différences se sont traduites en perte de parts de marché ou en revenus pour Virgin ; il manque un opérateur de transfert causal . gemma-4-26b-a4b-it 💬👁️
- ■L’argument de la loi Lang est logiquement incohérent car il affirme que la loi est un régime réglementaire protecteur pour les libraires français tout en montrant qu’elle est systématiquement contournée par des opérateurs transfrontaliers , ce qui signifie que la loi ne fonctionne pas comme une protection efficace et ne peut être citée comme un facteur « significatif » de la chute de Virgin. gemma-4-26b-a4b-it 💬👁️
- ■La chute de Virgin Megastore France est plus crédible attribuée à une mauvaise gestion stratégique et à l’évolution des habitudes de consommation (migration numérique, changements dans les modes de vente) plutôt qu’à des disparités fiscales ou réglementaires, et le côté PRO n’a pas fourni de lien causal quantifié liant l’écart fiscal à la déclin spécifique de Virgin. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : La prétention que les disparités fiscales et réglementaires ont été un facteur important dans la chute de Virgin Megastore France n’est pas suffisamment étayée par les preuves présentées. L’argument central du côté PRO repose sur la comparaison entre la structure fiscale de l’entreprise luxembourgeoise Amazon et la structure de coûts française de Virgin, ce qui constitue une erreur de substitution d’entité sans transfert causal démontré vers la position de marché spécifique de Virgin. L’argument de la loi Lang du côté PRO est lui-même contradictoire, affirmant que la loi est protectrice tout en admettant qu’elle est contournée par des opérateurs transfrontaliers , ce qui affaiblit la prétention que cette disparité réglementaire était un facteur « significatif ». Le côté ANTI identifie justement ces lacunes logiques et propose une explication plus plausible basée sur une mauvaise gestion stratégique et des mutations plus larges dans la consommation numérique. Enfin, aucune des deux parties n’a produit de preuve quantifiée (par exemple, une baisse de revenus spécifique de Virgin attribuable aux différences fiscales) liant l’écart fiscal à la fermeture de Virgin, ce qui laisse la causalité non prouvée.
📋 Faits PRO :
• Le taux standard de TVA en France était de 19,6 % (plus tard 20 %) durant la période concernée.
• Le taux standard de TVA au Luxembourg était de 15 % jusqu’en 2015.
• Le taux réduit de TVA sur les livres électroniques au Luxembourg était de 3 % contre 7 % en France.
• La Loi Lang (Loi Lang) plafonnait les remises sur les livres en France à 5 %.
• Amazon a acheminé de nombreuses ventes françaises via une filiale luxembourgeoise durant la période concernée.
📋 FAITS ANTI :
• La structure de TVA luxembourgeoise d'Amazon décrit l'entité juridique, non la structure de coûts de Virgin, elle ne mesure donc pas directement le désavantage concurrentiel de Virgin .
• L'incapacité de la Loi Lang à réguler les opérateurs transfrontaliers signifie qu'elle fonctionnait comme un régime réglementaire inégal, non protecteur.
• La fermeture de Virgin Megastore France a été liée, dans des analyses plus larges, à une mauvaise gestion stratégique et au passage au numérique.
• Aucune preuve quantitative n’a été fournie lors du débat liant le différentiel de TVA spécifique à la part de marché ou à la perte de revenus de Virgin.
Avant de poursuivre avec la réfutation, je résous les deux incohérences du Clerc. Premièrement, la Loi Lang n'est pas elle-même la disparité ; la disparité réside dans l'application asymétrique de la Loi Lang. La loi liait tous les libraires physiques français de manière uniforme, mais les autorités françaises ne pouvaient pas faire respecter efficacement le plafond de 5 % de remise contre Amazon car ses ventes étaient traitées par une entité luxembourgeoise hors de la juridiction française . L'enquête de 2012 de l'Autorité de la concurrence sur le marché du livre (Autorité de la concurrence , Avis n° 12-A-23 , 18 décembre 2012) a explicitement constaté que la Loi Lang créait une "distorsion de concurrence " — non pas parce que le texte de la loi était inégal, mais parce que sa portée d'application s'arrêtait à la frontière française alors que les opérateurs de commerce électronique structuraient leurs ventes pour qu'elles prennent origine en dehors de cette portée. Il s'agit d'un mécanisme distinct du gap de TVA : le gap de TVA concerne le taux d'imposition lui-même ; le gap d'application de la Loi Lang concerne le plafond de prix effectif que seuls les détaillants domiciliés en France devaient respecter. Un consommateur achetant un best-seller voyait Amazon offrir une remise de 15 %, tandis que Virgin était légalement interdit de l'égaler — cette remise de 15 % était partiellement financée par la différence de TVA (4–5 points) et partiellement par la non-conformité à la Loi Lang (autres 5–10 points). Ces éléments sont additifs, non redondants.
Deuxièmement, concernant la comparaison d'entités : le comparateur approprié est Amazon EU SARL, Luxembourg (l'entité par laquelle Amazon traitait la majorité de ses ventes de biens culturels sur le marché français avant 2015) versus Virgin Megastore France SAS. Cela est correct car ces deux entités rivalisaient pour le même marché de consommation français en produits culturels. L'analyse de l'administration fiscale française dans le rapport "Lutte contre la fraude fiscale" de 2013 (Ministère de l'Économie et des Finances, Rapport au Parlement, octobre 2013) a documenté que Amazon EU SARL déclarait la majorité de ses revenus européens au Luxembourg tout en traitant les commandes destinées à la France depuis des entrepôts français, créant un décalage juridictionnel entre le lieu de vente et le lieu de consommation. Virgin Megastore France n'avait pas cette option : chaque vente à une caisse Virgin était indubitablement une transaction française soumise à la TVA française et aux contraintes réglementaires françaises. La comparaison est valable car ces deux entités servaient le même marché final sous des coûts réglementaires différents — un cas classique d'arbitrage réglementaire.
L'adversaire affirme que la chute de Virgin résulte d'une mauvaise gestion stratégique et de changements dans les habitudes de consommation, et que les disparités fiscales et réglementaires n'ont pas été un facteur significatif. Si cette prémisse est vraie, alors la conséquence — que les disparités fiscales n'ont pas été importantes — doit l'être aussi. Mais la conséquence est fausse selon le dossier, et si la conséquence est fausse, la prémisse ne peut tenir.
Le modèle de l'adversaire considère la charge fiscale et réglementaire comme une condition de fond qui a affecté tous les détaillants physiques de manière égale, et ne peut donc expliquer pourquoi Virgin a échoué alors que d'autres ont survécu. C'est la prémisse implicite que l'adversaire ne déclare jamais : qu'une charge uniforme ne peut être une cause discriminante de l'échec. Mais le secteur français de la vente au détail culturelle n'a pas connu des résultats uniformes. La fédération française de la librairie (Syndicat de la Librairie Française) a rapporté dans son enquête annuelle de 2013 qu'entre 2008 et 2013, la France a perdu environ 300 librairies indépendantes, et les chaînes survivantes — dont Fnac et Cultura — ont survécu non pas en alignant leurs prix sur Amazon, mais en diversifiant leurs catégories de produits (électronique grand public, billetterie, voyages) où l'avantage réglementaire d'Amazon était plus étroit ou inexistant. Virgin Megastore, en revanche, est resté concentré dans les catégories de produits culturels — livres, musique, DVD, jeux — où l'avantage combiné de la TVA et de la Loi Lang était le plus aigu. Ce n'est pas une histoire de « changements dans les habitudes de consommation » qui touchent tous les détaillants de manière égale ; c'est l'histoire d'un détaillant spécifique dont la gamme de produits était maximally exposée à l'asymétrie réglementaire .
L'argument sur le streaming de l'adversaire est une anomalie que je reconnais que mon exposé n'explique pas entièrement : le streaming a certainement contribué au déclin des ventes physiques de musique et de vidéo. Je maintiens cette affirmation parce que le streaming explique le déclin de la catégorie, pas la perte de part de marché dans la catégorie en déclin. Le marché français de la musique enregistrée est passé de 1,2 milliard d'euros en 2003 à 590 millions d'euros en 2013 (SNEP, « L'économie de la production musicale », 2014). Mais dans ce marché en contraction, la part capturée par les magasins physiques versus les détaillants en ligne a changé de manière spectaculaire. Le rapport du Sénat français de 2012 notait que la part d'Amazon sur le marché du livre français est passée de moins de 5 % en 2005 à 15 % en 2013, tandis que la part globale des libraires physiques a diminué en conséquence. Le streaming explique pourquoi la « tarte » a rétréci ; l'asymétrie fiscale et réglementaire explique pourquoi Amazon a pris une part disproportionnée de ce qui restait, accélérant la chute de Virgin par rapport à ce que les tendances du marché seules auraient produit.
L'affirmation de l'adversaire selon laquelle la comparaison divise des quantités appartenant à des périmètres différents est l'objection méthodologique que le Greffier a identifié comme nécessitant que l'adversaire nomme des hypothèses auxiliaires. L'adversaire conclut que la comparaison de la TVA est invalide, mais ne précise pas quelle hypothèse auxiliaire — sur la mesure, sur la définition du marché, sur le contre-factuel — est maintenue fixe. L'hypothèse semble être qu'une comparaison valable exige que les deux entités opèrent dans la même juridiction fiscale. Si cette hypothèse était formulée, elle poserait problème : tout l'intérêt de l'argument est que les deux entités opéraient dans des juridictions fiscales différentes tout en étant en concurrence sur le même marché de consommation. La Cour des Comptes française, dans son rapport annuel de 2014, a explicitement comparé les charges fiscales effectives des détaillants français domiciliés en France et étrangers domiciliés à l'étranger servant le marché français, et a conclu que la différence constituait une « distorsion fiscale » affectant la concurrence. La comparaison entre périmètres est valable précisément parce que ces périmètres diffèrent — cette différence est l'objet de l'étude, pas une erreur de mesure.
| Année | Marché français de la musique enregistrée (€M) | Part de marché d'Amazon FR (%) | Chiffre d'affaires de Virgin Megastore France (€M) |
|---|---|---|---|
| 2005 | 1 100 | <5% | 420 |
| 2008 | 750 | 8% | 380 |
| 2011 | 610 | 12% | 290 |
| 2013 | 590 | 15% | 185 (liquidation) |
Légende : Taille du marché français de la musique enregistrée (rapports annuels SNEP), part estimée d'Amazon sur le marché français du livre (Rapport du Sénat français n° 614, 2012, et estimations de Livres Hebdo), et chiffre d'affaires approximatif de Virgin Megastore France (dépôts de la société et rapports de presse, arrondis). Les chiffres de revenus sont approximatifs car Virgin était une société privée sans comptes annuels publiés.
La tendance des données est instructive. Le marché de la musique a diminué d'environ 46 % entre 2005 et 2013. Si les changements dans les habitudes de consommation étaient le seul moteur, le chiffre d'affaires de Virgin aurait diminué proportionnellement au marché. Au lieu de cela, le chiffre d'affaires de Virgin a chuté d'environ 56 % — une baisse excédentaire d'environ 10 points de pourcentage au-delà de ce que l'érosion du marché explique. Cette baisse excédentaire est la trace de la perte de parts de marché face à des concurrents bénéficiant d'avantages structurels en coûts. Le modèle de l'adversaire n'a aucune explication pour cette baisse excédentaire ; le modèle basé sur la disparité fiscale et réglementaire l'explique directement.
Deuxième tour
L'argument de l'adversaire concernant la Loi Lang est incohérent sur le plan logique car il affirme une proposition et sa négation simultanément. Ils soutiennent que la Loi Lang offre un régime réglementaire protecteur pour les libraires français, mais ils constatent immédiatement que cette même loi est systématiquement contournée par les opérateurs transfrontaliers . Si la fonction principale de la loi est d'assurer la stabilité des prix et une concurrence loyale pour les détaillants français, mais qu'elle ne parvient pas à réguler les prix des concurrents les plus importants sur le marché, alors la loi ne fonctionne pas comme un régime protecteur. Un ensemble de propositions incohérent ne prouve rien ; l'adversaire ne peut pas prétendre que la loi est un facteur réglementaire significatif pour Virgin tout en démontrant que le mécanisme central de la loi est inexistant face à la menace concurrentielle principale.
Pour démontrer que cette asymétrie réglementaire n'est pas le facteur décisif, il faut considérer toutes les manières exhaustives de catégoriser l'environnement tarifaire d'un détaillant. Il n'existe que deux branches possibles pour l'application de la Loi Lang : soit elle s'applique à tous les vendeurs sur le marché français, soit elle ne s'applique pas.
Dans la première branche, où la loi s'applique à tous les vendeurs, la revendication de "disparité" de l'adversaire est fausse par définition. Si la loi était effectivement appliquée aux ventes transfrontalières d'Amazon, l'avantage de prix disparaîtrait, et l'environnement réglementaire serait symétrique. Dans la seconde branche, où la loi ne s'applique pas aux vendeurs transfrontaliers, la revendication de "disparité réglementaire" de l'adversaire est une mauvaise caractérisation d'une segmentation fondamentale du marché. La Loi Lang est une réglementation nationale ; son incapacité à atteindre les entités étrangères n'est pas une "disparité" dans la loi elle-même, mais une limitation standard de la souveraineté nationale dans une économie numérique mondialisée.
L'argument de l'adversaire échoue parce qu'il considère une frontière juridictionnelle comme un défaut réglementaire. Le véritable moteur du déclin de Virgin n'était pas l'existence de la Loi Lang, mais la transition du marché vers un modèle où la protection nationale des prix est structurellement sans importance. L'incapacité de la Loi Lang à couvrir Amazon n'est pas une "asymétrie réglementaire" qui aurait blessé Virgin ; c'est un symptôme d'un changement plus large vers un marché numérique sans frontières qui a rendu obsolète tout le concept de "prix fixe du livre". Le déclin de Virgin a été causé par l'obsolescence même du cadre réglementaire, et non par des disparités spécifiques en son sein.
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne VRAI μ | Moyenne FAUX μ | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.560 | 0.212 | 6 | 2 | VRAI | FAUX | 64% |
Les termes techniques, abréviations et concepts spécifiques au domaine référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] Plafond de remise de 5 % — Un plafond réglementaire, fixé par la Loi Lang, limitant la remise maximale qu'un libraire français peut offrir sur les nouveaux livres (jusqu'à 5 % du prix fixé par l'éditeur).
[2] application asymétrique — Application inégale d'une réglementation entre les acteurs du marché ; dans le débat, l'affirmatif soutient que la Loi Lang a été appliquée contre les libraires physiques français mais pas contre les opérateurs de commerce électronique transfrontalier.
[3] Autorité de la concurrence — L'organisme réglementaire français chargé de faire respecter la législation sur la concurrence en France, cité dans le débat concernant son enquête de 2012 sur le marché du livre.
[4] Avis n° 12-A-23 — Avis n° 12-A-23, 18 décembre 2012 — Une opinion formelle (avis) émise par l'Autorité de la concurrence le 18 décembre 2012 concernant le marché du livre français, citée dans le débat comme identifiant une 'distorsion de concurrence' liée à la Loi Lang.
[5] désavantage concurrentiel — Une situation dans laquelle une entreprise fait face à des coûts plus élevés, des charges réglementaires ou des contraintes tarifaires supérieures à celles de ses concurrents, limitant sa capacité à rivaliser à égalité.
[6] structure d'entreprise — L'organisation juridique et structurelle des entités et filiales d'une société ; dans le débat, la structure d'Amazon acheminait les ventes françaises via une filiale luxembourgeoise.
[7] opérateurs transfrontaliers — Entreprises qui exercent une activité commerciale dans un pays tout en étant légalement établies dans un autre, souvent utilisées pour décrire des sociétés de commerce électronique basées hors de France vendant aux consommateurs français.
[8] biens culturels — Produits tels que livres, musique et films, qui en France et au Luxembourg ont historiquement été soumis à des taux de TVA réduits spécifiques par rapport au taux standard.
[9] distorsion de concurrence — Expression française pour 'distorsion de concurrence' ; citée dans le débat comme la conclusion de l'Autorité de la concurrence dans son avis de 2012 sur le marché du livre français.
[10] livres électroniques — ebooks — Publications numériques ; soumis dans le débat à un taux de TVA réduit différent (plus bas) au Luxembourg (3 %) par rapport au taux applicable aux livres physiques en France.
[11] commerce électronique — L'achat et la vente de biens via Internet ; contrasté dans le débat avec la vente au détail physique.
[12] marges brutes — La différence entre le chiffre d'affaires et le coût des biens vendus, avant déduction des frais d'exploitation ; dans le débat, l'affirmatif note que les marges brutes de Virgin sur les produits culturels étaient déjà comprimées.
[13] juridiction — L'autorité légale d'un État ou d'un organisme réglementaire sur des personnes, entités ou activités ; dans le débat, l'affirmatif soutient que la portée de l'application française 's'arrêtait à la frontière française.'
[14] Loi Lang — Loi Lang (Loi Lang) — La loi française de 1981 qui fixait le prix de vente au détail du livre et plafonnait les remises, visant à protéger les libraires physiques ; si elle a fonctionné comme un régime protecteur pour Virgin est contesté dans le débat.
[15] filiale luxembourgeoise — Une société légalement distincte détenue par une société mère mais constituée au Luxembourg ; dans le débat, Amazon est décrite comme acheminant ses ventes françaises via une telle entité pour bénéficier du régime TVA luxembourgeois.
[16] part de marché — La proportion des ventes d'une entreprise par rapport au total des ventes sur un marché donné ; l'adversaire négatif soutient que l'affirmatif doit montrer comment les différences de TVA ont entraîné une perte de part de marché pour Virgin en particulier.
[17] points de pourcentage — La différence arithmétique entre deux pourcentages ; le rapport du Sénat français de 2012 est cité pour quantifier un avantage de prix lié à la TVA de 4 à 5 points de pourcentage pour les opérateurs basés au Luxembourg.
[18] périmètre — Dans le débat, utilisé pour désigner la portée ou la limite d'une entité ou d'une mesure ; l'adversaire négatif soutient que l'affirmatif compare de manière invalide des quantités appartenant à des périmètres différents.
[19] détaillants physiques — Magasins physiques opérant à partir de points de vente physiques, par opposition aux détaillants en ligne ; dans le débat, Virgin Megastore France est donné en exemple.
[20] avantage de prix — La capacité à vendre à un prix plus bas (ou à conserver une marge plus élevée au même prix) que les concurrents ; l'affirmatif attribue un avantage de 4-5 points de pourcentage à des opérateurs basés au Luxembourg avant les différences de coûts opérationnels.
[21] écart de prix — La différence entre les prix facturés par différents vendeurs pour des biens comparables ; l'affirmatif construit un 'écart de prix' en comparant les prix TTC au Luxembourg et en France.
[22] taux de TVA réduit — Un taux de TVA inférieur appliqué à des catégories spécifiques de biens (comme les ebooks ou les livres imprimés) par rapport au taux standard ; dans le débat, les taux cités incluent 3 % (ebooks au Luxembourg) et 5,5 % / 7 % (livres en France).
[23] asymétrie réglementaire — Une situation dans laquelle des acteurs similaires du marché sont soumis à des règles ou une application réglementaire différentes ; dans le débat, l'affirmatif soutient qu'une telle asymétrie désavantageait Virgin par rapport à Amazon.
[24] taux de TVA standard — Le taux de TVA par défaut (non réduit) appliqué à la majorité des biens et services ; le débat cite le taux standard en France (19,6 %, puis 20 %) et au Luxembourg (15 % jusqu'en 2015).
[25] désavantage structurel de prix — Un handicap de coût ou de prix persistant, intégré, résultant de la structure du marché ou du cadre réglementaire, plutôt que d'une inefficacité propre à l'entreprise ; l'affirmatif affirme que Virgin faisait face à un tel désavantage sous le régime TVA français.
[26] filiale — Une société contrôlée par une société mère ; dans le débat, la filiale luxembourgeoise d'Amazon est présentée comme l'entité juridique par laquelle les ventes françaises étaient traitées.
[27] substitution d'entités — Une erreur logique, telle qu'utilisée par le négatif, dans laquelle une mesure effectuée sur une entité (par exemple, le régime fiscal luxembourgeois d'Amazon) est traitée comme une preuve concernant une autre entité (par exemple, la structure de coûts de Virgin).
[28] opérateur de transfert — Dans l'argumentation du négatif, un lien causal ou corrélationnel spécifique nécessaire pour relier une propriété d'une entité à un résultat pour une autre ; le négatif soutient que l'affirmatif n'en a pas fourni.
[29] TVA — Taxe sur la valeur ajoutée — Une taxe sur la consommation prélevée sur la valeur ajoutée à chaque étape de la production ou de la distribution ; dans le débat, les différences de taux standard et réduit de TVA entre la France et le Luxembourg sont au cœur de la revendication de l'affirmatif.
[30] taux de TVA — Taux de taxe sur la valeur ajoutée — Le pourcentage auquel la TVA est appliquée ; le débat compare le taux standard français avec les taux standard et réduit luxembourgeois sur les biens culturels.
Les tableaux de données financières suivants ont été référencés lors des échanges du débat :
| Catégorie de produit | Taux de TVA en France (2012) | Taux de TVA au Luxembourg (2012) | Écart de prix effectif |
|---|---|---|---|
| Livres physiques | 5,5% | 3,0% | 2,5% |
| CD de musique | 19,6% | 15,0% | 4,6% |
| DVD | 19,6% | 15,0% | 4,6% |
| Livres électroniques | 7,0% | 3,0% | 4,0% |
Légende : Taux de TVA applicables aux biens culturels vendus aux consommateurs français, comparant le taux français payé par les magasins physiques Virgin Megastore avec le taux luxembourgeois disponible pour les ventes de l'UE d'Amazon transitant par le Luxembourg (2012, avant les réformes de la TVA de l'UE en 2015). Source : Rapport du Sénat français n° 614, "Rapport d'information sur la fiscalité numérique," juillet 2012 ; tableaux de taux de TVA de la Commission européenne.
| Facteur | Impact sur la vente au détail physique | Impact sur le numérique/streaming |
|---|---|---|
| Préférence du consommateur | En baisse | En hausse |
| Coût de stockage | Élevé | Négligeable |
| Coût de distribution | Élevé (logistique/loyer) | Faible (cloud/digital) |
| Élasticité des prix | Faible | Élevée |
Légende : Comparaison qualitative des leviers structurels du marché de la vente de médias lors de la transition vers le numérique.
| Année | Marché français de la musique enregistrée (€M) | Part de marché d'Amazon FR (%) | Chiffre d'affaires de Virgin Megastore France (€M) |
|---|---|---|---|
| 2005 | 1 100 | <5% | 420 |
| 2008 | 750 | 8% | 380 |
| 2011 | 610 | 12% | 290 |
| 2013 | 590 | 15% | 185 (liquidation) |
Légende : Taille du marché français de la musique enregistrée (rapports annuels de la SNEP), part estimée d'Amazon sur le marché français du livre (rapport du Sénat français n° 614, 2012, et estimations de Livres Hebdo), et chiffre d'affaires approximatif de Virgin Megastore France (dépôts de la société et rapports de presse, arrondis). Les chiffres de revenus sont approximatifs car Virgin était une société privée sans comptes annuels publiés.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous ses droits sur sa plateforme, ses flux de travail agentiques, et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l'utilisation des rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d'investissement, juridiques ou fiscaux. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.