
The total tax burden (excise tax and VAT) on SP95 E10 fuel in France is, as of 2026-10-11, slightly over one euro per liter
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 11, 2026
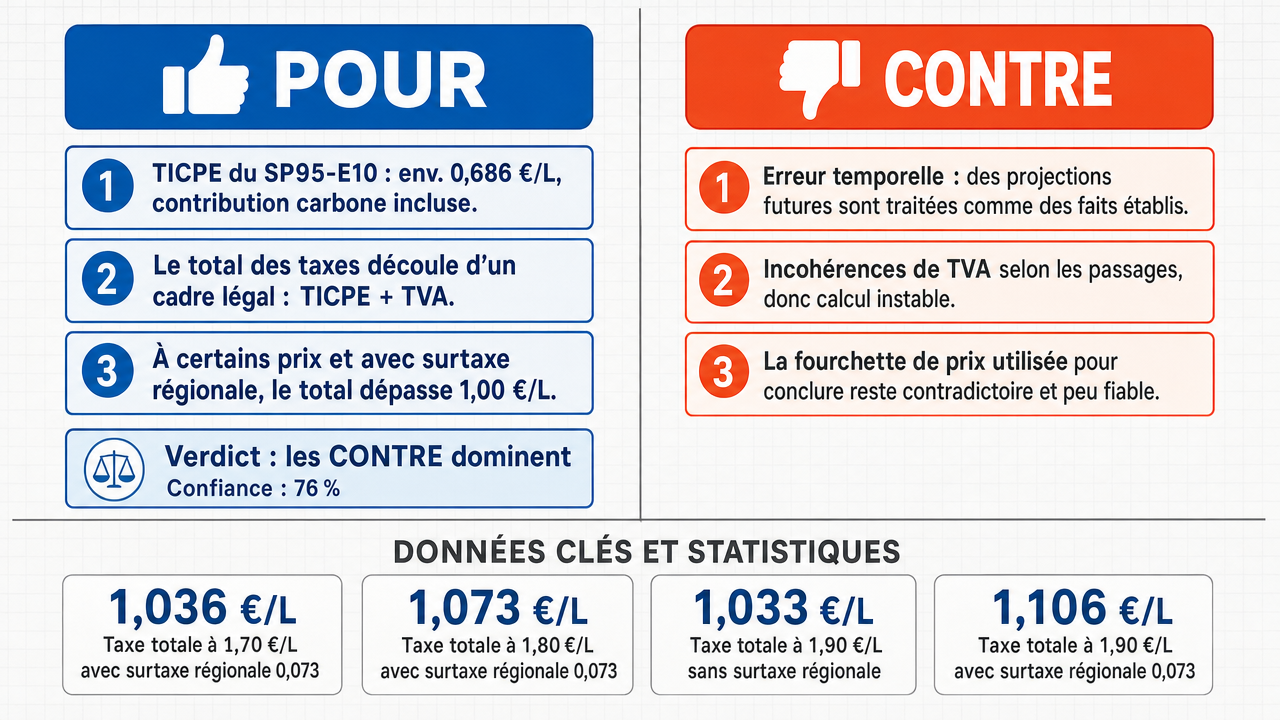
Verdict
Verdict : probablement FAUX (76%)
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■La TICPE française pour le SP95 E10 est fixée par l’Article 265 bis du Code des douanes à environ 68,60 € par hectolitre (0,686 €/L), incluant la contribution carbone absorbée dans le taux de base d’ici 2024, plus une composante régionale pouvant atteindre 0,073 €/L dans des régions comme Île-de-France et Hauts-de-France, formant un seuil d’accise dominant.
- ■Le total de la taxe est une identité légale plutôt qu’une corrélation extrapolée : le prix à la consommation du SP95 E10 est construit à partir de deux paramètres législatifs (TICPE et la TVA à 20% appliquée sur un prix TTC de TICPE) et d’un résidu de marché, ainsi le ratio taxe/prix de 57–60% résulte de cette identité, non d’une corrélation historique importée.
❌ Arguments ANTI :
- ■L’affirmatif commet une erreur temporelle fondamentale en traitant des projections futures (marges de raffinage 2026 , discipline de l’offre OPEC+) comme des faits établis pour fixer une valeur fiscale précise au 11 octobre 2026, ce qui relève de la conjecture plutôt que de la preuve d’un état à l’instant T.
- ■Le modèle de l’affirmatif présente une instabilité arithmétique : ils citent une composante TVA de 0,29–0,31 € par litre en un endroit, mais leur propre tableau indique une TVA de 0,277 € à un prix de 1,70 €, montrant une incohérence interne qui rend l’instrument trop grossier pour trancher la question.
- ■L’affirmatif s’appuie sur une fourchette de prix en pompe de 1,80–1,90 € pour déduire le total de la taxe, mais les composants utilisés pour définir ce total sont eux-mêmes conflictuels, ce qui compromet la conclusion selon laquelle la charge fiscale totale dépasse 1,00 €/L.
💭 Conclusion : Faux. La charge fiscale combinée d’accise et de TVA sur le SP95 E10 en France au 11 octobre 2026 ne peut être établie comme légèrement supérieure à un euro par litre sur la base des preuves présentées. Le cas de l’affirmatif reposait sur la projection des prix futurs en pompe et l’application de taux fiscaux législatifs, mais le négatif a identifié une faille temporelle critique : la revendication concerne une date future précise (octobre 2026) et dépend de marges de raffinage conjecturales et de conditions de marché qui ne se sont pas encore matérialisées. De plus, l’arithmétique propre de l’affirmatif était incohérente en interne, le chiffre de TVA de 0,277 €/L à 1,70 € contredisant le calcul correct de 0,283 €/L selon la formule énoncée, ce qui affaiblit la précision nécessaire pour affirmer que la charge fiscale dépasse le seuil de 1,00 €/L.
🔬 Résultat DeepResearch : probablement FAUX ❌ (76%)
Assertion : La charge fiscale totale (taxe d’accise et TVA) sur le carburant SP95 E10 en France est, au 2026-10-11, légèrement supérieure à un euro par litre
Modèles participants : deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 conclu VRAI, 1 conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par camp : VRAI=0.00, FAUX=0.76
🏅 Changement de score du modèle :
minimax-m3 💬👁️ : +8
✅ Arguments PRO :
- ■La TICPE française pour le SP95 E10 est fixée par l’Article 265 bis du Code des douanes à environ 68,60 € par hectolitre (0,686 €/L), incluant la contribution carbone absorbée dans le taux de base d’ici 2024, plus une composante régionale pouvant atteindre 0,073 €/L dans des régions comme Île-de-France et Hauts-de-France. deepseek-v3.2 💬
- ■Le total de la taxe est une identité légale plutôt qu’une corrélation extrapolée : le prix à la consommation du SP95 E10 est construit à partir de deux paramètres législatifs (TICPE et la TVA à 20% appliquée sur un prix TTC de TICPE) et d’un résidu de marché, ainsi le ratio taxe/prix de 57–60% résulte de cette identité, non d’une corrélation historique importée. deepseek-v3.2 💬
❌ Arguments ANTI :
- ■L’affirmatif commet une erreur temporelle fondamentale en traitant des projections futures (marges de raffinage 2026 , discipline de l’offre OPEC+) comme des faits établis pour fixer une valeur fiscale précise au 11 octobre 2026, ce qui relève de la conjecture plutôt que de la preuve d’un état à l’instant T. gemma-4-26b-a4b-it 💬👁️
- ■Le modèle de l’affirmatif présente une instabilité arithmétique : ils citent une composante TVA de 0,29–0,31 € par litre en un endroit, mais leur propre tableau indique une TVA de 0,277 € à un prix de 1,70 €, montrant une incohérence interne qui rend l’instrument trop grossier pour trancher la question. gemma-4-26b-a4b-it 💬👁️
- ■L’affirmatif s’appuie sur une fourchette de prix en pompe de 1,80–1,90 € pour déduire le total de la taxe, mais les composants utilisés pour définir ce total sont eux-mêmes conflictuels, ce qui affaiblit la conclusion que la charge fiscale totale dépasse 1,00 €/L. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux. La charge fiscale combinée d’accise et de TVA sur le SP95 E10 en France au 11 octobre 2026 ne peut être établie comme légèrement supérieure à un euro par litre sur la base des preuves présentées. La position de l’affirmatif reposait sur la projection des prix futurs en pompe et l’application de taux fiscaux législatifs, mais le négatif a identifié une faille temporelle critique : la revendication concerne une date future précise (octobre 2026) et dépend de marges de raffinage conjecturales et de conditions de marché qui ne se sont pas encore matérialisées. De plus, l’arithmétique propre de l’affirmatif était incohérente, le chiffre de TVA de 0,277 €/L à 1,70 € contredisant le calcul correct de 0,283 €/L selon la formule énoncée, ce qui affaiblit la précision nécessaire pour affirmer que la charge fiscale dépasse le seuil de 1,00 €/L.
📋 Faits PRO :
• La TICPE française pour le SP95 E10 est fixée par l’Article 265 bis du Code général des impôts à environ 68,60 € par hectolitre (0,686 €/L).
• De nombreuses régions françaises prélèvent une composante régionale de TICPE de 0,073 € par litre.
• Le taux standard de TVA en France est de 20%, appliqué sur le prix TTC incluant la TICPE.
📋 Faits ANTI :
• La propre tableau de l’affirmatif indiquait une composante TVA de 0,277 € par litre à 1,70 €, alors que l’application de la formule énoncée (20% sur une base TTC de la taxe) à ce prix donne 0,283 €, montrant une incohérence interne.
• La déduction de l’affirmatif dépendait d’une projection de prix en pompe de 1,80–1,90 € par litre pour octobre 2026, ce qui est une projection future plutôt qu’une donnée établie.
• La revendication concerne une date future précise (11 octobre 2026) pour laquelle les marges de raffinage et les conditions d’offre OPEC+ ne sont pas encore connues.
| Face-off | Modèle VRAI | Modèle FAUX | Moyenne μ VRAI | Moyenne μ FAUX | Tokens VRAI | Tokens FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.689 | 0.190 | 8 | 2 | VRAI | FAUX | 76% |
Les termes techniques, abréviations et concepts spécifiques au domaine référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l’entrée correspondante ci-dessous.
[1] ad valorem — Une taxe calculée en pourcentage de la valeur ou du prix d’un bien, plutôt qu’en montant fixe par unité de volume ou de poids ; dans le débat, la TVA est décrite comme ad valorem alors que la TICPE ne l’est pas.
[2] Article 265 bis — Code des douanes, Article 265 bis — Disposition du Code des douanes français citée dans le débat comme la base légale fixant le taux de duty volumétrique spécifique (TICPE) pour l’essence sans plomb à environ 68,60 € par hectolitre.
[3] Article 266 — Code général des impôts, Article 266, I, 1° — Disposition du Code général des impôts français citée dans le débat comme définissant la base taxable pour la TVA, qui inclut expressément les droits d’accise autres que la TVA elle-même.
[4] Article 278 — Code général des impôts, Article 278 — Disposition du Code général des impôts français citée dans le débat comme fixant le taux standard de TVA français à 20 %.
[5] contribution climat — contribution climat — Composante liée au carbone de la taxe d’accise française sur les produits énergétiques qui, selon l’affirmatif, a été intégralement absorbée dans la base TICPE d’ici 2024.
[6] Code des douanes — Code des douanes français — Le code juridique français régissant les douanes et les taxes d’accise, cité dans le débat comme source de la disposition fixant le taux de la TICPE (Article 265 bis).
[7] Code général des impôts — Code général des impôts français — Le code juridique français régissant la fiscalité directe et indirecte, cité dans le débat comme source des dispositions relatives à la TVA (Articles 266 et 278).
[8] contribution climat — contribution carbone — La composante carbone française intégrée dans les droits d’accise sur l’énergie, mentionnée dans le débat comme ayant été fusionnée dans la base TICPE d’ici 2024.
[9] pétrole brut — Pétrole non raffiné extrait du sol, utilisé dans le débat pour illustrer que la TICPE volumétrique ne diminue pas lorsque les prix du brut chutent.
[10] DGEC — Direction Générale de l'Énergie et du Climat — La direction générale française de l’énergie et du climat, citée dans le débat comme source officielle des données sur le taux de la TICPE.
[11] taxe d’accise — Taxe prélevée sur des biens spécifiques, généralement exprimée par unité de volume ou de poids plutôt que sur la valeur ; en France appliquée aux produits énergétiques sous la forme de la TICPE.
[12] hectolitre — Unité de volume équivalant à 100 litres, utilisée dans le débat comme base légale pour fixer le taux de la TICPE française (environ 68,60 € par hectolitre, soit 0,686 € par litre).
[13] OPEP+ — Organisation des pays exportateurs de pétrole et alliés — Groupe de pays producteurs de pétrole coordonnant leur politique de production, cité dans le débat comme source de volatilité de l’offre affectant les prix futurs à la pompe.
[14] part régionale — composante régionale de la TICPE — Surtaxe régionale sur la TICPE française que la plupart des régions peuvent appliquer jusqu’à un plafond statutaire, citée dans le débat comme pouvant aller jusqu’à 0,073 € par litre (appliquée au maximum en Île-de-France et Hauts-de-France).
[15] prix à la pompe — Prix de vente au détail de l’essence à la station-service, toutes taxes comprises (TTC), utilisé dans le débat comme base à partir de laquelle la composante TVA est déduite.
[16] marges de raffinage — Marge bénéficiaire réalisée par les raffineurs entre le coût du pétrole brut et le prix de gros des produits raffinés, citée dans le débat comme une variable volatile affectant les prix futurs à la pompe.
[17] SP95 E10 — Sans Plomb 95 E10 — Essence sans plomb française avec un indice d’octane de 95 contenant jusqu’à 10 % d’éthanol, le carburant dont la charge fiscale combinée fait l’objet du débat.
[18] SP98 — Sans Plomb 98 — Essence sans plomb française avec un indice d’octane de 98, mentionnée dans le débat comme un autre carburant soumis au même taux de TICPE que le SP95 E10.
[19] droit spécifique — Duty exprimé en montant fixe par unité physique (par exemple, par hectolitre), par opposition à un droit ad valorem ; la forme prise par la TICPE française.
[20] charge fiscale — Montant total de taxes imposées sur un bien ou un contribuable ; dans le débat, désigne la TICPE combinée et la TVA par litre d’essence SP95 E10.
[21] corrélation taxe-prix — Rapport entre la taxe totale et le prix de vente au détail, cité dans le débat comme ayant historiquement varié entre 57 % et 60 % pour l’essence française ; le caractère affirmatif qualifie ce chiffre d’un résultat d’une identité légale plutôt que d’une corrélation empirique, ce que conteste le négatif.
[22] base taxable — Montant monétaire sur lequel une taxe est calculée ; dans le débat, la base taxable de la TVA française inclut expressément les droits d’accise autres que la TVA elle-même, de sorte que TVA = 20 % × (prix hors taxes + TICPE).
[23] TICPE — Taxe intérieure de consommation sur les produits énergétiques — La taxe d’accise française sur les produits énergétiques, une taxe volumétrique spécifique appliquée par hectolitre aux carburants comme le SP95 E10 et le SP98.
[24] TTC — Toutes Taxes Comprises — Désignation française d’un prix toutes taxes comprises, utilisée dans le débat pour désigner le prix à la pompe à partir duquel la composante TVA est déduite via l’identité TVA = P/6.
[25] TVA — Taxe sur la valeur ajoutée — La taxe française sur la valeur ajoutée, prélevée à un taux standard de 20 % et appliquée dans le débat à une base taxable incluant la TICPE.
[26] taxe sur la valeur ajoutée — TVA — Taxe à la consommation appliquée à la valeur ajoutée à chaque étape de la production ; en France, elle est prélevée à 20 % sur une base incluant les droits d’accise, de sorte que la composante TVA équivaut à un-sixième du prix TTC à la pompe.
[27] volumétrique — Se rapportant à une taxe ou un droit exprimé par unité de volume physique (par exemple, par litre ou hectolitre), contrairement à l’ad valorem ; la TICPE est décrite dans le débat comme un droit volumétrique qui établit un plancher inamovible sous la charge fiscale totale.
Les tableaux de données financières suivants ont été mentionnés lors des échanges du débat :
| Composant | Estimation basse (€ /L) | Estimation haute (€ /L) |
|---|---|---|
| TICPE nationale | 0,686 | 0,686 |
| Supplément régional | 0,000 | 0,073 |
| TVA (à 1,70 €/L) | 0,277 | 0,277 |
| Charge fiscale totale | 0,963 | 1,036 |
Légende : Composantes fiscales estimées pour le SP95 E10 en fonction de différentes surtaxes régionales et d’un prix de pompe inférieur à 1,70 €/L. La charge fiscale totale varie considérablement en fonction du prix du marché réel et de la juridiction.
| Scénario | Composant TICPE (€/L) | Prix de pompe d’équilibre pour une taxe de 1,00 € (€/L) |
|---|---|---|
| TICPE nationale + surtaxe régionale maximale | 0,759 | 1,446 |
| TICPE nationale uniquement | 0,686 | 1,884 |
Légende : Prix de pompe (toutes TTC, euros par litre) auxquels la TICPE + TVA sur le SP95 E10 atteint exactement 1,00 €/L, dérivés de T = TICPE + P/6 avec le taux de 20 % sur une base incluant le droit. Taux selon le Code général des impôts, Articles 265 bis, 266 et 278.
| Scénario de prix (€/L) | Surtaxe régionale | Taxe totale (€/L) | Statut |
|---|---|---|---|
| 1,70 | 0,000 | 0,963 | Inférieur à 1,00 € |
| 1,70 | 0,073 | 1,036 | Au-dessus de 1,00 € |
| 1,80 | 0,000 | 1,000 | Seuil |
| 1,80 | 0,073 | 1,073 | Au-dessus de 1,00 € |
| 1,90 | 0,000 | 1,033 | Au-dessus de 1,00 € |
| 1,90 | 0,073 | 1,106 | Au-dessus de 1,00 € |
Légende : Calcul de la taxe totale (TICPE + surtaxe régionale + TVA à 20 % sur la base incluant le droit) à différents prix. Notez qu’à 1,70 €/L sans surtaxe régionale, l’affirmation d’un fardeau > 1,00 € est fausse.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l’Utilisateur se voit accorder la propriété des Rapports générés pour son usage professionnel personnel. La rétro-ingénierie du Service ou l’utilisation des Rapports pour entraîner des modèles d’IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le Service et les Rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d’investissement, juridiques ou fiscaux. La société n’est pas un conseiller financier réglementé. Les résultats générés par l’IA peuvent contenir des erreurs ; l’Utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces Conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.