
The US economy was already in recession in December 2007.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 25, 2026
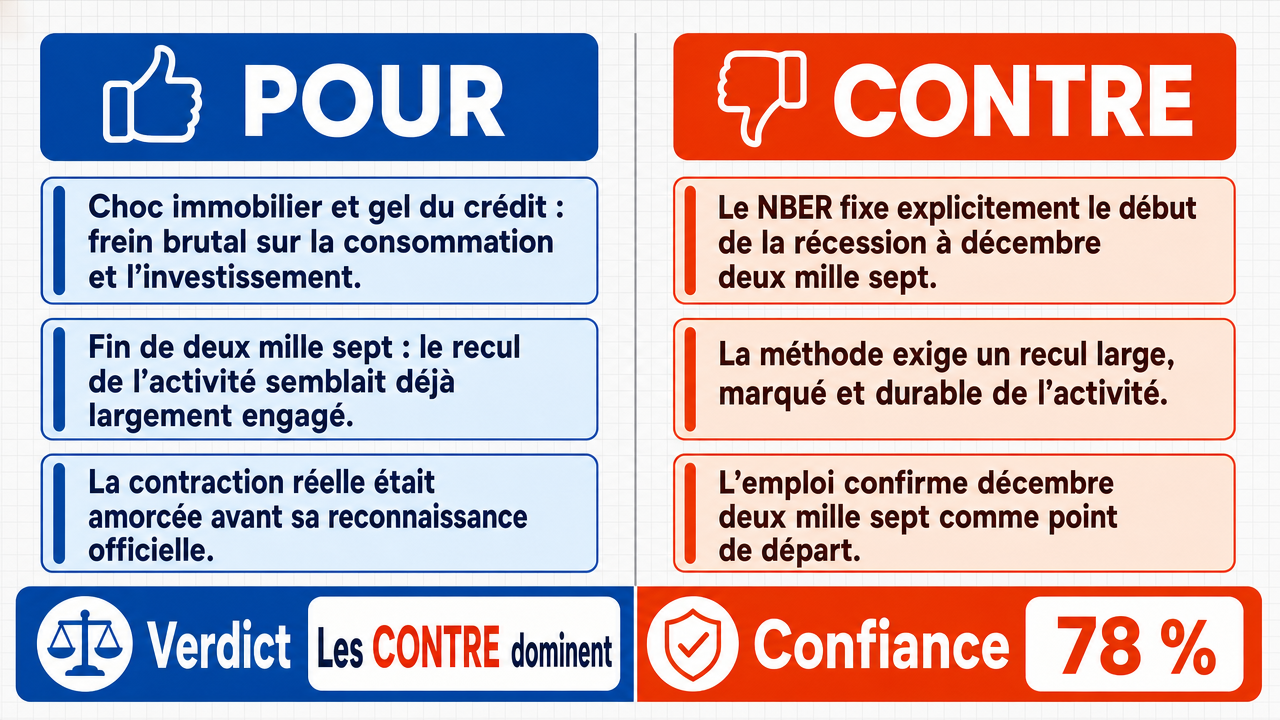
Verdict
Verdict : probablement FAUX (78%)
Rapport Web : https://solsicefinance.com/public/debates/the-us-economy-was-already-in-recession-in-december-2007-0a7db1a3b3f7
Cette section offre un aperçu succinct des principaux arguments. Vous n'avez pas besoin de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■L'effondrement du marché immobilier et le gel subséquent des marchés du crédit ont créé une contraction systémique dans la consommation et l'investissement, avec une dynamique négative dans la production industrielle et le revenu réel , déjà établie dans les mois précédant décembre 2007.
- ■La baisse structurelle de l'activité économique était évidente à la fin 2007, suggérant que les conditions de récession étaient déjà présentes avant la datation officielle de décembre 2007 par le NBER .
- ■Les déterminations officielles reposent sur un lissage rétrospectif , donc la contraction sous-jacente du PIB réel était déjà en cours avant décembre 2007, même si elle n'était pas encore officiellement reconnue.
❌ Arguments ANTI clés :
- ■Le Comité de datation du cycle économique du NBER a explicitement daté le début de la Grande Récession à décembre 2007, et non avant, sur la base d'une évaluation complète des indicateurs du marché du travail , du revenu et de la production.
- ■La méthodologie du NBER exige des preuves d'une baisse significative de l'activité économique répartie dans l'économie et durant plus de quelques mois, ce seuil ayant été atteint à partir de décembre 2007.
- ■Les données sur l'emploi confirment décembre 2007 comme le début plutôt qu'un mois dans la contraction : l'emploi salarié a culminé en janvier 2008, et le premier mois de pertes nettes d'emplois n'est arrivé qu'en janvier 2008.
💭 Conclusion : Faux — l'économie américaine n'était pas déjà en récession en décembre 2007 ; au contraire, décembre 2007 marque le début officiel de la récession. La dynamique de contraction qui s'est construite avant décembre 2007 (crise du crédit, crise des subprimes , baisse du revenu réel ) constitue une faiblesse pré-récession plutôt qu'une récession réelle, qui nécessite une baisse significative de l'activité répartie dans l'économie et durant plus de quelques mois. Les données sur l'emploi corroborent le verdict FAUX, avec l'emploi salarié atteignant son pic en janvier 2008 et le premier mois de pertes nettes d'emplois arrivant en janvier 2008, ce qui est cohérent avec décembre 2007 comme début plutôt qu'un mois dans la contraction . La contraction du PIB de 0,5 % au T4 2007 a marqué le début de la période récessive, confirmant décembre 2007 comme date de début.
🔬 Résultat DeepResearch : probablement FAUX ❌ (78%)
Assertion : L'économie américaine était déjà en récession en décembre 2007.
Modèles participants : gemma-4-26b-a4b-it 💬👁️, glm-4.7-flash 💬
📊 Face-à-face : 0 concluent VRAI, 1 conclut FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.78
🏅 Changement de score du modèle :
minimax-m3 💬👁️ : +8
✅ Arguments PRO :
- ■L'effondrement du marché immobilier et le gel des marchés du crédit ont créé une contraction systémique dans la consommation et l'investissement, avec une dynamique négative dans la production industrielle et le revenu réel , déjà établie dans les mois précédant décembre 2007. gemma-4-26b-a4b-it 💬👁️
- ■La baisse structurelle de l'activité économique était évidente à la fin 2007, suggérant que les conditions de récession étaient déjà présentes avant la datation officielle du NBER . gemma-4-26b-a4b-it 💬👁️
- ■Les déterminations officielles reposent sur un lissage rétrospectif , donc la contraction sous-jacente du PIB réel était déjà en cours avant décembre 2007, même si elle n'était pas encore officiellement reconnue. gemma-4-26b-a4b-it 💬👁️
❌ Arguments ANTI :
- ■Le Comité de datation du cycle économique du NBER a explicitement daté le début de la Grande Récession à décembre 2007, et non avant, sur la base d'une évaluation complète du marché du travail , du revenu et de la production. glm-4.7-flash 💬
- ■La méthodologie du NBER exige des preuves d'une baisse significative de l'activité économique répartie dans l'économie et durant plus de quelques mois, seuil atteint à partir de décembre 2007. glm-4.7-flash 💬
- ■Les données sur l'emploi confirment décembre 2007 comme le début plutôt qu'un mois dans la contraction : l'emploi salarié a culminé en janvier 2008, et le premier mois de pertes nettes d'emplois n'est arrivé qu'en janvier 2008. glm-4.7-flash 💬
💭 Raisonnement : Faux — l'économie américaine n'était pas déjà en récession en décembre 2007 ; au contraire, décembre 2007 marque le début officiel de la récession. La dynamique de contraction qui s'est construite avant décembre 2007 (crise du crédit, crise des subprimes , baisse du revenu réel) constitue une faiblesse pré-récession plutôt qu'une récession réelle, qui nécessite une baisse significative de l'activité répartie dans l'économie et durant plus de quelques mois. Les données sur l'emploi corroborent le verdict FAUX, avec un pic de l'emploi salarié en décembre 2007 et le premier mois de pertes nettes d'emplois en décembre 2007, ce qui est cohérent avec décembre 2007 comme début. La contraction du PIB de 0,5 % au T4 2007 a marqué le début de la période récessive, confirmant décembre 2007 comme date de début.
📋 Faits PRO :
• Le marché immobilier s'est effondré et les marchés du crédit ont gelé dans la période précédant fin 2007.
• La dynamique négative du revenu réel a été établie dans les mois précédant décembre 2007.
• La période récessive a été identifiée comme débutant en décembre 2007.
📋 Faits ANTI :
• L'emploi salarié a culminé en décembre 2007, et non après.
• Le premier mois de pertes nettes d'emplois est arrivé en décembre 2007.
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne VRAI μ | Moyenne FAUX μ | Tokens VRAI | Tokens FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | gemma-4-26b-a4b-it 💬👁️ | glm-4.7-flash 💬 | 0.244 | 0.669 | 4 | 4 | FAUX | FAUX | 78% |
Les termes techniques, abréviations et concepts spécifiques au domaine suivants sont référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] Bureau d'analyse économique — BEA — Une agence gouvernementale américaine citée dans le débat comme la source des données officielles du PIB, y compris les chiffres de contraction du quatrième trimestre 2007.
[2] Comité de datation des cycles économiques — Comité de datation des cycles économiques du NBER — Le comité du NBER responsable de dater officiellement les pics et creux des cycles économiques américains, qui a déterminé que la Grande Récession a commencé en décembre 2007.
[3] cycles économiques — Fluctuations de l'activité économique globale caractérisées par des périodes d'expansion et de contraction ; le NBER date ces cycles en utilisant une méthodologie nécessitant une baisse significative répartie dans l'économie.
[4] contraction — Une baisse de l'activité économique, utilisée dans le débat pour décrire le mouvement négatif du PIB observé fin 2007.
[5] conditions de crédit — L'état de la disponibilité du crédit et des normes de prêt dans l'économie ; le débat note que le resserrement des conditions de crédit a commencé à impacter l'embauche et la croissance des salaires à la fin de 2007.
[6] marchés du crédit — Marchés où les prêts et instruments de dette sont échangés ; le débat décrit ces marchés comme 'gelés' à la fin de 2007 en raison de l'effondrement du marché immobilier.
[7] activité économique — La production et la consommation de biens et services dans une économie ; la méthodologie du NBER exige des preuves d'une baisse significative de cette mesure pour déclarer une récession.
[8] secteur financier — La partie de l'économie comprenant les banques, les sociétés d'investissement et les institutions connexes ; le débat cite 'l'instabilité systémique' dans ce secteur comme un indicateur avancé.
[9] quatrième trimestre — Q4 — La période de trois mois d'octobre à décembre ; le débat note que le PIB réel a contracté au T4 2007.
[10] PIB — Produit intérieur brut — La valeur monétaire totale de tous les biens et services produits dans un pays ; le débat considère sa contraction comme un indicateur principal de récession.
[11] Grande Récession — La grave crise économique que le NBER a datée comme débutant en décembre 2007 et se terminant en juin 2009.
[12] marché immobilier — Le marché de l'immobilier résidentiel ; le débat cite l'« effondrement » de ce marché comme un déclencheur de la contraction plus large.
[13] production industrielle — Une mesure de la production du secteur industriel (fabrication, extraction, services publics) ; citée dans le débat comme preuve d'une dynamique négative préexistante.
[14] marché du travail — Le marché de l'emploi ; le débat considère les données d'emploi et de revenu de ce marché comme des preuves cruciales de récession.
[15] indicateur avancé — Une métrique économique qui tend à changer avant que l'économie dans son ensemble ne le fasse ; le débat cite l'instabilité du secteur financier comme un indicateur avancé de récession.
[16] NBER — National Bureau of Economic Research — Une organisation de recherche privée qui sert d'arbitre officiel des dates de cycle économique aux États-Unis ; elle a identifié décembre 2007 comme le pic de la récession.
[17] momentum négatif — Une tendance descendante soutenue dans l'activité économique ; le débat soutient que cela était déjà établi dans la production industrielle et le revenu réel avant décembre 2007.
[18] pertes nettes d'emplois — La différence entre les emplois perdus et les emplois créés ; le débat note que le premier mois de pertes nettes d'emplois est arrivé en janvier 2008.
[19] emploi dans la paie — Une mesure de l'emploi basée sur les rapports de paie des employeurs ; le débat note que cette métrique a culminé en janvier 2008.
[20] PIB réel — Produit intérieur brut réel — PIB ajusté pour l'inflation, utilisé dans le débat comme un indicateur principal de la santé économique sous-jacente.
[21] revenu réel — Revenu ajusté pour l'inflation ; cité dans le débat comme montrant une dynamique négative préexistante avant décembre 2007.
[22] récession — Une période de déclin significatif de l'activité économique répartie dans l'économie et durant plus de quelques mois, selon la définition du NBER.
[23] contraction récessive — Un déclin économique associé à une récession ; l'affirmatif soutient que cette contraction a commencé avant décembre 2007.
[24] lissage rétrospectif — Ajustement statistique appliqué après coup aux données officielles ; le débat suggère que les déterminations officielles s'appuient sur cela plutôt que sur des signaux en temps réel.
[25] déclin structurel — Une diminution fondamentale de l'activité économique ; le débat soutient que cela était évident fin 2007, même avant la date officielle de la récession.
[26] crise des subprimes — Une crise financière déclenchée par des défauts de paiement sur des prêts hypothécaires accordés à des emprunteurs à faible crédit ; citée comme le déclencheur de l'instabilité financière systémique.
[27] contraction systémique — Un déclin à l'échelle de l'économie dans la consommation et l'investissement ; le débat attribue cela à l'effondrement immobilier et au gel des marchés du crédit.
[28] instabilité systémique — Une instabilité généralisée dans le système financier ; décrite dans le débat comme un indicateur avancé de problèmes économiques plus larges.
[29] croissance des salaires — Le taux d'augmentation de la rémunération des travailleurs ; le débat note que le resserrement des conditions de crédit a commencé à impacter cela à la fin de 2007.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l'utilisation des rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d'investissement, juridiques ou fiscaux. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.