
The vast majority of individual traders, specifically 95%, fail to achieve long-term success in trading primarily because they deviate from their own profitable strategies due to emotional interference or 'strategy hopping'.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 20, 2026
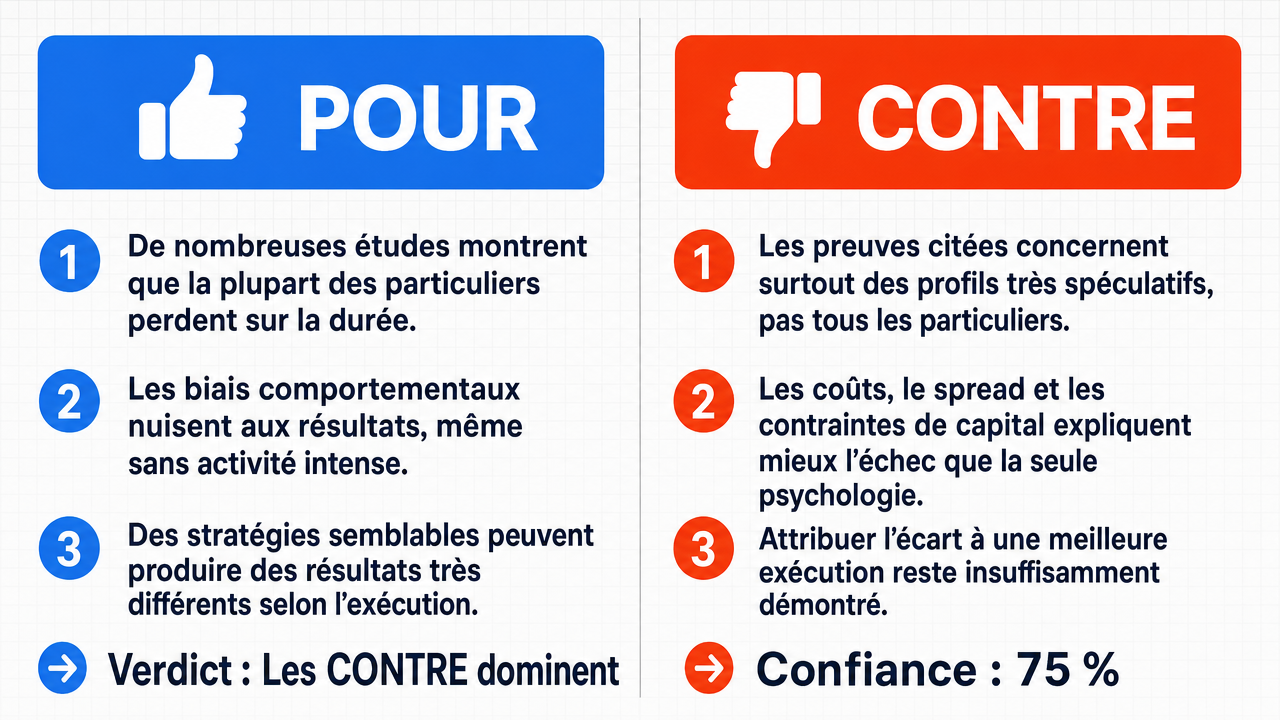
Verdict
Verdict : probablement FAUX (75%)
Rapport Web : https://solsicefinance.com/public/debates/the-vast-majority-of-individual-traders-specifically-95-fail-ec2c1dd59672
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■Des preuves empiriques provenant de plusieurs sources indépendantes convergent vers la conclusion que la grande majorité des traders individuels perdent de l’argent avec le temps, et le mécanisme de l’échec n’est pas l’ignorance des méthodes rentables mais l’incapacité à les exécuter de manière cohérente sous pression émotionnelle.
- ■Même lorsque les traders restent passifs, des biais comportementaux tels que l’effet de disposition (couper les gagnants court et laisser courir les perdants) continuent d’éroder les rendements, renforçant l’idée que l’interférence émotionnelle — et non le manque de stratégie — est le principal moteur de l’échec.
- ■Des études comparant traders rentables et non rentables montrent que la minorité rentable utilisait des stratégies identiques à celles de la majorité en échec, la seule différence significative étant une discipline d’exécution supérieure , suggérant que la déviation stratégique due à l’émotion est le facteur décisif.
❌ Arguments ANTI clés :
- ■L’affirmatif commet une erreur fondamentale de substitution : il cite des études sur des day traders et des traders CFD /FX — sous-groupes à effet de levier élevé avec un turnover extrême et une sensibilité à la volatilité intrajournalière — mais ne fournit pas l’opérateur de transfert statistique nécessaire pour prouver que ces sous-groupes sont représentatifs de l’ensemble de la population des investisseurs individuels.
- ■L’échec en trading est plus plausiblement dû à des mécanismes structurels du marché et à des contraintes de capital — telles que les coûts de transaction , le spread, et la sélection adverse — plutôt qu’à une déviation stratégique émotionnelle, que l’affirmatif n’a pas isolée comme facteur causal principal.
- ■La revendication de l’affirmatif selon laquelle « la minorité rentable utilisait des stratégies identiques à celles de la majorité en échec » tout en attribuant la différence à « une discipline d’exécution supérieure » est une contradiction logique : si les stratégies étaient réellement identiques, alors les décisions d’exécution (y compris le moment de sortir) font partie intégrante de la stratégie elle-même, et on ne peut pas simultanément prétendre à des stratégies identiques et à une exécution différente.
💭 Conclusion : Faux. La partie négative a gagné parce qu’elle a réussi à révéler une erreur de substitution dans la preuve de l’affirmatif : les études sur les day traders et les traders CFD /FX ne peuvent pas être généralisées à l’ensemble des traders individuels sans un lien statistique démontré, ce que l’affirmatif n’a pas fourni. La partie négative a également identifié une contradiction logique critique dans la revendication de l’affirmatif selon laquelle les traders rentables et non rentables utilisaient des « stratégies identiques » tout en différant uniquement par « la discipline d’exécution », puisque les décisions d’exécution font partie intégrante de toute stratégie. La déclaration de l’affirmatif selon laquelle l’interférence émotionnelle est la cause principale du taux d’échec de 95 % n’a donc pas été suffisamment étayée par les preuves présentées. La confiance est fixée à 75 % plutôt qu’à un niveau supérieur, car si le mécanisme causal et la généralisation ont été efficacement contestés, le chiffre de 95 % lui-même n’a pas été directement remis en question par la partie négative.
🔬 Résultat DeepResearch : probablement FAUX ❌ (75%)
Assertion : La grande majorité des traders individuels , précisément 95 %, échouent à atteindre le succès à long terme en trading principalement parce qu’ils s’écartent de leurs propres stratégies rentables en raison d’interférences émotionnelles ou de « saut de stratégie ».
Modèles participants : deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 conclut VRAI, 1 conclut FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.80
🏅 Changement de score du modèle :
minimax-m3 💬👁️: +8
✅ Arguments PRO :
- ■Des preuves empiriques provenant de plusieurs sources indépendantes convergent vers la conclusion que la grande majorité des traders individuels perdent de l’argent avec le temps, et le mécanisme de l’échec n’est pas l’ignorance des méthodes rentables mais l’incapacité à les exécuter de manière cohérente sous pression émotionnelle. deepseek-v4-pro 💬
- ■Même lorsque les traders restent passifs, des biais comportementaux tels que l’effet de disposition (couper les gagnants court et laisser courir les perdants) continuent d’éroder les rendements, renforçant l’idée que l’interférence émotionnelle — et non le manque de stratégie — est le principal moteur de l’échec. deepseek-v4-pro 💬
- ■Des études comparant traders rentables et non rentables montrent que la minorité rentable utilisait des stratégies identiques à celles de la majorité en échec, la seule différence significative étant une discipline d’exécution supérieure , suggérant que la déviation stratégique due à l’émotion est le facteur décisif. deepseek-v4-pro 💬
- ■La demande que les preuves soient limitées à l’ensemble de la population des traders individuels tout en critiquant une affirmation universelle est une norme autodestructrice que l’affirmatif n’a pas besoin de respecter pour établir le schéma général de l’abandon stratégique émotionnel. deepseek-v4-pro 💬
❌ Arguments ANTI :
- ■L’affirmatif commet une erreur fondamentale de substitution : il cite des études sur des day traders et des traders CFD /FX — sous-groupes à effet de levier élevé avec un turnover extrême et une sensibilité à la volatilité intrajournalière — mais ne fournit pas l’opérateur de transfert statistique nécessaire pour prouver que ces sous-groupes sont représentatifs de l’ensemble de la population des investisseurs individuels. gemma-4-26b-a4b-it 💬👁️
- ■L’échec en trading est plus plausiblement dû à des mécanismes structurels du marché et à des contraintes de capital — telles que les coûts de transaction , le spread, et la sélection adverse — plutôt qu’à une déviation stratégique émotionnelle, que l’affirmatif n’a pas isolée comme facteur causal principal. gemma-4-26b-a4b-it 💬👁️
- ■La revendication de l’affirmatif selon laquelle « la minorité rentable utilisait des stratégies identiques à celles de la majorité en échec » tout en attribuant la différence à « une discipline d’exécution supérieure » est une contradiction logique : si les stratégies étaient réellement identiques, alors les décisions d’exécution (y compris le moment de sortir) font partie intégrante de la stratégie elle-même, et on ne peut pas simultanément prétendre à des stratégies identiques et à une exécution différente. gemma-4-26b-a4b-it 💬👁️
- ■L’argument de l’effet de disposition n’est pas prouvé car il repose sur la même contradiction logique — affirmer des stratégies identiques avec des résultats différents attribués à l’exécution — rendant la revendication causale selon laquelle l’interférence émotionnelle est le principal moteur de l’échec non étayée. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux. Le côté négatif a gagné parce qu'il a réussi à révéler une erreur de substitution dans la preuve de l'affirmatif : les études sur les day traders et les traders CFD/FX ne peuvent pas être généralisées à tous les traders individuels sans un lien statistique démontré, et l'affirmatif n'a pas fourni une telle preuve. Le côté négatif a également identifié une contradiction logique critique dans la revendication de l'affirmatif selon laquelle les traders rentables et non rentables utilisaient des « stratégies identiques » tout en ne différant que par « la discipline d'exécution », puisque les décisions d'exécution sont des parties constitutives de toute stratégie. L'affirmation de l'affirmatif selon laquelle l'interférence émotionnelle est la cause principale du taux d'échec de 95 % n'a donc pas été suffisamment étayée par les preuves présentées. La confiance est fixée à 75 % plutôt qu'à un niveau supérieur parce que, bien que le mécanisme causal et la généralisation aient été efficacement contestés, la statistique d'échec de 95 % elle-même n'a pas été directement remise en question par le côté négatif.
📋 Faits PRO :
• Plusieurs études indépendantes montrent que la grande majorité des traders particuliers [] perdent de l'argent avec le temps.
• L'étude sur les Futures brésiliens [] (Chague et al., 2020) a examiné des day traders et a trouvé qu'une proportion élevée d'entre eux étaient en perte.
• L'effet de disposition décrit la tendance des traders à couper court aux gagnants et à laisser courir les perdants.
• Les biais comportementaux peuvent réduire les rendements des investisseurs à travers tout le spectre d'activité, des day traders à rotation élevée aux investisseurs buy-and-hold à faible rotation.
📋 Faits ANTI :
• Les day traders se caractérisent par un turnover extrême et une forte sensibilité à la volatilité intrajournalière, ce qui en fait un sous-groupe non représentatif des traders individuels.
• Les traders CFD/FX opèrent dans des environnements à effet de levier élevé qui diffèrent structurellement des populations d'investisseurs particuliers plus larges.
• Des mécanismes structurels du marché tels que les coûts de transaction, les spreads et la sélection adverse imposent des coûts systématiques aux traders particuliers.
• Les décisions d'exécution — y compris le moment d'entrée et de sortie de position — font partie intégrante d'une stratégie de trading, et ne peuvent pas en être séparées.
| Face-off | Modèle VRAI | Modèle FAUX | Moyenne μ VRAI | Moyenne μ FAUX | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.536 | 0.315 | 6 | 2 | VRAI | FAUX | 80% |
Les termes techniques, abréviations et concepts spécifiques au domaine mentionnés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] sélection adverse — Une situation sur les marchés financiers où une partie à une transaction possède plus ou de meilleures informations que l'autre, créant un déséquilibre pouvant entraîner des pertes pour le participant moins informé.
[2] AMF — Autorité des marchés financiers — L'organisme de régulation des marchés financiers français, cité dans le débat comme source d'une étude sur les traders particuliers en CFD/FX.
[3] biais comportementaux — Modèles systématiques de déviation du jugement rationnel dans la prise de décision, étudiés en finance comportementale pour expliquer le comportement des investisseurs et des traders.
[4] point d'équilibre — Le moment où les gains égalent les pertes, ne générant ni profit net ni perte nette.
[5] agrégat au niveau du courtier — Données combinées ou résumées à travers plusieurs comptes clients chez un courtier, par opposition aux données au niveau du trader individuel.
[6] contraintes de capital — Limitations sur le montant de capital financier disponible pour les activités de trading ou d'investissement.
[7] CFD — Contrat pour différence — Un instrument financier dérivé permettant aux traders de spéculer sur le mouvement du prix d’un actif sous-jacent sans en posséder la propriété.
[8] corrélation — Mesure statistique décrivant le degré auquel deux variables évoluent de concert.
[9] day traders — Traders qui achètent et vendent des instruments financiers dans la même journée de trading, en clôturant toutes leurs positions avant la fermeture du marché.
[10] effet de disposition — Phénomène en finance comportementale où les investisseurs ont tendance à vendre les actifs qui ont pris de la valeur tout en conservant ceux qui ont perdu de la valeur.
[11] preuves empiriques — Informations ou données recueillies par observation ou mesure, utilisées pour soutenir ou réfuter une hypothèse.
[12] discipline d'exécution — Capacité à suivre systématiquement les règles d'une stratégie de trading sans déviation, notamment sous pression émotionnelle.
[13] sortir d'une position — Clore une transaction ouverte, soit en vendant une position longue, soit en rachetant une position courte.
[14] FINRA — Financial Industry Regulatory Authority — Organisation d'autorégulation américaine qui supervise les sociétés de courtage et les marchés boursiers, citée dans le débat comme source de données au niveau du courtier.
[15] futures — Contrat financier standardisé obligeant l'acheteur à acheter ou le vendeur à vendre un actif à une date et un prix futurs prédéfinis.
[16] FX — Foreign Exchange — Le marché mondial pour l’échange de devises nationales contre d’autres.
[17] spéculateurs à haute fréquence — Traders caractérisés par un turnover extrêmement élevé et des changements rapides de position, utilisant souvent des stratégies algorithmiques ou à court terme.
[18] levier élevé — Se réfère à des stratégies de trading utilisant un capital emprunté important pour amplifier les rendements potentiels, ce qui augmente aussi les pertes potentielles.
[19] traders individuels — Traders non professionnels qui négocient avec leur propre capital, à la différence des traders institutionnels.
[20] volatilité intrajournalière — Fluctuations de prix d’un instrument financier qui se produisent au cours d’une seule journée de trading.
[21] effet de levier — Utilisation de capital emprunté pour augmenter le rendement potentiel d’un investissement, ce qui augmente aussi le risque de perte.
[22] traders de détail — Traders individuels, non professionnels, qui achètent et vendent des titres pour leur propre compte.
[23] taille de l’échantillon — Nombre d’observations ou de points de données inclus dans une étude ou une expérience statistique.
[24] SEC — Securities and Exchange Commission — L'agence fédérale américaine responsable de la régulation des marchés de valeurs mobilières, citée dans le débat comme source de données au niveau du courtier.
[25] changement de stratégie — Pratique consistant à abandonner fréquemment une stratégie de trading au profit d’une autre, souvent attribuée dans le débat à une interférence émotionnelle.
[26] erreur de substitution — Erreur logique ou statistique où une preuve tirée d’un sous-groupe spécifique est utilisée pour soutenir des affirmations sur une population plus large sans justification.
[27] coûts de transaction — Dépenses engagées lors de l’achat ou de la vente de titres, incluant commissions, spreads et frais.
[28] opérateur de transfert — Dans le contexte du débat, le lien ou mécanisme statistique manquant ou nécessaire pour généraliser les résultats d’un sous-groupe spécifique à une population plus large.
Les tableaux de données financières suivants ont été référencés lors des échanges de débat :
| Étude / Courtier | Taille de l’échantillon | Période | Traders en perte | Seuil de rentabilité | Traders en profit |
|---|---|---|---|---|---|
| Futures brésiliens (Chague et al., 2020) | 19 646 day traders | 2013–2015 | 97,0 % | — | 3,0 % |
| Bourse des Futures de Taïwan (Barber et al., 2014) | 360 000+ comptes | 1992–2006 | 85,0 % | — | 15,0 % |
| Données des investisseurs populaires d’eToro (2022) | 10 M+ comptes | 2022 | 80,0 % | — | 20,0 % |
| Étude de l’AMF (2014) | 14 799 traders CFD/FX | 2009–2012 | 89,0 % | — | 11,0 % |
| SEC / FINRA (multiples) | Agrégats par courtier | 2010–2020 | 70–90 % | — | 10–30 % |
Légende : Pourcentage de traders particuliers en perte nette sur les fenêtres d’observation indiquées. Sources : Chague, De-Losso & Giovannetti (2020, Journal of Financial Economics) ; Barber, Lee, Liu & Odean (2014, Review of Financial Studies) ; divulgation de la plateforme eToro ; étude de l’Autorité des Marchés Financiers (AMF) 2014 sur le trading CFD/FX en France ; bulletins d’information SEC/FINRA. "—" indique que le seuil de rentabilité n’est pas rapporté séparément.
| Facteur | Impact sur la réussite des traders particuliers | Facteur principal |
|---|---|---|
| Coûts de transaction | Élevé | Structurel / Mathématique |
| Sélection adverse | Élevé | Microstructure du marché |
| Effet de levier / Marge | Extrême | Gestion des risques |
| Déviation émotionnelle | Variable | Psychologique |
Légende : Évaluation qualitative des facteurs contribuant à l’échec des traders particuliers. "Élevé" et "Extrême" indiquent la gravité de l’impact sur la rentabilité à long terme.
| Catégorie de trader | Échantillon | Période | Sous-performance annuelle par rapport au marché | Cause principale |
|---|---|---|---|---|
| Tous les ménages (Barber & Odean 2000) | 66 465 | 1991–1996 | −1,5 % | Mauvaise sélection d’actions (comportementale) |
| Quintile le moins actif (buy-and-hold) | ~13 000 | 1991–1996 | −0,3 % | Sélection d’actions, pas les coûts |
| Quintile le plus actif (rotation élevée) | ~13 000 | 1991–1996 | −6,5 % | Coûts + mauvaise sélection |
| Investisseurs particuliers allemands (Dorn et al., 2015) | 18 000+ | 2005–2012 | −2,0 % à −3,0 % | Effet de disposition, préférence pour les actions de loterie |
| Investisseurs particuliers chinois (An et al., 2022) | 50 M+ comptes | 2014–2016 | −2,5 % (médian) | Surconfiance, poursuite d’actions à forte attention médiatique |
Légende : Sous-performance annualisée des portefeuilles d’investisseurs particuliers par rapport aux indices de marché appropriés. Sources : Barber & Odean (2000, Journal of Finance) ; Dorn, Dorn, & Sengmueller (2015, Review of Finance) ; An, Engelberg, Henriksson, Wang, & Williams (2022, Journal of Financial Economics). Les valeurs négatives indiquent que les portefeuilles particuliers ont généré moins que l’indice de marché sur la même période.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l’Utilisateur se voit accorder la propriété des Rapports générés pour son usage professionnel personnel. La rétro-ingénierie du Service ou l’utilisation des Rapports pour entraîner des modèles d’IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le Service et les Rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d’investissement, juridiques ou fiscaux. La société n’est pas un conseiller financier réglementé. Les résultats générés par l’IA peuvent contenir des erreurs ; l’Utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision financière ou perte.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces Conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.