
The VIX (Volatility Index) will experience a significant spike by October 21, 2026, triggered by a 'scary' event.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 8, 2026
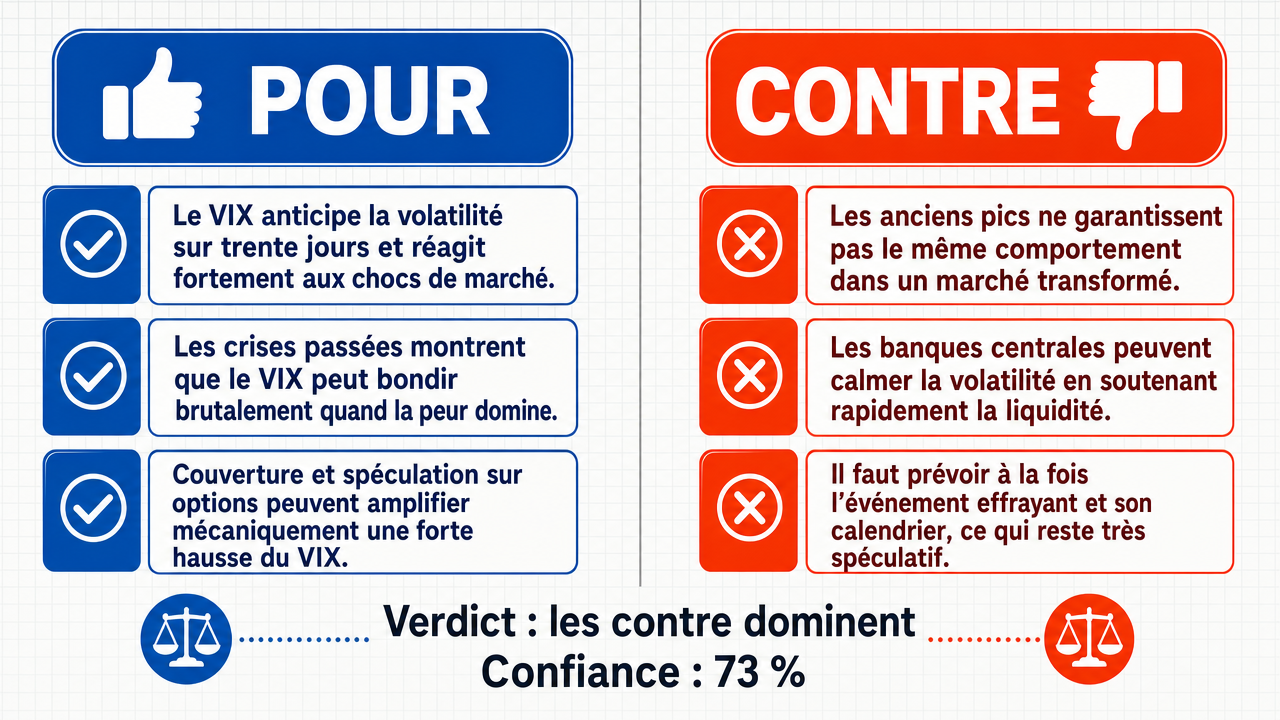
Verdict
Verdict : probablement FAUX (73%)
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■Le VIX est un indice prospectif dérivé des prix des options sur le S&P 500 , mesurant la volatilité attendue sur 30 jours , et sa conception amplifie intrinsèquement lors des stress de marché, lorsque la demande pour les options augmente et que la volatilité implicite s’accroît.
- ■Les preuves historiques montrent des pics dramatiques constants du VIX lors de crises majeures : 80,86 en 2008, 82,69 en mars 2020, et 48,00 lors de la crise du plafond de la dette américaine en 2011, démontrant une relation structurelle persistante entre événements effrayants et pics de volatilité.
- ■La structure du marché des dérivés garantit mécaniquement que tout événement effrayant déclenchant une couverture généralisée et de la spéculation se traduira par un pic du VIX , puisque l’indice reflète directement la dynamique de tarification des options.
❌ Arguments ANTI clés :
- ■La dépendance de l’affirmative aux pics historiques de volatilité est une fallace d’invariance non valable : l’univers d’investissement , la composition structurelle du marché des dérivés , l’échelle de liquidité, la prévalence du HFT algorithmique, et le volume de couverture institutionnelle via des dérivés multi-actifs complexes ont subi des transformations massives depuis les crises citées, ce qui signifie que l’impact du marché d’un seul événement effrayant est traité différemment.
- ■Les interventions des banques centrales peuvent découpler les chocs de marché des pics de volatilité en fournissant de la liquidité qui supprime préventivement la demande pour les options de protection , affaiblissant le lien mécanique entre événements effrayants et pics du VIX .
- ■La revendication nécessite de prévoir à la fois la survenue d’un événement effrayant précis et son timing exact d’ici octobre 2026, ce qui est intrinsèquement spéculatif ; l’ensemble exhaustif des facteurs possibles ne garantit pas qu’un choc particulier se matérialisera dans ce délai.
💭 Conclusion : Faux. Le VIX ne connaîtra pas nécessairement un pic significatif d’ici le 21 octobre 2026, déclenché par un événement effrayant. L’argument le plus fort du côté FAUX est que les transformations structurelles du marché des dérivés ont modifié la façon dont les chocs se traduisent en volatilité. De plus, les capacités d’intervention des banques centrales peuvent supprimer préventivement les pics du VIX, découplant ainsi les événements effrayants de la réponse mécanique que suppose l’affirmative. La dépendance de l’affirmative aux précédents historiques comme ceux de 2008, 2020 et 2011 ne prend pas en compte ces changements structurels. La nature composite de la revendication — nécessitant à la fois la survenue d’un événement effrayant précis et un pic significatif du VIX — affaiblit davantage la position de l’affirmative, car aucune de ces sous-revendications n’est garantie de manière indépendante.
🔬 Résultat DeepResearch : probablement FAUX ❌ (73%)
Assertion : Le VIX (Indice de Volatilité) connaîtra un pic significatif d’ici le 21 octobre 2026, déclenché par un événement « effrayant ».
Modèles participants : deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-offs : 0 concluants VRAI, 1 concluant FAUX (1 face-off, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.73
🏅 Évolution du score des modèles :
minimax-m3 💬👁️: +7
✅ Arguments PRO :
- ■Le VIX est un indice prospectif dérivé des prix des options sur le S&P 500 , mesurant la volatilité attendue sur 30 jours , et sa conception amplifie intrinsèquement lors des stress de marché, lorsque la demande pour les options augmente et que la volatilité implicite s’accroît. deepseek-v3.2 💬
- ■Les preuves historiques montrent des pics dramatiques constants du VIX lors de crises majeures : 80,86 en 2008, 82,69 en mars 2020, et 48,00 lors de la crise du plafond de la dette américaine en 2011, démontrant une relation structurelle persistante entre événements effrayants et pics de volatilité. deepseek-v3.2 💬
- ■La structure du marché des dérivés garantit mécaniquement que tout événement effrayant déclenchant une couverture généralisée et de la spéculation se traduira par un pic du VIX, puisque l’indice reflète directement la dynamique de tarification des options. deepseek-v3.2 💬
❌ Arguments ANTI :
- ■La dépendance de l’affirmative aux pics historiques de volatilité est une fallace d’invariance non valable : l’univers d’investissement , la composition structurelle du marché des dérivés, l’échelle de liquidité, la prévalence du HFT algorithmique, et le volume de couverture institutionnelle via des dérivés multi-actifs complexes ont subi des transformations massives depuis les crises citées, ce qui signifie que l’impact du marché d’un seul événement effrayant est traité différemment. gemma-4-26b-a4b-it 💬👁️
- ■Les interventions des banques centrales peuvent découpler les chocs de marché des pics de volatilité en fournissant de la liquidité qui supprime préventivement la demande pour les options de protection, affaiblissant le lien mécanique entre événements effrayants et pics du VIX. gemma-4-26b-a4b-it 💬👁️
- ■La revendication nécessite de prévoir à la fois la survenue d’un événement effrayant précis et son timing exact d’ici octobre 2026, ce qui est intrinsèquement spéculatif ; l’ensemble exhaustif des facteurs possibles ne garantit pas qu’un choc particulier se matérialisera dans ce délai. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux. Le VIX ne connaîtra pas nécessairement un pic significatif d’ici le 21 octobre 2026, déclenché par un événement effrayant. L’argument le plus fort du côté FAUX est que les transformations structurelles du marché des dérivés ont modifié la façon dont les chocs se traduisent en volatilité. De plus, les capacités d’intervention des banques centrales peuvent supprimer préventivement les pics du VIX, dissociant ainsi les événements effrayants de la réponse mécanique que suppose l’affirmative. La dépendance de l’affirmative aux précédents historiques comme ceux de 2008, 2020 et 2011 ne prend pas en compte ces changements structurels. La nature composite de la revendication — nécessitant à la fois la survenue d’un événement effrayant précis et un pic du VIX significatif — affaiblit davantage la position de l’affirmative, car aucune de ces sous-revendications n’est garantie de manière indépendante.
📋 Faits PRO :
• Le VIX a atteint un sommet lors de la crise financière de 2008.
• Le VIX a atteint un sommet en mars 2020 lors des craintes liées à la pandémie de COVID-19.
• Le VIX a atteint un sommet lors de la crise du plafond de la dette américaine en 2011.
• Le VIX est dérivé des prix des options sur le S&P 500 et mesure la volatilité attendue sur 30 jours.
📋 Faits ANTI :
• Les interventions des banques centrales peuvent supprimer préventivement les pics du VIX même lors d’événements effrayants.
• Les transformations structurelles du marché des dérivés ont modifié la façon dont les chocs se traduisent en volatilité.
| Face | Modèle VRAI | Modèle FAUX | Moyenne VRAI μ | Moyenne FAUX μ | Tokens VRAI | Tokens FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.276 | 0.240 | 12 | 3 | VRAI | FAUX | 73% |
Les termes techniques, abréviations et concepts spécifiques au domaine référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] Volatilité sur 30 jours — Une mesure de la fluctuation attendue du prix sur un horizon d'un mois, couramment utilisée comme période de référence pour l'indice VIX.
[2] Trading algorithmique — L'utilisation de programmes informatiques pour exécuter automatiquement des transactions selon des critères prédéfinis, souvent à grande vitesse et fréquence.
[3] Interventions des banques centrales — Actions entreprises par une banque centrale (comme la Réserve fédérale) pour influencer les conditions financières, souvent par la fourniture de liquidités ou l'achat d'actifs lors de périodes de stress du marché.
[4] Demande de protection — Sur les marchés d'options, l'achat d'options de vente ou d'autres instruments de couverture pour assurer contre d'éventuelles pertes, qui tend à augmenter en période de stress du marché.
[5] Marché des dérivés — Un marché financier où sont échangés des instruments tels que options, contrats à terme et swaps, dont la valeur dérive d'actifs sous-jacents comme actions, obligations ou indices.
[6] Fallacie de l'invariance d'échelle — scale invariance fallacy — Une erreur logique consistant à supposer qu'une relation statistique observée à une échelle ou dans un régime de marché reste valable à une échelle fondamentalement différente, comme extrapoler des corrélations historiques d'un marché plus petit et moins liquide à celui des dérivés beaucoup plus grands d'aujourd'hui.
[7] Réserve fédérale — Fed — La banque centrale des États-Unis, responsable de la politique monétaire et souvent intervenant sur les marchés financiers en période de crise.
[8] Boucle de rétroaction — Un cycle auto-renforçant dans lequel un mouvement initial du marché déclenche d'autres mouvements dans la même direction, comme la demande de couverture qui fait monter la volatilité implicite, ce qui à son tour stimule davantage la couverture.
[9] Indice prospectif — Un indice qui reflète les attentes du marché quant aux conditions futures plutôt que les valeurs passées ou actuelles ; le VIX est prospectif car il intègre la volatilité attendue sur 30 jours.
[10] Couverture — Une stratégie de gestion des risques dans laquelle un investisseur prend une position pour compenser d'éventuelles pertes sur un autre actif, souvent via des dérivés comme les options.
[11] Trading à haute fréquence — HFT — Une forme de trading algorithmique caractérisée par une exécution extrêmement rapide d'un grand nombre d'ordres, souvent pour fournir de la liquidité et absorber les chocs du marché.
[12] Volatilité implicite — IV — La prévision du marché concernant la fluctuation probable du prix d'un titre, dérivée du prix du marché d'une option ; une donnée clé dans le calcul du VIX.
[13] Couverture institutionnelle — Stratégies de gestion des risques employées par de grandes institutions financières, souvent à l'aide de dérivés multi-actifs complexes pour gérer les expositions au niveau du portefeuille.
[14] Univers d'investissement — L'ensemble total des instruments financiers accessibles aux investisseurs ; son expansion au fil du temps a modifié l'échelle et la liquidité du marché des dérivés.
[15] Densité de liquidité — La concentration de la liquidité de trading disponible à différents niveaux de prix dans un marché, influant sur la facilité avec laquelle de grandes ordres peuvent être absorbés sans impact significatif sur le prix.
[16] Injections de liquidité — L'introduction de nouvelles liquidités dans le système financier par une banque centrale, généralement via l'achat d'actifs ou des facilités de prêt, visant à stabiliser les marchés en période de stress.
[17] Fourniture de liquidité — L'acte de placer des ordres pour faciliter le trading, généralement par des teneurs de marché, permettant aux autres participants d'acheter ou de vendre avec un impact minimal sur le prix.
[18] Protection contre la volatilité à long terme — L'achat d'options ou d'instruments similaires avec des dates d'expiration éloignées pour couvrir contre la volatilité sur une période prolongée.
[19] Impact sur le marché — L'effet qu'une transaction ou une série de transactions a sur le prix d'un actif, souvent plus important sur des marchés moins liquides.
[20] Microstructure du marché — L'étude de la mécanique du trading, y compris les types d'ordres, les systèmes de correspondance et le comportement des participants, qui influence la formation des prix et la liquidité.
[21] Choc de marché — Un événement soudain et inattendu provoquant un mouvement brusque et significatif des prix des actifs ou de la volatilité du marché.
[22] Market-making — L'activité de citer en continu des prix d'achat et de vente pour un instrument financier afin de fournir de la liquidité et de gagner la différence bid-ask.
[23] Dérivés multi-actifs — Instruments dérivés dont le paiement dépend de plusieurs classes d'actifs sous-jacents, utilisés par les institutions pour des stratégies de couverture complexes.
[24] Options — Contrats financiers donnant le droit, mais pas l'obligation, d'acheter ou de vendre un actif sous-jacent à un prix spécifié dans une période donnée ; le VIX est calculé à partir d'options sur l'indice S&P 500.
[25] S&P 500 — Standard & Poor's 500 — Un indice boursier suivant la performance de 500 grandes entreprises américaines, utilisé comme sous-jacent pour les options qui alimentent le calcul du VIX.
[26] Invariance d'échelle — La propriété selon laquelle une relation statistique reste inchangée à différentes échelles ; le débat conteste si la corrélation entre VIX et choc est invariant à l'échelle à travers différents régimes de marché.
[27] Spéculation — Activité de trading visant à profiter des mouvements de prix anticipés, souvent en augmentant la demande d'options et en contribuant aux pics de volatilité.
[28] VIX — Indice de volatilité — Un indice prospectif mesurant l'attente du marché concernant la volatilité sur 30 jours du S&P 500, dérivé des prix des options sur le S&P 500.
[29] Futures VIX — Contrats à terme standardisés dont la valeur est basée sur la valeur future attendue du VIX, utilisés par les traders pour prendre position sur la volatilité.
[30] Compression de la volatilité — Une période prolongée durant laquelle la volatilité réalisée et implicite reste exceptionnellement basse, souvent interprétée comme une énergie potentielle en attente d'une future hausse.
[31] Suppression de la volatilité — La réduction de la volatilité du marché, parfois attribuée à la fourniture de liquidités par la banque centrale ou à des changements structurels dans les participants du marché.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l'utilisation des rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d'investissement, juridiques ou fiscaux. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.