
Traders under 50 years old can realistically expect to achieve a 'Nike check mark effect' breakthrough in their trading performance around 2031 or 2032.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 14, 2026
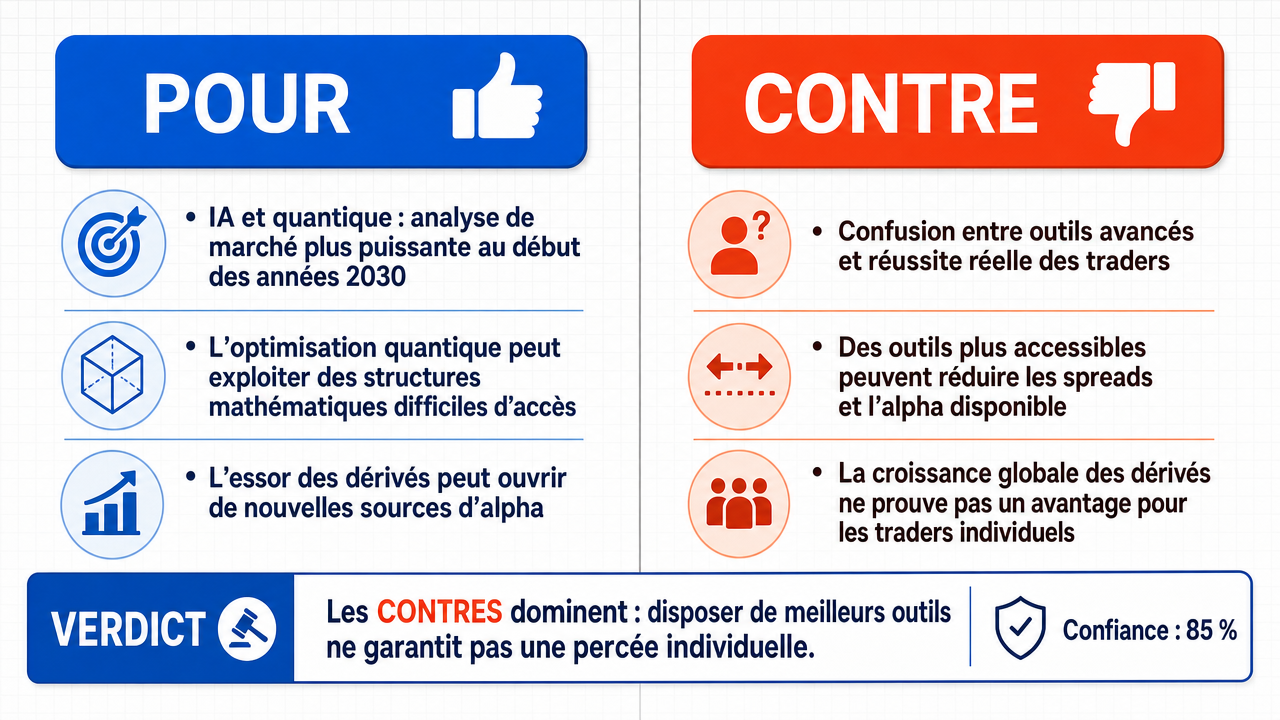
Verdict
Verdict : probablement FAUX (85%)
Rapport Web : https://solsicefinance.com/public/debates/traders-under-50-years-old-can-realistically-expect-to-achie-96cde38082d1
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■La convergence de l’IA et de l’informatique quantique créera dès le début des années 2030 des capacités d’analyse de marché sans précédent, avec une optimisation de portefeuille améliorée par la quantique et une évaluation des risques accessibles commercialement vers 2031-2032, offrant aux traders plus jeunes de puissants nouveaux outils.
- ■L’optimisation de portefeuille quantique peut résoudre des problèmes NP-difficiles que les ordinateurs classiques ne peuvent pas, générant de l’alpha à partir de structures mathématiques auparavant inaccessibles plutôt que de simplement compresser celles existantes.
- ■L’expansion du marché mondial des dérivés (passant d’environ 12,4 trillions de dollars en 2010 à 632,0 trillions en 2023) crée de nouvelles opportunités d’alpha qui compensent la concurrence accrue des outils démocratisés.
❌ Arguments ANTI clés :
- ■L’affirmation commet une fallace de substitution de proxy : la disponibilité d’outils performants est une mesure de la capacité technologique, non une mesure de la performance du trader. Aucun opérateur de transfert (beta , corrélation , ou mécanisme de capture) n’est fourni pour expliquer comment la disponibilité des outils se traduit par une inflexion haussière soutenue de l’alpha individuel .
- ■La démocratisation des outils améliorés par la quantique conduit probablement à une compression des spreads et à une réduction de l’alpha disponible , ce qui signifie que même si des outils puissants deviennent accessibles, les gains de performance globaux pour les traders individuels seraient effacés par la concurrence.
- ■La dépendance de l’affirmative à la croissance du marché des dérivés engage une fallace d’échelle : citer l’expansion globale du marché ne répond pas à la question de savoir si les traders individuels de moins de 50 ans peuvent capter des rendements disproportionnés, puisque l’augmentation de la taille du marché attire proportionnellement plus de concurrence.
💭 Conclusion : Faux. La partie gagnante a correctement identifié que l’argument affirmatif commet une fallace de substitution de proxy en confondant la disponibilité d’outils de trading avancés avec des percées garanties dans la performance individuelle des traders. La partie pro n’a pas réussi à fournir d’opérateur de transfert — beta , corrélation , ou mécanisme causal — expliquant comment des outils améliorés par la quantique ou l’IA se traduiraient par une inflexion haussière soutenue de l’alpha individuel pour les traders de moins de 50 ans. La partie anti a en outre démontré que la démocratisation d’outils puissants comprime historiquement les spreads et réduit l’alpha disponible, ce qui érode l’avantage technologique. L’argument sur la croissance du marché des dérivés a été identifié comme une fallace d’échelle , puisque l’expansion globale du marché ne garantit pas que les traders individuels puissent capter des rendements disproportionnés. En somme, l’affirmation manque d’un mécanisme causal crédible liant les échéances technologiques à une percée de performance démographique spécifique.
🔬 Résultat DeepResearch : probablement FAUX ❌ (85%)
Assertion : Les traders de moins de 50 ans peuvent s’attendre de manière réaliste à réaliser une percée du type « effet check mark Nike » dans leur performance de trading vers 2031 ou 2032.
Modèles participants : deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 conclu VRAI, 1 conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.85
🏅 Changement de score du modèle :
minimax-m3 💬👁️: +8
✅ Arguments PRO :
- ■La convergence de l’IA et de l’informatique quantique créera dès le début des années 2030 des capacités d’analyse de marché sans précédent, avec une optimisation de portefeuille améliorée par la quantique et une évaluation des risques accessibles commercialement vers 2031-2032, offrant aux traders plus jeunes de puissants nouveaux outils. deepseek-v3.2 💬
- ■L’optimisation de portefeuille quantique peut résoudre des problèmes NP-difficiles que les ordinateurs classiques ne peuvent pas, générant de l’alpha à partir de structures mathématiques auparavant inaccessibles plutôt que de simplement compresser celles existantes. deepseek-v3.2 💬
- ■L’expansion du marché mondial des dérivés (passant d’environ 12,4 trillions de dollars en 2010 à 632,0 trillions en 2023) crée de nouvelles opportunités d’alpha qui compensent la concurrence accrue des outils démocratisés. deepseek-v3.2 💬
❌ Arguments ANTI :
- ■L’affirmative commet une fallace de substitution de proxy : la disponibilité d’outils performants est une mesure de la capacité technologique, non une mesure de la performance du trader. Aucun opérateur de transfert (beta , corrélation , ou mécanisme de capture) n’est fourni pour expliquer comment la disponibilité des outils se traduit par une inflexion haussière soutenue de l’alpha individuel . gemma-4-26b-a4b-it 💬👁️
- ■La démocratisation des outils améliorés par la quantique conduit probablement à une compression des spreads et à une réduction de l’alpha disponible, ce qui signifie que même si des outils puissants deviennent accessibles, les gains de performance globaux pour les traders individuels seraient effacés par la concurrence. gemma-4-26b-a4b-it 💬👁️
- ■La dépendance de l’affirmative à la croissance du marché des dérivés engage une fallace d’échelle : citer l’expansion globale du marché ne répond pas à la question de savoir si les traders individuels de moins de 50 ans peuvent capter des rendements disproportionnés, puisque l’augmentation de la taille du marché attire proportionnellement plus de concurrence. gemma-4-26b-a4b-it 💬👁️
- ■Un « effet check mark Nike » nécessite un point d’inflexion spécifique et identifiable dans la performance individuelle, et la disponibilité technologique seule ne peut garantir une percée systémique de ce type pour une cohorte démographique. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux. La partie gagnante a correctement identifié que l’argument affirmatif commet une fallace de substitution de proxy en confondant la disponibilité d’outils de trading avancés avec des percées garanties dans la performance individuelle. La partie pro n’a pas réussi à fournir d’opérateur de transfert — beta, corrélation ou mécanisme causal — expliquant comment des outils améliorés par la quantique ou l’IA se traduiraient par une inflexion haussière soutenue de l’alpha individuel pour les traders de moins de 50 ans. La partie anti a en outre démontré que la démocratisation d’outils puissants comprime historiquement les spreads et réduit l’alpha disponible, ce qui érode l’avantage technologique. L’argument sur la croissance du marché des dérivés a été identifié comme une fallace d’échelle, puisque l’expansion globale du marché ne garantit pas que les traders individuels puissent capter des rendements disproportionnés. En somme, l’affirmation manque d’un mécanisme causal crédible liant les échéances technologiques à une percée de performance démographique spécifique.
📋 Faits PRO :
• Le marché mondial des dérivés est passé d’environ 12,4 trillions de dollars en 2010 à 632,0 trillions en 2023
📋 Faits ANTI :
• Aucun lien causal établi entre la disponibilité des outils et la génération soutenue d’alpha par les traders individuels
• La démocratisation de la technologie de trading comprime historiquement les spreads et réduit l’alpha disponible
• La croissance globale du marché ne se traduit pas par une surperformance des traders individuels en raison de l’augmentation proportionnelle de la concurrence
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne μ VRAI | Moyenne μ FAUX | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.221 | 0.215 | 8 | 2 | VRAI | FAUX | 85% |
Les termes techniques, abréviations et concepts spécifiques au domaine mentionnés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] Stratégies algorithmiques — stratégies de trading algorithmique — Approches de trading utilisant des instructions automatisées, préprogrammées pour exécuter des ordres en fonction de variables telles que le prix, le timing et le volume. L'affirmatif cite leur performance constante supérieure à celle des traders humains dans des environnements contrôlés.
[2] Alpha — Une mesure de la performance d’un investissement ou d’un trader par rapport à un indice de référence, représentant des rendements excessifs après ajustement pour le risque. Dans le débat, l’affirmatif affirme que les outils quantiques généreront un nouvel alpha, tandis que le négatif soutient que la démocratisation de ces outils réduit l’alpha disponible.
[3] Bêta — Une mesure de la volatilité d’un titre ou d’un portefeuille par rapport au marché global. Le négatif utilise ce terme pour argumenter que l’affirmatif n’a pas fourni de mécanisme (tel qu’un bêta ou une corrélation) liant la disponibilité des outils à la performance individuelle des traders.
[4] Performance de rupture — niveaux de performance de rupture — Une amélioration significative et soutenue des résultats de trading, que l’affirmatif relie à environ 10–15 ans de pratique délibérée combinée à l’accès à la technologie émergente.
[5] Compression des spreads — La réduction de l’écart entre les prix bid et ask (ou entre les rendements disponibles). Le négatif soutient que la démocratisation d’outils avancés comprime les spreads et réduit l’alpha disponible.
[6] Corrélation — Une mesure statistique de la façon dont deux variables évoluent en relation l’une avec l’autre. Le négatif cite l’absence de corrélation démontrée entre la disponibilité des outils et les percées individuelles des traders.
[7] Pratique délibérée — Une forme structurée et ciblée de pratique visant à améliorer des aspects spécifiques de la performance. L’affirmatif cite des recherches suggérant que 10–15 ans de pratique délibérée précèdent généralement une performance de rupture.
[8] Démocratisation — démocratisation des outils de trading — Le processus par lequel des technologies de trading sophistiquées deviennent largement accessibles à de nombreux participants du marché. Le débat conteste si cela élargit les opportunités ou érode les rendements par une concurrence accrue.
[9] Marché des dérivés — marché mondial des dérivés — Le marché financier des instruments dérivés dont la valeur est dérivée d’actifs sous-jacents. L’affirmatif cite sa croissance (de 12,4 trillions de dollars en 2010 à 632,0 trillions de dollars en 2023) comme preuve d’opportunités en expansion.
[10] Erreur de domaine — Une erreur analytique dans laquelle des variables ou hypothèses extérieures au champ pertinent sont importées dans un argument. L’affirmatif accuse le négatif d’avoir commis une erreur de domaine en important des hypothèses sur des marchés statiques.
[11] Fallacie de l’échelle — Une erreur logique selon laquelle la croissance de la taille ou du volume total d’un marché est supposée se traduire par des opportunités individuelles proportionnellement plus grandes. Le négatif utilise ce terme pour contester la dépendance de l’affirmatif à l’expansion du marché des dérivés.
[12] Alpha individuel — Rendements excessifs attribuables à un trader spécifique, distincts de l’alpha global du marché. Le négatif soutient que l’affirmatif n’a pas montré comment la disponibilité des outils produit un alpha individuel soutenu.
[13] Point d’inflexion — Un point où une tendance ou une courbe change de direction, souvent brusquement. L’affirmatif utilise ce terme pour décrire le changement technologique projeté pour 2031–2032 dans la capacité de trading.
[14] Dynamique du marché — Les forces et mécanismes qui entraînent les mouvements de prix et le comportement sur les marchés financiers. L’affirmatif qualifie la revendication du négatif sur la compression des spreads d’hypothèse non testée concernant la dynamique du marché au-delà des plages observées.
[15] Effet de la coche Nike — Terme inventé dans le débat pour décrire une inflexion ascendante nette et soutenue dans la performance de trading, ressemblant visuellement à la forme du swoosh ou de la coche Nike sur un graphique de performance.
[16] Problèmes NP-difficiles — Une classe de problèmes computationnels pour lesquels aucune solution efficace connue n’existe sur des ordinateurs classiques. L’affirmatif soutient que l’informatique quantique peut résoudre des problèmes d’optimisation de portefeuille NP-difficiles, créant ainsi de l’alpha à partir de structures mathématiques auparavant inaccessibles.
[17] Surperformance — Une performance qui dépasse un indice de référence ou un groupe de pairs. L’affirmatif cite la performance constante des stratégies algorithmiques face aux traders humains dans des environnements contrôlés.
[18] Rendements hors norme — rendements exceptionnels — Rendements nettement supérieurs à la moyenne ou à ceux de référence. Le négatif soutient qu’à mesure que davantage de participants accèdent à des stratégies complexes, la capacité à générer des rendements hors norme est systématiquement érodée.
[19] Optimisation de portefeuille — Le processus de sélection et d’allocation d’actifs pour maximiser les rendements ou minimiser le risque selon un objectif donné. L’affirmatif affirme que l’optimisation de portefeuille améliorée par le quantique deviendra accessible commercialement d’ici 2031–2032.
[20] Découverte des prix — Le processus par lequel les prix du marché sont déterminés par l’interaction entre acheteurs et vendeurs. Mentionné dans l’argument du négatif sur la rapidité avec laquelle les prix s’ajustent aux nouvelles informations à mesure que les outils deviennent omniprésents.
[21] Avantage quantique — avantage quantique pratique — Le moment où les ordinateurs quantiques peuvent résoudre des problèmes pratiques plus rapidement ou plus efficacement que les ordinateurs classiques. L’affirmatif prévoit que cela se produira dans les problèmes d’optimisation d’ici 2031–2032.
[22] Informatique quantique — Un paradigme informatique utilisant des phénomènes mécaniques quantiques tels que la superposition et l’intrication pour traiter l’information. L’affirmatif soutient que sa convergence avec l’IA transformera les capacités d’analyse de marché.
[23] Optimisation de portefeuille améliorée par le quantique — L’application de l’informatique quantique aux problèmes d’optimisation de portefeuille. L’affirmatif affirme que cela deviendra accessible commercialement d’ici 2031–2032 et créera de nouveaux espaces d’optimisation.
[24] Évaluation des risques — L’évaluation et la quantification des risques associés aux positions ou portefeuilles de trading. L’affirmatif cite l’évaluation des risques améliorée par le quantique comme partie de l’inflexion technologique prévue pour 2031–2032.
[25] Espace de solutions — L’ensemble de toutes les solutions possibles à un problème donné. L’affirmatif soutient que de nouvelles capacités technologiques élargissent l’espace de solutions plus rapidement que la concurrence ne peut éliminer les opportunités.
[26] Substitution de proxy — Une fallacie logique où une mesure de substitution est utilisée à la place de la variable réelle d’intérêt. Le négatif accuse l’affirmatif de cette fallacie en traitant la disponibilité des outils comme un proxy pour la performance individuelle du trader.
[27] Opérateur de transfert — Un mécanisme ou une fonction qui traduit une variable ou un effet en un autre. Le négatif soutient que l’affirmatif n’a pas fourni d’opérateur de transfert montrant comment la disponibilité des outils se traduit en gains de performance individuelle soutenus.
[28] Marché à somme nulle — Un marché où les gains d’un participant sont exactement compensés par les pertes d’un autre. Le négatif soutient que dans de tels marchés, la démocratisation des outils avancés comprime probablement les spreads et réduit l’alpha disponible.
Les tableaux de données financières suivants ont été référencés lors des échanges du débat :
| --- | --- |
| 2010 | 12,4 $ |
| 2023 | 632,0 $ |
Légende : Taille approximative du marché mondial des dérivés. Source : estimations de l'industrie., davantage d'opportunités existent, cela compense la concurrence accrue. Il s'agit d'une erreur de scale et d'une incapacité à traiter la "substitution de proxy" concernant l'alpha. L'expansion du volume total du marché n'est pas un proxy pour la disponibilité de l'alpha individuel. Bien que le nombre absolu de transactions et de contrats ait augmenté, la densité d'inefficacités — la chose même que les traders exploitent — est soumise à l'effet de "démocratisation" que l'affirmative admet. À mesure que des outils sophistiqués deviennent omniprésents, la vitesse à laquelle la découverte des prix se produit augmente, réduisant efficacement les fenêtres temporelles et structurelles où l'alpha peut être capturé. L'adversaire tente d'utiliser la croissance du marché global (un instrument de mesure) pour argumenter sur la disponibilité de l'alpha (le sujet), mais il ne fournit aucun opérateur de transfert pour montrer qu'un marché plus grand contient nécessairement plus d'inefficacités exploitables par participant.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l'utilisation des rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d'investissement, juridiques ou fiscaux. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.