
Un défaut de paiement de la France entraînerait une perte de 10 % de sa richesse et un chômage touchant un actif sur six d'ici le 31 mars 2029.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 30, 2026
Verdict
Verdict : plutôt FAUX (83 %)
Rapport en ligne: https://solsicefinance.com/public/debates/un-defaut-de-paiement-de-la-france-entrainerait-une-perte-de-f3fdfe0441bd
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
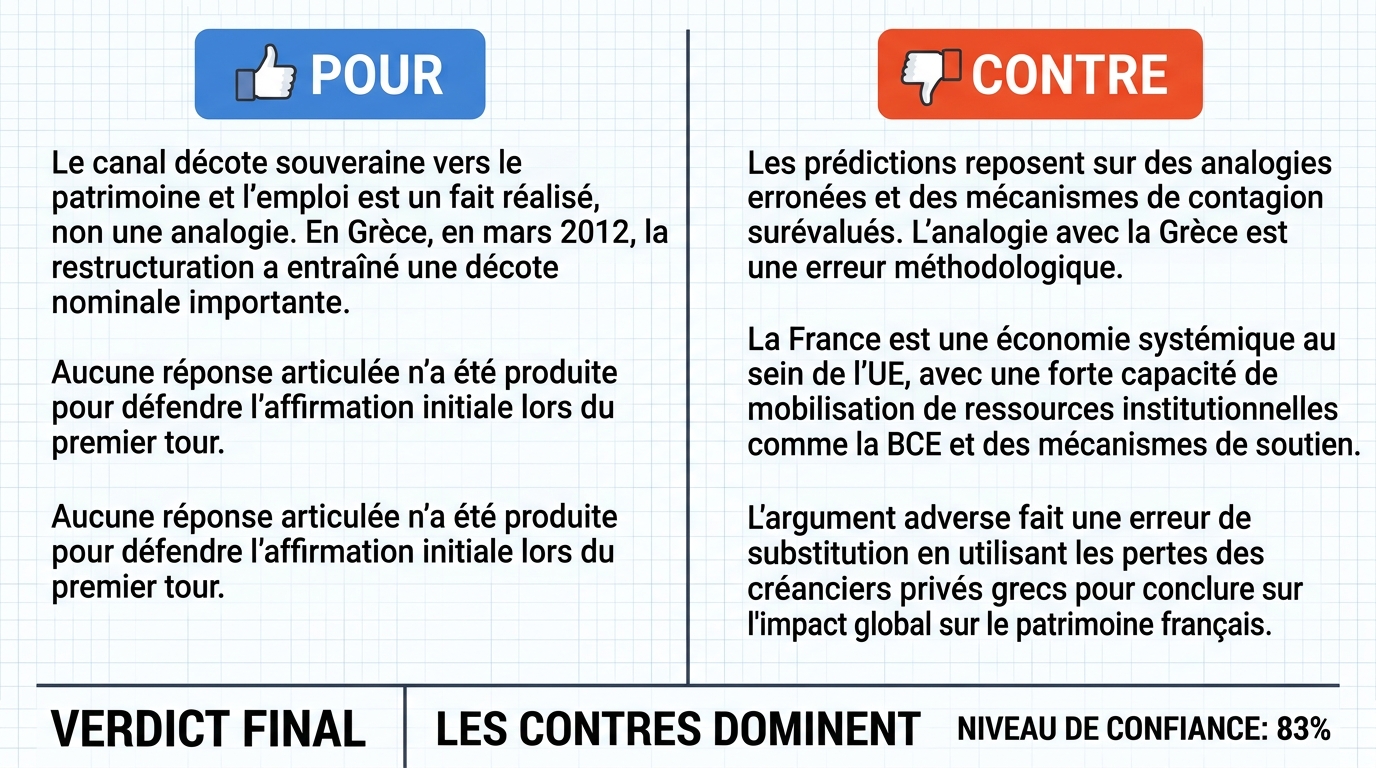
- ■Le canal décote souveraine → patrimoine et emploi est un fait réalisé, non une analogie. En Grèce, en mars 2012, la restructuration a infligé une décote nominale de 53,5 % aux obligations de droit grec détenues par les créanciers privés .
- ■Aucune réponse articulée n'a été produite au premier tour pour défendre l'affirmation.
❌ Arguments CONTRE clés :
- ■Les prédictions de l'affirmation reposent sur des analogies erronées et des mécanismes de contagion surévalués. L'analogie avec la Grèce est une erreur méthodologique fondamentale qui ignore la structure de la zone euro et la nature de la dette française .
- ■La France est une économie de taille systémique au sein de l'Union européenne, dotée d'une capacité de mobilisation de ressources institutionnelles (BCE, mécanismes de stabilité ) que la Grèce ne possédait pas de manière aussi robuste. Un défaut français déclencherait une réponse coordonnée des institutions européennes.
- ■L'adversaire commet une erreur de substitution en utilisant les pertes subies par les créanciers privés grecs pour conclure sur l'impact global sur le patrimoine national français, sans établir de transfert ou de corrélation entre ces deux périmètres.
💭 Conclusion: False : l'affirmation n'est pas étayée par les débats, car le camp adverse n'a produit aucune réponse articulée au premier tour et n'a avancé qu'un seul exemple grec au second tour. L'argument gagnant montre que l'analogie avec la Grèce est méthodologiquement erronée, la France étant une économie systémique de la zone euro bénéficiant de la BCE et des mécanismes de stabilité . Aucun élément n'établit le lien entre une décote souveraine et une perte de richesse nationale de 10 %, ni entre un défaut et un chômage touchant un actif sur six. La statistique grecque de 53,5 % concerne les créanciers privés grecs et ne peut être transposée au patrimoine français sans démonstration. Par conséquent, la conclusion du juge en faveur de la négative est cohérente avec l'absence de preuve sur les deux sous-claims de l'affirmation.
🔬 Verdict: plutôt FAUX ❌ (83 %)
Affirmation: Un défaut de paiement de la France entraînerait une perte de 10 % de sa richesse et un chômage touchant un actif sur six d'ici le 31 mars 2029.
Modèles participants: deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Confrontations: 0 ont conclu VRAI, 1 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.00, FALSE=0.83
🏅 Évolution des scores des modèles :
deepseek-v4-flash-0731 💬: +8
✅ Arguments POUR :
- ■Le canal décote souveraine → patrimoine et emploi est un fait réalisé, non une analogie. En Grèce, en mars 2012, la restructuration a infligé une décote nominale de 53,5 % aux obligations de droit grec détenues par les créanciers privés . deepseek-v3.2 💬
- ■Aucune réponse articulée n'a été produite au premier tour pour défendre l'affirmation. deepseek-v3.2 💬
❌ Arguments CONTRE :
- ■Les prédictions de l'affirmation reposent sur des analogies erronées et des mécanismes de contagion surévalués. L'analogie avec la Grèce est une erreur méthodologique fondamentale qui ignore la structure de la zone euro et la nature de la dette française . gemma-4-26b-a4b-it 💬👁️
- ■La France est une économie de taille systémique au sein de l'Union européenne, dotée d'une capacité de mobilisation de ressources institutionnelles (BCE, mécanismes de stabilité ) que la Grèce ne possédait pas de manière aussi robuste. Un défaut français déclencherait une réponse coordonnée des institutions européennes. gemma-4-26b-a4b-it 💬👁️
- ■L'adversaire commet une erreur de substitution en utilisant les pertes subies par les créanciers privés grecs pour conclure sur l'impact global sur le patrimoine national français, sans établir de transfert ou de corrélation entre ces deux périmètres. gemma-4-26b-a4b-it 💬👁️
- ■L'utilisation de la statistique grecque constitue une anomalie : elle ne démontre pas comment une décote souveraine se traduirait par une perte de richesse globale de 10 % ni par un chômage touchant un actif sur six. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement: False : l'affirmation n'est pas étayée par les débats, car le camp adverse n'a produit aucune réponse articulée au premier tour et n'a avancé qu'un seul exemple grec au second tour. L'argument gagnant montre que l'analogie avec la Grèce est méthodologiquement erronée, la France étant une économie systémique de la zone euro bénéficiant de la BCE et des mécanismes de stabilité. Aucun élément n'établit le lien entre une décote souveraine et une perte de richesse nationale de 10 %, ni entre un défaut et un chômage touchant un actif sur six. La statistique grecque de 53,5 % concerne les créanciers privés grecs et ne peut être transposée au patrimoine français sans démonstration. Par conséquent, la conclusion du juge en faveur de la négative est cohérente avec l'absence de preuve sur les deux sous-claims de l'affirmation.
📋 Faits POUR :
• En mars 2012, la restructuration grecque a infligé une décote nominale de 53,5 % aux obligations de droit grec détenues par les créanciers privés.
📋 Faits CONTRE :
• La France est une économie de taille systémique au sein de l'Union européenne.
• La France dispose de la Banque Centrale Européenne et des mécanismes de stabilité, contrairement à la Grèce.
• La Grèce était une périphérie fragile , tandis que la France est un moteur de la zone euro.
• Aucune corrélation n'a été démontrée entre les pertes des créanciers privés grecs et le patrimoine national français.
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.473 | 0.196 | 8 | 2 | TRUE | FALSE | 83% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] actif — Dans le débat, désigne une personne en âge de travailler, en emploi ou au chômage ; « un actif sur six » signifie un sixième de la population active.
[2] actifs — Dans le débat, ensemble des avoirs (immobilier, épargne, titres) dont la valeur peut se déprécier lors d'une crise.
[3] agrégat macroéconomique — Grandeur statistique mesurant un total économique, comme la richesse nationale, utilisée pour évaluer l'impact d'un choc sur l'ensemble d'une économie.
[4] Banque Centrale Européenne — BCE — Institution monétaire de la zone euro, évoquée comme un recours institutionnel susceptible de répondre à un défaut français.
[5] canal décote souveraine → patrimoine et emploi — Mécanisme de transmission par lequel la perte de valeur des titres de dette d'un État affecte la richesse des ménages et le niveau de l'emploi.
[6] choc de richesse — Variation brutale et négative de la valeur du patrimoine ou de la richesse nationale, ici chiffrée à 10 % dans l'affirmation débattue.
[7] coefficient de corrélation — Mesure statistique de l'intensité du lien entre deux variables, mentionnée comme un opérateur possible pour relier une perte sectorielle à un effet macroéconomique.
[8] contagion — Propagation d'une crise financière d'un pays, d'un secteur ou d'un acteur à d'autres, dont l'ampleur est contestée dans le débat.
[9] créanciers privés — Investisseurs non publics, tels que banques ou fonds, détenant des titres de dette et susceptibles de subir une décote lors d'une restructuration.
[10] dette française — Ensemble des emprunts contractés par l'État français, dont la nature et la soutenabilité sont comparées à celles de la dette grecque.
[11] dette grecque détenue par des tiers — Titres de dette de la Grèce possédés par des investisseurs extérieurs, dont la décote a servi d'exemple dans le débat.
[12] décote nominale — Réduction de la valeur faciale d'une obligation exprimée en pourcentage du nominal, comme la décote de 53,5 % appliquée aux obligations grecques en 2012.
[13] décote souveraine — Perte de valeur des titres de dette émis par un État, susceptible de se transmettre au patrimoine et à l'emploi.
[14] défaut de paiement — Incapacité d'un État ou d'une entité à honorer ses dettes à l'échéance, point de départ de l'hypothèse débattue.
[15] effondrement systémique — Défaillance en cascade d'un système financier ou économique entier, que les institutions européennes chercheraient à éviter selon le débat.
[16] FMI — Fonds monétaire international — Institution internationale citée comme source d'évaluation de la restructuration de la dette grecque de 2012.
[17] immobilier — Secteur des biens immobiliers, présenté comme un canal possible de transmission d'une crise souveraine vers la richesse nationale.
[18] mécanismes de stabilité — Dispositifs institutionnels destinés à préserver la stabilité financière de la zone euro, évoqués comme une protection contre un défaut français.
[19] obligations de droit grec — Titres de dette émis selon le droit grec, concernés par la restructuration de 2012 et la décote nominale de 53,5 %.
[20] opérateur de transfert — Mécanisme ou relation, comme un coefficient de corrélation ou une part d'allocation, qui permettrait de lier une perte sectorielle à un effet sur un agrégat macroéconomique.
[21] part d'allocation — Proportion d'un portefeuille ou d'un patrimoine investie dans une catégorie d'actifs, mentionnée comme un opérateur de transfert possible.
[22] patrimoine — Ensemble des actifs détenus par un ménage, une entreprise ou un État, dont la valeur peut être affectée par une décote souveraine.
[23] périphérie fragile — Qualification des pays de la zone euro considérés comme économiquement vulnérables, opposée par la négative au statut systémique de la France.
[24] restructuration — Réaménagement des conditions d'une dette, notamment son montant ou ses échéances, afin d'éviter un défaut total ; l'exemple grec de 2012 est cité dans le débat.
[25] richesse nationale — Valeur totale des actifs détenus par les résidents d'un pays, dont une perte de 10 % est prédite dans l'affirmation débattue.
[26] récession — Ralentissement durable de l'activité économique, évoqué à travers l'hypothèse d'une récession « grecque » jugée non pertinente pour la France.
[27] résidents — Personnes ou entités ayant leur centre d'intérêt économique dans un pays, ayant subi directement la décote grecque selon l'affirmative.
[28] Stand-By Arrangement — Instrument de prêt du FMI mentionné dans le débat comme cadre de l'évaluation de l'accord grec de 2012.
[29] transmission de la crise — Processus par lequel un choc économique ou financier se propage à d'autres secteurs ou pays, dont la vision linéaire est critiquée par la négative.
[30] zone euro — Ensemble des pays de l'Union européenne ayant adopté l'euro comme monnaie, cadre dans lequel s'inscrit le débat sur le défaut français.
[31] économie de taille systémique — Économie dont la défaillance pourrait déstabiliser l'ensemble du système financier, qualité attribuée à la France par la partie négative.
Les tableaux de données financières suivants ont été cités au cours des échanges du débat :
| Pays | Pic de chômage | Chômage avant crise (2008) |
|---|---|---|
| Grèce | 27,5 | 7,8 |
| Irlande | 15,5 | 6,3 |
| Portugal | 16,4 | 7,6 |
| Chypre | 16,5 | 3,8 |
*Legend: Taux de chômage au sens du BIT, en % de la population active, pic annuel de l'épisode de crise et niveau d'avant-crise (2008). Données Eurostat, séries annuelles harmonisées. Source: https://ec.europa.eu/eurostat/statistics-explained/index.php?title=Unemployment_statistics
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary financial methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Financial Advice. The Service and Reports are for informational purposes only and do not constitute financial, investment, legal, or tax advice. The Company is not a regulated financial advisor. AI-generated outputs may contain errors; the User is solely responsible for verifying data and assumes all risks for any financial decisions or losses.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect or financial damages. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.