
Un rendement du dividende élevé est-il un signal de valeur plutôt qu un signal de détresse pour les actions américaines en 2026 ?
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 7, 2026
Answer
Bracket
Tour 1/1 · 1/1 duels
Classement
- 1.Signal de détresse(google/gemma-4-26b-a4b-it)89%
- 2.Signal de valeur(deepseek/deepseek-v3.2)11%
🏆 Gagnant : Signal de détresse (78 %)
Probabilité que « Signal de détresse » soit la meilleure des 2 options : 78 % (hasard : 50 %)
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
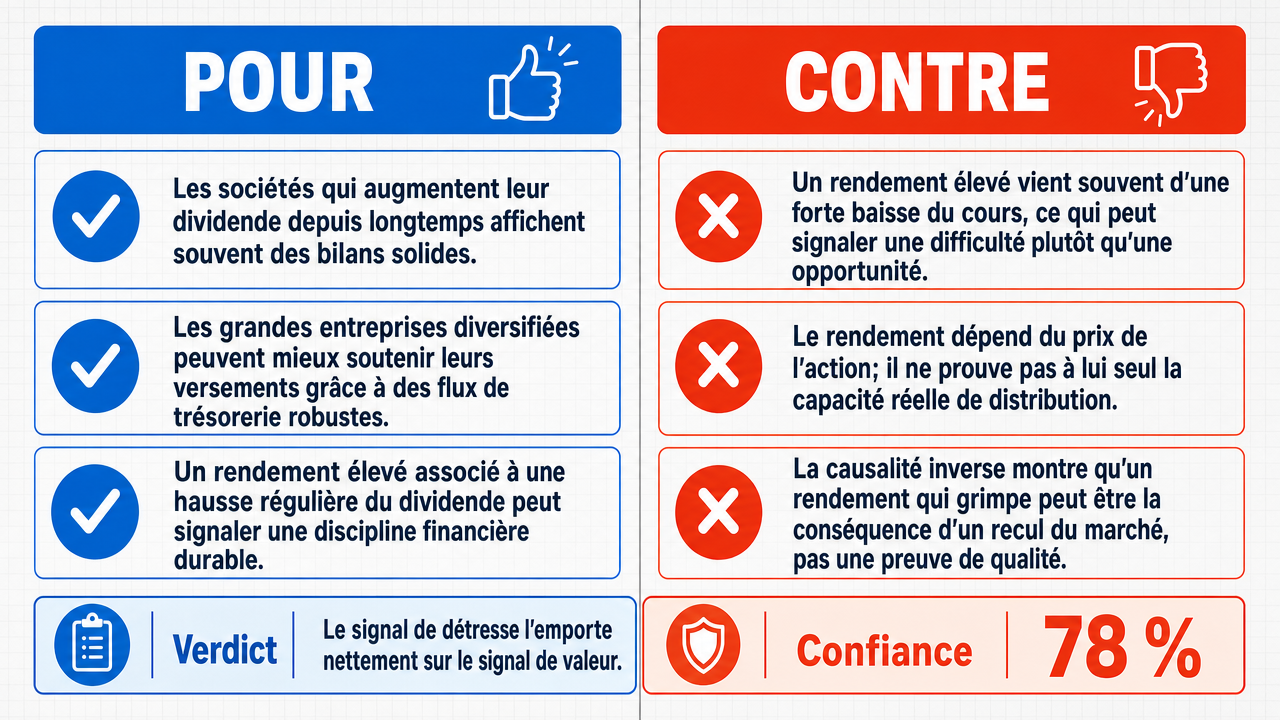
✅ Arguments POUR clés :
- ■Un rendement élevé est mathématiquement le résultat d'un dénominateur (le prix de l'action) qui s'effondre : si le prix baisse plus vite que la capacité de l'entreprise à verser des dividendes, le rendement augmente mécaniquement, signalant une perte de confiance du marché plutôt qu'une qualité intrinsèque.
- ■Le rendement est une variable dépendante du prix de l'action, et non une propriété intrinsèque de la capacité de distribution ; prétendre qu'un ratio de distribution inférieur à 70% des flux de trésorerie disponibles garantit une marge de sécurité ignore cette causalité inverse.
- ■La causalité mathématique inverse démontre que le rendement est une conséquence de la baisse du cours, et non une preuve de la qualité de l'entreprise ; dans un contexte de taux stabilisés en 2026, toute augmentation du rendement reflète une dépréciation boursière signalant un risque de détresse.
❌ Arguments CONTRE clés :
- ■Les entreprises du S&P 500 ayant augmenté leurs dividendes de manière constante sur la dernière décennie (Dividend Aristocrats ) affichent des bilans solides, des flux de trésorerie robustes et une discipline financière qui valorise l'actionnaire, faisant du rendement élevé un reflet de politiques de distribution matures.
- ■Les caractéristiques structurelles des grandes capitalisations américaines – diversification, pouvoir de fixation des prix et flux de trésorerie robustes – leur permettent de maintenir des politiques de dividende généreuses sans compromettre leur santé financière en 2026.
- ■Les données historiques des Dividend Aristocrats démontrent que les entreprises avec des rendements élevés et une croissance constante des dividendes surperforment le marché sur le long terme avec une volatilité réduite, ce qui en fait un signal de valeur plutôt que de détresse.
💭 Conclusion: Le signal de détresse l'emporte comme meilleure réponse, devançant le signal de valeur. La position victorieuse a démontré de manière convaincante que le rendement du dividende est une variable dépendante du prix de l'action et non une propriété intrinsèque de l'entreprise, rendant toute hausse du rendement mécaniquement liée à une dépréciation boursière. L'argument de la causalité mathématique inverse s'est révélé plus robuste que la pétition de principe sur les Dividend Aristocrats , car il distingue clairement la corrélation apparente (rendement élevé + qualité perçue) de la causalité réelle (baisse du prix → hausse du rendement). Ce consensus reflète une solidité partielle : si la dimension « signal de détresse » est solidement étayée par la logique mathématique, la spécificité du contexte 2026 (taux stabilisés, grandes capitalisations ) n'a pas été pleinement démontrée par des données chiffrées précises. En conclusion, un rendement du dividende élevé doit être interprété avec prudence en 2026, car il reflète davantage une perte de confiance du marché qu'une opportunité de valeur garantie.
🔬 Verdict: 🏆 Signal de détresse (78 %)
Affirmation: Un rendement du dividende élevé est-il un signal de valeur plutôt qu un signal de détresse pour les actions américaines en 2026 ?
Modèles participants: deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
✅ Arguments POUR :
- ■Un rendement élevé est mathématiquement le résultat d'un dénominateur (le prix de l'action) qui s'effondre : si le prix baisse plus vite que la capacité de l'entreprise à verser des dividendes, le rendement augmente mécaniquement, signalant une perte de confiance du marché plutôt qu'une qualité intrinsèque. gemma-4-26b-a4b-it 💬👁️
- ■Le rendement est une variable dépendante du prix de l'action, et non une propriété intrinsèque de la capacité de distribution ; prétendre qu'un ratio de distribution inférieur à 70% des flux de trésorerie disponibles garantit une marge de sécurité ignore cette causalité inverse. gemma-4-26b-a4b-it 💬👁️
- ■La causalité mathématique inverse démontre que le rendement est une conséquence de la baisse du cours, et non une preuve de la qualité de l'entreprise ; dans un contexte de taux stabilisés en 2026, toute augmentation du rendement reflète une dépréciation boursière signalant un risque de détresse. gemma-4-26b-a4b-it 💬👁️
- ■L'argument des « Dividend Aristocrats » repose sur une pétition de principe : il stipule que les entreprises qui maintiennent leurs dividendes sont intrinsèquement solides, puis conclut que leur rendement est un signe de qualité, sans prouver que le rendement lui-même est la cause de la valeur plutôt qu'un artefact de la baisse du prix. gemma-4-26b-a4b-it 💬👁️
❌ Arguments CONTRE :
- ■Les entreprises du S&P 500 ayant augmenté leurs dividendes de manière constante sur la dernière décennie (Dividend Aristocrats) affichent des bilans solides, des flux de trésorerie robustes et une discipline financière qui valorise l'actionnaire, faisant du rendement élevé un reflet de politiques de distribution matures. deepseek-v3.2 💬
- ■Les caractéristiques structurelles des grandes capitalisations américaines – diversification, pouvoir de fixation des prix et flux de trésorerie robustes – leur permettent de maintenir des politiques de dividende généreuses sans compromettre leur santé financière en 2026. deepseek-v3.2 💬
- ■Les données historiques des Dividend Aristocrats démontrent que les entreprises avec des rendements élevés et une croissance constante des dividendes surperforment le marché sur le long terme avec une volatilité réduite, ce qui en fait un signal de valeur plutôt que de détresse. deepseek-v3.2 💬
- ■Pour qu'un rendement élevé soit un signal de détresse, il doit résulter exclusivement d'un effondrement du prix lié à une détérioration fondamentale ou d'un dividende maintenu artificiellement ; ces deux cas n'épuisent pas les scénarios où le rendement signale la valeur, notamment pour les grandes capitalisations en 2026. deepseek-v3.2 💬
💭 Raisonnement: Le signal de détresse l'emporte comme meilleure réponse, devançant le signal de valeur. La position victorieuse a démontré de manière convaincante que le rendement du dividende est une variable dépendante du prix de l'action et non une propriété intrinsèque de l'entreprise, rendant toute hausse du rendement mécaniquement liée à une dépréciation boursière. L'argument de la causalité mathématique inverse s'est révélé plus robuste que la pétition de principe sur les Dividend Aristocrats, car il distingue clairement la corrélation apparente (rendement élevé + qualité perçue) de la causalité réelle (baisse du prix → hausse du rendement). Ce consensus reflète une solidité partielle : si la dimension « signal de détresse » est solidement étayée par la logique mathématique, la spécificité du contexte 2026 (taux stabilisés, grandes capitalisations) n'a pas été pleinement démontrée par des données chiffrées précises. En conclusion, un rendement du dividende élevé doit être interprété avec prudence en 2026, car il reflète davantage une perte de confiance du marché qu'une opportunité de valeur garantie.
📋 Faits POUR :
• Le rendement du dividende est mathématiquement défini comme le dividende divisé par le prix de l'action, ce qui en fait une variable dépendante du prix.
• Une baisse du prix de l'action plus rapide que la capacité de distribution augmente mécaniquement le rendement, signalant une dépréciation.
• Le ratio de distribution sectoriel (énergie, services publics) inférieur à 70% des flux de trésorerie disponibles ne garantit pas une marge de sécurité si le prix s'effondre.
📋 Faits CONTRE :
• Les Dividend Aristocrats du S&P 500 ont augmenté leurs dividendes de manière constante sur la dernière décennie.
• Les grandes capitalisations américaines présentent des caractéristiques structurelles de diversification et de pouvoir de fixation des prix.
• Les entreprises du S&P 500 avec les rendements de dividende les plus élevés affichent des ratios de couverture solides.
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.233 | 0.206 | 12 | 3 | TRUE | FALSE | 78% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] bilan — État financier récapitulant les actifs, les passifs et les capitaux propres d'une entreprise à un moment donné.
[2] capitulation — Acte par lequel les investisseurs abandonnent leurs positions et vendent massivement, souvent interprété comme un signal de panique ou de point bas potentiel.
[3] croissance des bénéfices — Augmentation des profits d'une entreprise sur une période donnée, indicateur clé de la santé financière et de la capacité à soutenir les dividendes.
[4] discipline financière — Pratique de gestion prudente des ressources financières d'une entreprise, incluant le contrôle des dépenses et la gestion de la politique de dividende.
[5] disjonction incomplète — Sophisme logique consistant à présenter des cas qui n'épuisent pas toutes les possibilités d'une situation, omettant ainsi certains scénarios.
[6] Dividend Aristocrats — Sociétés du S&P 500 ayant augmenté leurs dividendes de manière consécutive pendant au moins 25 ans, considérées comme des modèles de stabilité financière.
[7] dénominateur — Dans le calcul du rendement du dividende, le prix de l'action joue le rôle de dénominateur ; une baisse du prix fait mécaniquement augmenter le rendement.
[8] flux de trésorerie — Montant net des liquidités générées ou consommées par une entreprise au cours d'une période, indicateur de sa capacité à financer ses activités et ses dividendes.
[9] flux de trésorerie disponibles — Liquidités restantes après déduction des dépenses d'investissement, utilisées pour évaluer la capacité d'une entreprise à verser des dividendes.
[10] fondamentaux — Indicateurs financiers sous-jacents (bénéfices, flux de trésorerie, actifs) reflétant la valeur intrinsèque et la santé économique d'une entreprise.
[11] grandes capitalisations — Actions de sociétés dont la capitalisation boursière est élevée, généralement associées à une stabilité financière et à des politiques de dividende matures.
[12] marge de sécurité — Écart entre les paiements de dividendes d'une entreprise et ses flux de trésorerie disponibles, indiquant la capacité à absorber des chocs sans réduire le dividende.
[13] politique de distribution — Stratégie d'une entreprise définissant la part des bénéfices redistribuée aux actionnaires sous forme de dividendes plutôt que réinvestie.
[14] politique de dividende — Approche adoptée par une entreprise pour déterminer le montant, la fréquence et la croissance de ses paiements de dividendes.
[15] pouvoir de fixation des prix — Capacité d'une entreprise à fixer ses prix au-dessus des niveaux concurrentiels grâce à sa position de marché, sa marque ou ses avantages structurels.
[16] proxy — Variable utilisée comme substitut indirect pour mesurer un concept qui ne peut être observé directement.
[17] pétition de principe — Sophisme logique où la conclusion est présupposée dans les prémisses, rendant l'argument circulaire et non probant.
[18] ratio de distribution — Proportion des bénéfices ou des flux de trésorerie d'une entreprise versée aux actionnaires sous forme de dividendes, indicateur de soutenabilité.
[19] rendement du dividende — Ratio entre le dividende annuel versé par action et le prix de l'action, exprimé en pourcentage ; le débat porte sur son interprétation comme signal de valeur ou de détresse.
[20] réinvestir le capital — Affecter les bénéfices au financement de la croissance de l'entreprise plutôt qu'à leur distribution aux actionnaires.
[21] S&P 500 — Standard & Poor's 500 — Indice boursier regroupant les 500 plus grandes sociétés cotées aux États-Unis, référence majeure du marché actions américain.
[22] secteur de l'énergie — Segment industriel regroupant les sociétés actives dans la production, la distribution et la commercialisation de ressources énergétiques.
[23] secteur des services publics — Segment industriel regroupant les sociétés fournissant des services essentiels (électricité, eau, gaz), traditionnellement associées à des rendements de dividende élevés.
[24] sous-évaluation — Situation où le prix de marché d'une action est inférieur à sa valeur intrinsèque, perçue comme une opportunité d'achat.
[25] soutenabilité des dividendes — Capacité d'une entreprise à maintenir ses paiements de dividendes actuels sur le long terme sans compromettre sa santé financière.
[26] substitution de proxy — Erreur logique consistant à utiliser une variable proxy qui ne mesure pas réellement le concept que l'on prétend évaluer.
[27] taux d'intérêt — Coût d'emprunt ou rendement de l'épargne, exprimé en pourcentage, influençant l'attractivité relative des actions à dividende.
[28] value trap — Action qui paraît bon marché selon les métriques de valorisation, mais dont le prix bas reflète une détérioration fondamentale durable ; le point est disputé dans le débat.
[29] variable dépendante — Variable dont la valeur est déterminée par une autre variable ; dans le débat, le rendement est présenté comme dépendant du prix de l'action.
[30] volatilité — Degré de variation du prix d'un actif financier sur une période donnée, indicateur du risque associé à un investissement.
[31] érosion des marges — Déclin progressif des marges bénéficiaires d'une entreprise, pouvant signaler une détérioration de sa rentabilité et de sa capacité à maintenir ses dividendes.
Les tableaux de données financières suivants ont été cités au cours des échanges du débat :
| Indicateur de Risque | Effet d'un rendement élevé | Impact sur le cours | Signal de marché |
|---|---|---|---|
| Baisse du prix | Augmentation mécanique du rendement | Négatif | Détresse |
| Épuisement du cash | Augmentation du rendement | Négatif | Risque de coupure |
| Croissance nulle | Augmentation du rendement | Neutre/Négatif | Stagnation |
Legend: Analyse de la relation entre le rendement du dividende et la dynamique des prix pour les grandes capitalisations. Le rendement augmente par division si le prix baisse.
| Secteur | Rendement moyen 2025 | Ratio de distribution | Croissance des bénéfices estimée 2026 |
|---|---|---|---|
| Services Publics | 4.2% | 65% | +3.5% |
| Énergie | III.8% | 55% | +5.2% |
| Consommation de Base | 3.5% | 60% | +4.1% |
Legend: Données sectorielles pour les grandes capitalisations américaines à haut rendement de dividende. Les ratios de distribution (dividende/bénéfice) restent prudents et la croissance des bénéfices projetée pour 2026 soutient la soutenabilité. Sources : rapports sectoriels et consensus des analystes.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary financial methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Financial Advice. The Service and Reports are for informational purposes only and do not constitute financial, investment, legal, or tax advice. The Company is not a regulated financial advisor. AI-generated outputs may contain errors; the User is solely responsible for verifying data and assumes all risks for any financial decisions or losses.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect or financial damages. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.